
A execução de cheque permite cobrar judicialmente o valor quando a cártula conserva força executiva e a obrigação é exigível. O procedimento não começa pela penhora automática. Antes, o credor deve conferir emissão, apresentação, devolução, legitimidade, endossos, prazo e valor atualizado.
Se o prazo cambial passou, o crédito não desaparece necessariamente: podem existir ação monitória ou ação causal, com fundamentos e prazos próprios. A escolha depende das datas e dos documentos disponíveis. Este guia explica a sequência e os principais pontos de defesa.
Etapas: requisitos, apresentação, prazo executivo, documentos, processo, defesa, cheque prescrito e checklist.
O que conferir no cheque antes da cobrança
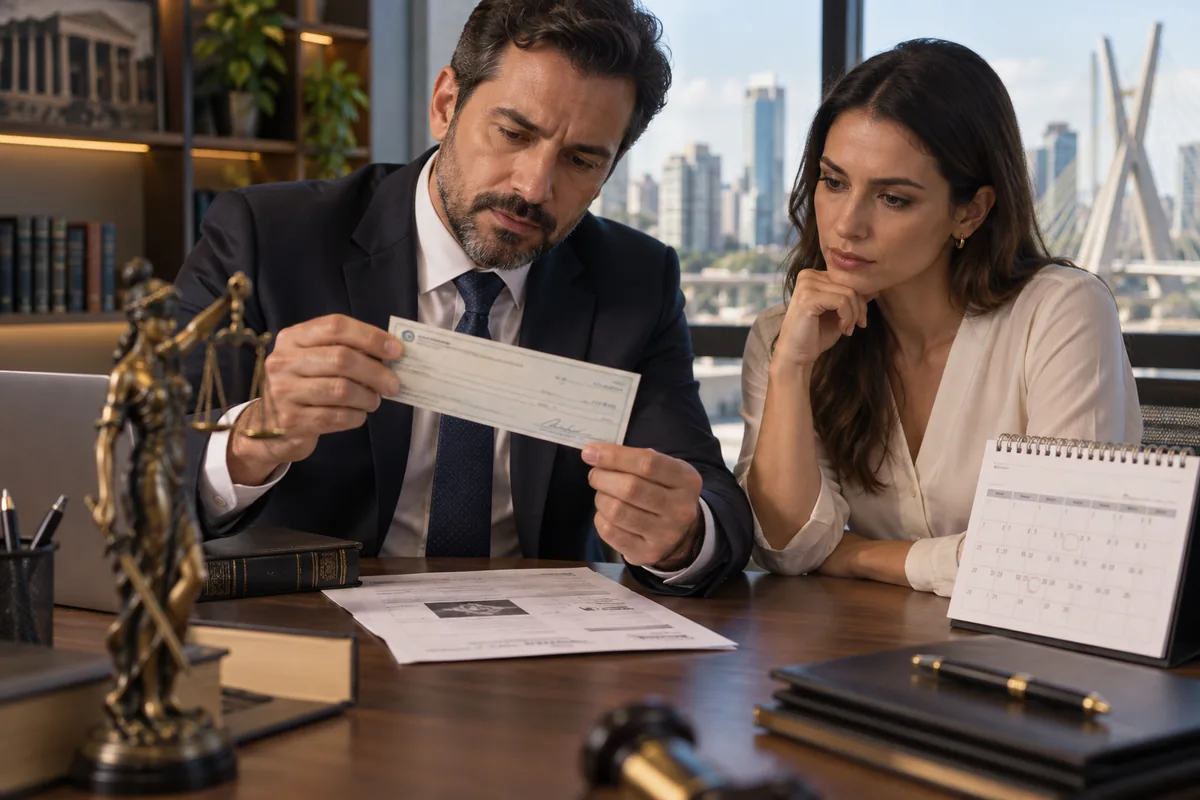
Cheque é ordem de pagamento à vista e segue a Lei nº 7.357/1985. A análise começa na própria cártula: valor, data de emissão, banco, agência, conta, assinatura, beneficiário e eventuais alterações. Rasura, divergência de valor ou ausência de requisito pode exigir apuração adicional.
- Original: preserve a cártula e registre onde está guardada.
- Portador: confirme cadeia de endossos e legitimidade.
- Emitente: identifique pessoa física ou jurídica e endereço.
- Valor: compare escrita por extenso e indicação numérica.
- Data: confira emissão, apresentação e devolução.
- Motivo: obtenha registro bancário da devolução.
Também é necessário verificar pagamentos parciais, substituição, acordo e relação que originou o cheque. Embora a execução seja cambial, fatos posteriores podem alterar o saldo. Cobrar integralmente depois de receber parte do valor gera risco de excesso.
Prazo de apresentação: 30 ou 60 dias
A Lei do Cheque estabelece apresentação em 30 dias quando emitido no lugar onde deve ser pago e em 60 dias quando emitido em outro lugar do país ou no exterior. A contagem parte da data de emissão. A definição da praça exige conferir os municípios indicados e a agência pagadora.
Apresentar dentro do prazo é relevante para direitos cambiários e para calcular a prescrição da execução. O comprovante de devolução ou carimbo bancário ajuda a demonstrar tentativa de pagamento. Depósito por imagem ou processamento eletrônico exige preservar o documento e os registros fornecidos pela instituição.
Cheque pós-datado continua sendo ordem à vista sob o regime cambial, embora a apresentação antecipada possa gerar consequências conforme o ajuste e o caso. Não calcule prazo apenas pela data combinada verbalmente; compare emissão estampada, pacto e apresentação efetiva.
Prazo para a execução cambial
A pretensão executiva contra emitente e avalistas prescreve em seis meses contados do fim do prazo de apresentação, conforme o artigo 59 da Lei do Cheque. A data exata depende, portanto, da emissão e da praça. Deixar a análise para o último momento aumenta risco de erro e dificuldade de localizar o devedor.
O cálculo deve ser documentado em linha do tempo: emissão, termo final da apresentação e termo final da pretensão executiva. Feriados e regras de contagem precisam ser avaliados. Se houver endossantes, avalistas ou outras relações, verifique os prazos e condições correspondentes.
- Leia a data de emissão na cártula.
- Determine se a apresentação é de 30 ou 60 dias.
- Calcule o término desse período.
- Conte os seis meses previstos para a execução.
- Registre eventos que possam exigir análise específica.
Essa fórmula resume a regra geral, mas não substitui conferência profissional. Dados incompletos, cheque estrangeiro, falecimento, recuperação judicial ou situação processual anterior podem exigir tratamento próprio.
Documentos para preparar a execução
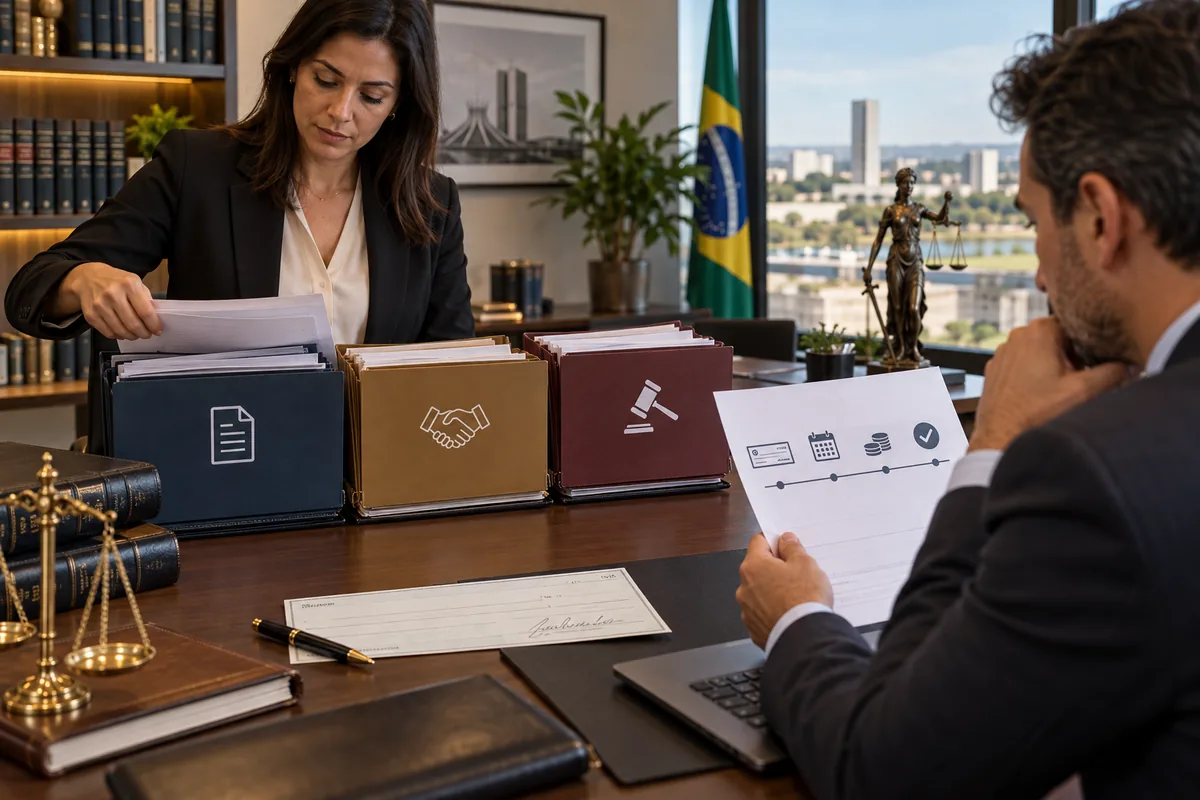
A petição deve demonstrar o título, a exigibilidade e o valor. Preserve o cheque original, comprovante de devolução, documentos das partes e memória de cálculo. Se houver endosso, aval, pagamento parcial ou acordo, inclua a documentação correspondente.
- cártula original e cópia de alta qualidade;
- comprovante bancário e motivo de devolução;
- documentos do credor e representação;
- endereço atual do emitente e dos garantidores;
- planilha com principal, juros, correção e abatimentos;
- comprovantes de eventual pagamento parcial;
- notificações ou propostas, quando relevantes.
O negócio subjacente pode ser importante mesmo quando não é requisito central da ação cambial, especialmente diante de defesa, pagamento ou alegação de emissão em garantia. Contrato, nota fiscal e prova de entrega devem ser preservados.
Como o processo de execução avança
Proposta a execução, o juízo analisa os requisitos e determina a citação do executado conforme o Código de Processo Civil. O devedor pode pagar, negociar ou apresentar defesa cabível. Sem pagamento, podem ser requeridas medidas patrimoniais proporcionais e autorizadas.
Penhora não significa que o credor recebe imediatamente. Há localização, constrição, avaliação, defesa e conversão do bem ou valor. Alguns ativos são protegidos por regras de impenhorabilidade; outros possuem preferência de credores. Cada resultado precisa ser confirmado no processo.
- citação e oportunidade de pagamento;
- pesquisa e indicação de patrimônio;
- penhora dentro dos limites legais;
- avaliação e eventual expropriação;
- pagamento, acordo ou extinção;
- baixa e entrega do título conforme o desfecho.
A estratégia deve considerar custo e chance prática de satisfação. Iniciar execução contra pessoa insolvente pode preservar pretensão, mas não garante recuperação. Informações sobre garantias e patrimônio conhecido ajudam a planejar.
Principais questões levantadas pelo devedor
O executado pode discutir autenticidade, legitimidade, prescrição, pagamento, excesso de cálculo, alteração da cártula e outras matérias admitidas. A defesa concreta depende dos fatos. O credor deve antecipar os documentos que confirmam integridade e saldo.
- Assinatura: contestação de autoria ou poderes do signatário.
- Pagamento: total, parcial, compensação ou acordo posterior.
- Prescrição: cálculo das datas de apresentação e execução.
- Excesso: encargos ou abatimentos incorretos.
- Legitimidade: problemas na cadeia de endossos.
- Alteração: rasura ou preenchimento incompatível.
Cheque entregue como garantia não elimina automaticamente sua natureza, mas a relação pode influenciar defesas e prova. Mensagens e contratos precisam ser preservados. Não edite imagens ou descarte o original depois de digitalizar.
O que fazer quando o cheque perdeu força executiva
O fim do prazo da execução de cheque não significa, por si só, fim de toda pretensão. A Súmula 299 do STJ admite ação monitória fundada em cheque prescrito. A Súmula 503 estabelece prazo de cinco anos, contado do dia seguinte à data de emissão estampada, para monitória contra o emitente.
A ação monitória usa prova escrita sem eficácia executiva para buscar mandado de pagamento. O réu pode apresentar embargos, e o caso pode exigir discussão do crédito. Há também ação causal em situações adequadas, com necessidade de demonstrar a relação subjacente e observar prescrição correspondente.
Escolher entre monitória e cobrança não é mera troca de nome. Mudam fundamento, documentos, defesa e prazo. Se a cártula está prescrita, reúna contrato, comprovante de entrega, comunicações e reconhecimento da dívida antes de ajuizar.
Negociação durante a cobrança
Acordo pode ocorrer antes ou durante o processo. O documento deve indicar saldo, parcelas, encargos, vencimento antecipado, garantia, custas e efeito sobre a execução. Suspensão e extinção são providências diferentes; a escolha deve corresponder ao cumprimento pactuado.
Não entregue o original sem pagamento ou regra segura. Se houver substituição por novo instrumento, defina se a obrigação anterior é novada ou apenas reforçada. Recibos devem identificar parcela, dívida e saldo.
Depois da quitação, adote providências para encerrar processo, liberar constrições e tratar eventual protesto. O comprovante final precisa corresponder ao valor efetivamente recebido.
Checklist do credor
- Original do cheque preservado.
- Emitente, beneficiário, endossos e aval conferidos.
- Prazo de apresentação identificado como 30 ou 60 dias.
- Prazo executivo calculado a partir do termo de apresentação.
- Devolução e motivo documentados.
- Pagamentos parciais abatidos.
- Memória de cálculo revisada.
- Endereço e dados do devedor atualizados.
- Prova do negócio de origem preservada.
- Alternativas para cheque prescrito analisadas.
Veja o roteiro geral de cobrança de títulos e entenda também o que fazer quando um cheque é devolvido.
Erros que atrasam ou enfraquecem a cobrança
O primeiro erro é guardar apenas uma fotografia e perder a cártula. O original contém assinatura, endossos e marcas bancárias que podem ser relevantes. Outro problema é calcular o prazo de seis meses diretamente da emissão, sem antes considerar o período de apresentação.
- confundir data combinada para depósito com emissão estampada;
- ignorar diferença entre mesma praça e praça diversa;
- não registrar o motivo e a data da devolução;
- cobrar saldo integral depois de pagamento parcial;
- incluir sócio de empresa sem garantia ou fundamento;
- deixar de preservar contrato e prova da relação de origem;
- esperar a prescrição para localizar emitente e patrimônio.
Também é arriscado depositar repetidamente sem estratégia e acreditar que isso renova automaticamente todos os prazos. A análise jurídica considera os marcos previstos na lei. A execução de cheque deve ser preparada com antecedência, inclusive para corrigir dados de endereço e representação.
Se houver acordo, evite cláusula genérica de quitação antes do pagamento total. Defina se o processo ficará suspenso, quais garantias permanecem e o que ocorre com a cártula. Em caso de inadimplemento, o saldo e os encargos precisam ser demonstráveis.
Por fim, não trate toda devolução como fraude. Motivos bancários variam, e responsabilidade penal não decorre automaticamente da falta de fundos. A cobrança civil deve permanecer focada na obrigação, na prova e na recuperação proporcional do valor.
Fontes oficiais consultadas
- Lei do Cheque — Lei nº 7.357/1985.
- Código de Processo Civil — Lei nº 13.105/2015.
- STJ — Súmula 299, sobre ação monitória fundada em cheque prescrito.
- STJ — Súmula 503, sobre prazo da ação monitória.
Perguntas frequentes
É obrigatório protestar o cheque antes da execução?
Não em toda hipótese. Protesto e execução têm funções diferentes, e a necessidade depende dos direitos exercidos e dos responsáveis cobrados. A apresentação e a prova da devolução devem ser analisadas segundo a Lei do Cheque e o caso concreto.
Qual é o prazo para executar um cheque?
Em regra, seis meses após o término do prazo de apresentação, que é de 30 ou 60 dias conforme a praça. O cálculo exige leitura da data de emissão e dos locais indicados. Não espere o limite para revisar.
Cheque prescrito ainda pode ser cobrado?
Pode haver ação monitória ou causal, conforme prazo e prova. O STJ admite monitória com cheque prescrito e fixa prazo de cinco anos contra o emitente, contado do dia seguinte à emissão estampada. A situação concreta deve ser conferida.
Preciso guardar o cheque original?
Sim, preserve a cártula mesmo que tenha digitalização. O original pode ser necessário para demonstrar integridade, endossos e posse legítima, além de evitar circulação indevida. Registre guarda e não entregue antes de pagamento ou acordo seguro.
É possível negociar depois de iniciar o processo?
Sim. O acordo pode prever pagamento, garantias, suspensão ou encerramento, custas e providências sobre protesto e constrições. A redação deve esclarecer o que acontece em caso de inadimplemento e quando será dada quitação.
Conclusão
O funcionamento da execução depende da cártula e das datas. Apresentação, prazo de seis meses, original, devolução, cálculo e legitimidade precisam estar organizados. Durante o processo, pagamento e patrimônio seguem regras próprias e admitem defesa.
Antes de iniciar uma execução de cheque, reúna o documento original, registros bancários e a prova do negócio. Se o prazo passou, avalie rapidamente as alternativas para não perder outra via de recuperação.
