Os riscos do imóvel irregular não têm a mesma urgência: perigo estrutural, embargo em curso e perda de prazo exigem resposta imediata; dificuldade de venda, financiamento ou inventário permite planejamento, mas não deve ser ignorada. A prioridade depende da irregularidade, do uso atual e do próximo evento do patrimônio.
Um imóvel pode estar irregular na titularidade, na matrícula, na construção, no parcelamento, no uso ou nos tributos. Pagar IPTU não corrige registro; ter escritura não significa propriedade registrada; obter matrícula do terreno não regulariza a casa. A avaliação correta separa cada camada e mede probabilidade, impacto e prazo.
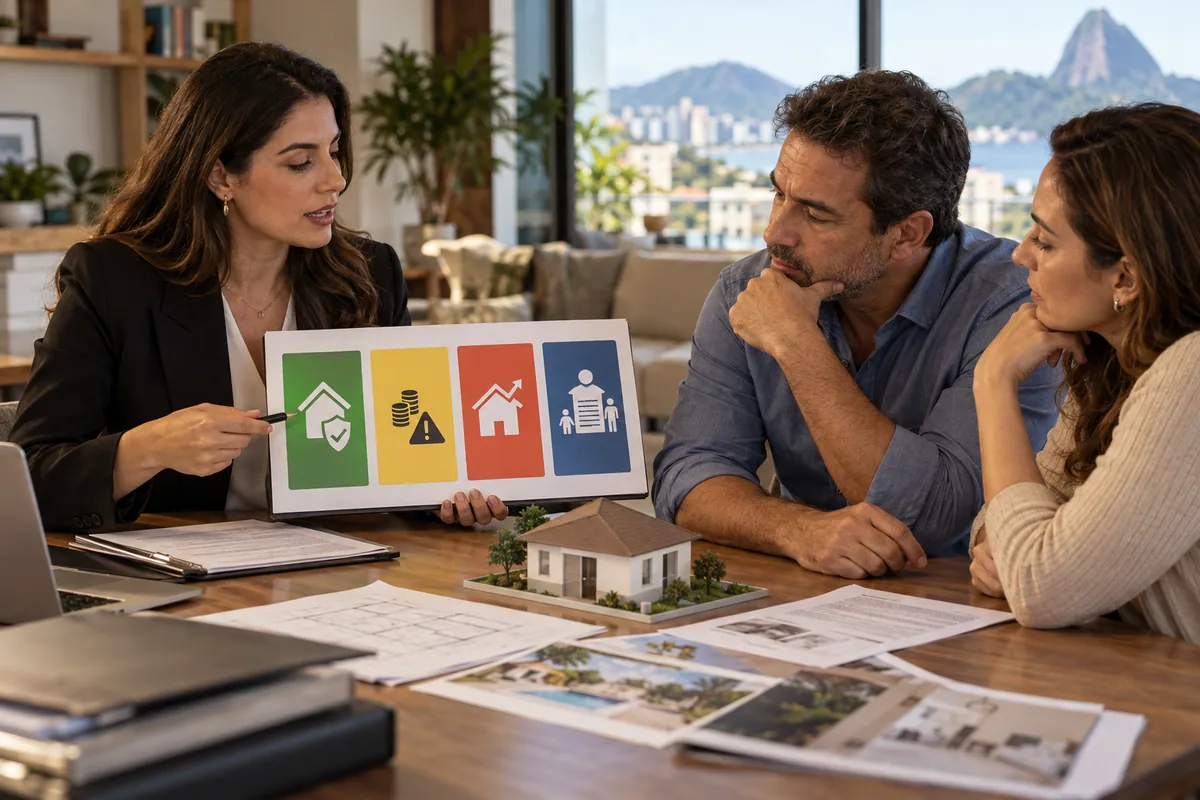
Matriz de riscos e prioridades
- Segurança e interdição
- Multas, embargo e fiscalização
- Titularidade e perda patrimonial
- Venda e contrato
- Financiamento e garantia
- Inventário e conflitos familiares
- Como priorizar a solução
1. Risco crítico: segurança, ruína e interdição
Trincas relevantes, recalque, contenção instável, instalação elétrica exposta ou obra sem responsável exigem avaliação técnica imediata. A irregularidade administrativa não é o único problema: proprietário e ocupantes podem responder por danos a vizinhos, pedestres, trabalhadores e usuários.
Se houver risco, limite o acesso e chame engenheiro, arquiteto, Defesa Civil ou órgão competente. Não espere a regularização documental para escorar, isolar ou executar medida emergencial autorizada. Registre fotos, laudos, orientações e serviços. Segurança vem antes da valorização ou da venda. Se houver mais de um coproprietário, não espere consenso informal para agir em emergência, mas documente a necessidade, o orçamento e os serviços realizados. Medidas definitivas, porém, devem respeitar licenças e decisões coletivas aplicáveis.
Interdição pode impedir uso total ou parcial. Descumpri-la agrava exposição e pode gerar responsabilidade. Se o imóvel é alugado ou comercial, informe ocupantes e trate continuidade do contrato, realocação e deveres de conservação. Não oculte laudo ou ordem pública de comprador ou locatário.
- Risco estrutural ou de incêndio;
- Ocupação de área interditada;
- Obra ativa sem responsável;
- Dano a vizinhos ou área pública;
- Prazo de medida emergencial;
- Crianças, idosos ou público exposto;
- Atividade comercial no local;
- Ausência de seguro ou cobertura.
2. Risco alto: multa, embargo e ordem de adequação
Obra sem licença ou em desacordo com projeto pode sofrer notificação, multa, embargo e, conforme a norma local, demolição ou interdição. Multa paga não legaliza construção. Protocolo de regularização também não autoriza automaticamente retomar obra embargada.
Leia o ato, confirme prazo e preserve o local. Contrate profissional para medir a obra e testar viabilidade urbanística. Se existe defesa, protocole provas; se a infração é real, demonstre providências. Acompanhe separadamente o processo fiscal e o pedido de regularização.
A Prefeitura de Vitória explica que sua fiscalização de obras pode intimar, embargar e multar construção sem licença. Cada município possui código, valores e recursos próprios; o exemplo não substitui a legislação do imóvel.
3. Risco patrimonial: quem consta como dono
O art. 1.245 do Código Civil vincula a transferência da propriedade ao registro do título. Quem comprou e não registrou pode enfrentar morte, dívida, penhora, indisponibilidade ou nova negociação envolvendo o vendedor registral.
Contrato e comprovantes são provas importantes, mas o risco aumenta com o tempo. Atualize matrícula, verifique ônus e protocole o título quando possível. Se o vendedor não coopera, avalie adjudicação compulsória. Se a cadeia está quebrada, reconstrua contratos, inventários e cessões. Atualize a matrícula em momentos críticos, porque um documento antigo não mostra penhora, indisponibilidade ou transmissão recente. A urgência aumenta quando existe negócio marcado ou dívida do titular registral.
Posse sem título também exige proteção. Guarde documentos e identifique se a origem foi compra, herança, locação ou ocupação. Usucapião, Reurb e adjudicação têm requisitos diferentes. Escolher procedimento errado consome tempo enquanto o imóvel permanece vulnerável.
Se há coproprietários ou herdeiros, um só não pode agir como dono exclusivo sem base. Venda, aluguel, reforma e ocupação podem gerar prestação de contas e litígio. A regularização deve esclarecer percentuais e poderes antes de comprometer o bem.
4. Risco contratual: venda, desconto e desfazimento
Imóvel irregular pode ter mercado reduzido, menor preço e negociação mais longa. Se o vendedor omite pendência, o comprador pode alegar erro, inadimplemento ou vício informacional. Descrever a irregularidade e distribuir responsabilidades no contrato reduz conflito, mas não transforma título defeituoso em título registrável.
Promessa de venda deve prever diagnóstico, prazo, custo, documento final, retenção de preço e consequência da inviabilidade. Evite receber ou pagar valor elevado antes de confirmar matrícula, situação municipal e financiamento. Sinal desproporcional aumenta a disputa quando a regularização falha.
Uma venda por cessão de direitos ou posse precisa dizer o que é transferido. Não anuncie “propriedade” se existe apenas contrato ou ocupação. O comprador deve conhecer terceiros, cadeia e risco de registro. Transparência é parte central da segurança do negócio.
O guia sobre venda de imóvel irregular detalha estruturas contratuais. Para mapear a origem do problema, veja também os documentos do diagnóstico imobiliário.
5. Risco financeiro: recusa do imóvel como garantia
Banco analisa comprador, vendedor e imóvel. Crédito pessoal aprovado não garante aceitação da garantia. Matrícula incompleta, construção não averbada, ausência de licença, problema de acesso ou divergência de área pode impedir o financiamento ou reduzir valor de avaliação.
A CAIXA informa em suas perguntas frequentes de habitação que a certidão de inteiro teor da matrícula integra a documentação e que a avaliação verifica se o imóvel atende às condições para garantia. Instituições possuem políticas próprias.
O manual do FGTS registra limitações para aquisição de imóvel concluído sem edificação averbada. Portanto, construção fora da matrícula não é detalhe burocrático. Se a estratégia depende de financiamento ou FGTS, teste a documentação antes de anunciar como apto.
Taxa de avaliação pode não ser devolvida se o imóvel for recusado. Combine no contrato quem paga, qual prazo de análise e o que ocorre se a garantia não for aceita. Não prometa aprovação; apresente condição suspensiva ou alternativa de pagamento. O contrato deve indicar prazo da análise, documentos a entregar, possibilidade de nova avaliação e restituição do sinal. Assim, uma recusa técnica não se transforma automaticamente em acusação de desistência injustificada.
6. Risco sucessório: inventário e divisão defeituosa
Quando o titular morre, o imóvel integra o espólio conforme o direito existente. Se a matrícula está em nome de terceiro ou a construção não está averbada, o inventário pode terminar sem eliminar a pendência. A partilha precisa descrever corretamente propriedade, direitos aquisitivos ou posse.
Irregularidade também afeta avaliação e igualdade dos quinhões. Um herdeiro que recebe imóvel com custo alto de correção não recebe necessariamente o mesmo valor econômico indicado no IPTU. Faça diagnóstico antes do acordo e estime custos, prazos e risco.
Inventário atrasado pode gerar multa tributária. Ocupação exclusiva, aluguel, despesas e reformas aumentam tensão. Defina administração e guarde comprovantes. Registrar a partilha é etapa posterior: sentença ou escritura guardada não muda sozinha a matrícula.
Se os herdeiros vendem direitos antes da partilha, o adquirente assume risco do acervo e da regularização. Cessão não deve ser apresentada como venda definitiva de imóvel específico sem análise. Transparência evita promessa impossível de cumprir.
7. Outros riscos: tributos, condomínio e meio ambiente
Débitos de IPTU, condomínio e contribuições podem acompanhar o bem ou afetar a transação conforme sua natureza. Atualize certidões e identifique responsável no contrato. Pagamento fiscal não prova regularidade urbanística, mas débito pode inviabilizar escritura, registro ou financiamento.
Imóvel em área ambiental, de patrimônio, faixa de domínio ou parcelamento irregular pode depender de órgãos adicionais. Uma licença municipal isolada pode não bastar. Antes de investir em obra, identifique restrições no território e na matrícula.
Condomínio pode exigir aprovação de reforma, fachada, uso e área comum. Autorização do síndico não substitui prefeitura; alvará não elimina regra condominial. Trate as duas esferas e preserve atas e projetos.
Como classificar e reduzir os riscos do imóvel irregular
Crie matriz com quatro critérios: impacto, probabilidade, prazo e reversibilidade. Risco à vida recebe prioridade máxima. Depois vêm atos com prazo, embargo, leilão, perda de prenotação ou venda marcada. Pendências de valorização podem entrar em cronograma, mas precisam de orçamento e responsável.
- Crítico: risco físico, interdição, leilão ou prazo fatal;
- Alto: embargo, multa crescente, penhora ou negócio em curso;
- Médio: inventário, financiamento planejado ou área não averbada;
- Planejado: atualização cadastral sem evento imediato;
- Defina evidência de conclusão para cada risco;
- Separe custo confirmado de estimativa;
- Não dependa de protocolo como resultado;
- Revise a matriz quando surgir nova exigência.
Para cada item, descreva causa, efeito, ação, responsável, custo, prazo e documento final. Exemplo: construção não averbada; efeito, recusa bancária; ação, regularizar prefeitura e averbar; resultado, matrícula com área. Isso permite acompanhar progresso sem confundir atividade com solução.
Ao final de uma etapa, atualize as fontes: matrícula, cadastro municipal, certificado e certidões. Verifique se o risco foi eliminado ou apenas reduzido. Uma nota devolutiva atendida pode revelar nova exigência; um projeto aprovado ainda pode depender de vistoria.
Perguntas frequentes sobre imóvel irregular
Posso morar em imóvel irregular?
Depende da irregularidade e da segurança. Ausência documental não implica automaticamente risco físico, mas interdição ou laudo de perigo deve ser respeitado. Verifique prefeitura, estrutura, uso, instalações e serviços antes de concluir que a ocupação pode continuar sem medidas adicionais.
Imóvel irregular pode ser penhorado?
Pode. A irregularidade não torna o bem invisível nem impede toda constrição. O efeito depende da titularidade, posse, processo e proteção aplicável. Matrícula desatualizada pode dificultar defesa e identificação dos direitos, especialmente quando o comprador nunca registrou seu título.
Pagar multa resolve a irregularidade?
Não. Multa pune infração; regularização exige procedimento, projeto, título ou adequação. Confirme qual documento encerra a pendência, se o embargo foi levantado e se restam parcelas ou reincidência. Guarde decisão, comprovantes e certidão final, além da matrícula atualizada quando a obra for averbada e o processo encerrado.
Posso financiar imóvel sem averbação?
A instituição analisa garantia e documentação. Construção não averbada costuma ser obstáculo, especialmente com FGTS. Consulte a política do banco e não pague sinal alto antes da avaliação documental e técnica.
A irregularidade reduz o valor?
Pode reduzir liquidez e preço porque o comprador assume custo, prazo e incerteza. O desconto depende da viabilidade e do mercado. Um orçamento técnico e jurídico ajuda a negociar com base em dados.
Qual risco devo resolver primeiro?
Primeiro segurança e prazos fatais; depois embargo, ônus e transações em curso. Em seguida, regularização que afeta financiamento, inventário ou valor. A ordem final depende dos documentos e do objetivo do proprietário.
Conclusão: risco mapeado permite decisão
Os riscos do imóvel irregular vão de segurança e multas a perda de liquidez, crédito e conflitos sucessórios. Tratar tudo como “falta de escritura” obscurece causas diferentes. Uma matriz bem feita mostra urgência, custo e documento capaz de encerrar cada pendência.
O Vieira Braga pode revisar matrícula, contratos, processos municipais e documentos técnicos; classificar riscos; definir ordem de ação; e coordenar solução com cartório, prefeitura, engenheiro ou arquiteto. A meta é reduzir exposição agora e entregar um imóvel coerente entre realidade física, cadastro e registro.