O trabalho de um advogado em desvio de verbas públicas começa antes da discussão sobre pena. É preciso identificar qual crime foi atribuído, qual recurso teria sido desviado, quem tinha posse ou disponibilidade em razão do cargo, para onde o dinheiro foi e qual proveito próprio ou alheio a acusação pretende demonstrar.
“Desvio de verba” é uma expressão ampla. O caso pode envolver peculato, emprego irregular de verbas, corrupção, fraude em contratação, lavagem de dinheiro ou apenas falha administrativa. Cada enquadramento exige elementos diferentes. Este guia explica como a defesa organiza documentos, rastreia pagamentos, separa irregularidade de crime e atua da investigação ao julgamento.
Pontos centrais da atuação
- Definir o enquadramento jurídico
- Compreender o peculato-desvio
- Reconstruir o fluxo dos recursos
- Separar erro administrativo e crime
- Atuar na investigação e no processo
- Organizar as entregas técnicas da defesa
O primeiro passo é definir qual acusação existe
O artigo 312 do Código Penal trata do peculato: apropriar-se o funcionário público de dinheiro, valor ou bem móvel que possua em razão do cargo, ou desviá-lo em proveito próprio ou alheio. A mesma pena alcança a subtração facilitada pela função. Há ainda o peculato culposo, com estrutura e consequências próprias, e tipos diferentes para situações que não se ajustam ao artigo 312.
A acusação deve indicar a modalidade, o objeto material e a contribuição de cada pessoa. Gestor, ordenador de despesa, fiscal, servidor, fornecedor e beneficiário não respondem automaticamente pelo mesmo fato. Para particulares, a responsabilização depende de participação consciente no crime próprio e de prova do vínculo subjetivo com o agente público, não apenas de ter recebido um pagamento estatal.
- Qual verba, bem ou valor está em discussão?
- Quem tinha posse ou disponibilidade em razão da função?
- Qual ato teria alterado a destinação?
- Quem teria obtido proveito próprio ou alheio?
- Há documentos de entrega do objeto contratado?
- A acusação descreve dolo e participação individual?
No peculato-desvio, o agente dá ao bem destinação diversa daquela devida, com finalidade de proveito próprio ou de terceiro. A análise precisa percorrer autorização, empenho, liquidação, pagamento e destino final. Um procedimento administrativo defeituoso pode ser grave, mas não substitui a demonstração da conduta penal, do dolo e do benefício exigidos pelo tipo.
Em precedente sobre aplicação de recursos em finalidade pública, o STJ distinguiu a incorreção administrativa do peculato quando não havia alteração para proveito privado. Em outro eixo, o tribunal reconhece que o desvio se consuma com a mudança de destino, ainda que o proveito pretendido não chegue materialmente ao agente. A aparente tensão se resolve pela prova do propósito e do destinatário econômico ou funcional da operação.
Rastreamento financeiro e documental
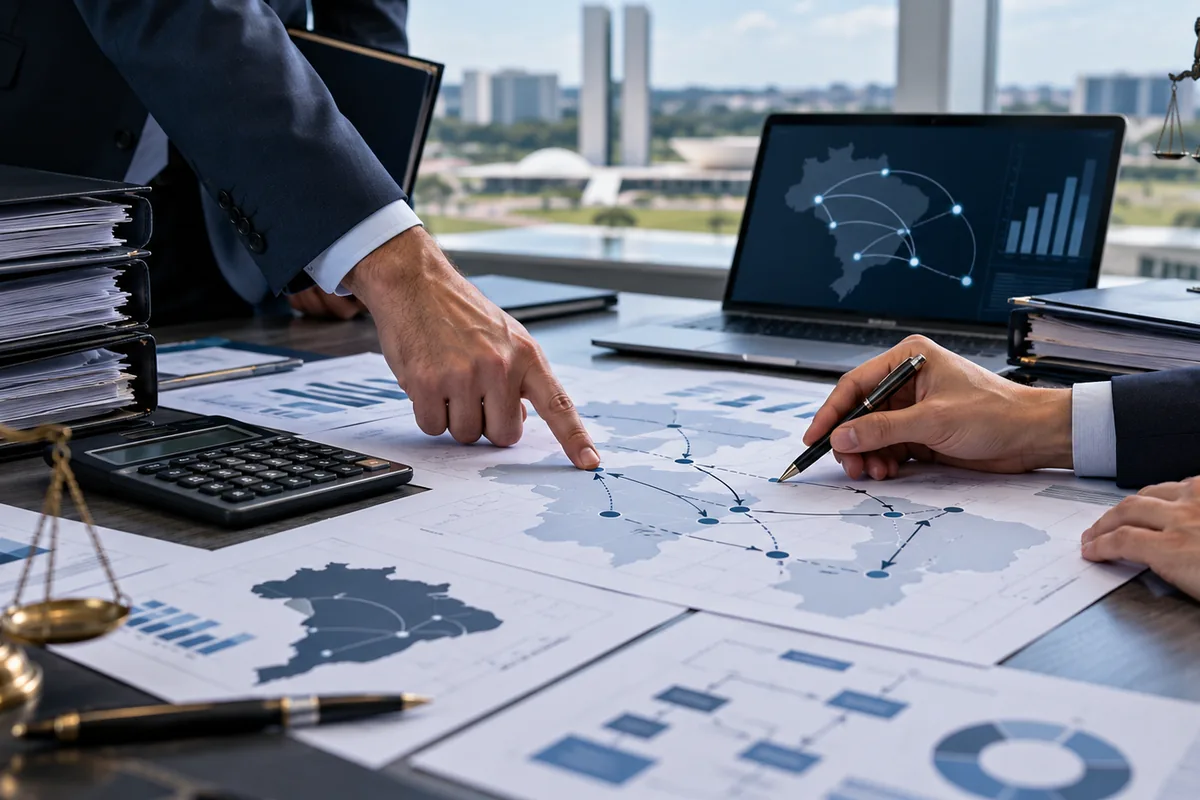
O advogado organiza uma trilha que começa na origem orçamentária e termina no uso final dos valores. Edital, convênio, plano de trabalho, nota de empenho, atesto, ordem bancária, nota fiscal, extrato e comprovante de entrega devem conversar entre si. Quando há subcontratação ou transferência a empresas relacionadas, a cadeia precisa prosseguir até pessoas físicas ou despesas efetivamente realizadas.
A perícia contábil pode validar valores, datas, saldos e vínculos societários, mas as perguntas jurídicas orientam o escopo. Não basta somar pagamentos. É preciso separar recursos públicos de receitas privadas, despesas compatíveis de retiradas sem lastro, valores devolvidos de proveito consolidado e falha de documentação de serviço inexistente. A matriz deve registrar fonte, responsável, finalidade declarada e evidência de execução.
Mensagens e e-mails complementam o fluxo ao revelar quem autorizou, questionou ou recebeu informação. Arquivos devem ser preservados com metadados, sem copiar apenas capturas convenientes. Uma conversa completa pode mostrar pressão, erro técnico, correção espontânea ou ciência prévia do desvio. O contexto temporal é decisivo para diferenciar participação dolosa de providência tomada depois do fato.
Como separar irregularidade administrativa e crime
A fronteira não depende do nome dado por auditoria ou relatório preliminar. A defesa verifica se houve descumprimento formal, mudança de finalidade dentro do interesse público, sobrepreço, serviço não prestado, simulação ou transferência para benefício particular. Cada hipótese produz consequências distintas nos campos penal, civil, administrativo e de improbidade.
Documentos produzidos pelo controle interno ou tribunal de contas são relevantes, mas não encerram a questão penal. Critérios de glosa, prestação de contas e responsabilização financeira podem ter lógica própria. O processo criminal exige tipicidade, dolo, autoria e prova além de dúvida razoável. Por isso, o advogado confronta premissas técnicas, metodologia de cálculo e efetiva participação do acusado.
Também é necessário separar o prejuízo do proveito. Um gasto ineficiente pode gerar dano sem beneficiar o gestor; uma fraude pode criar proveito mesmo quando parte do objeto foi entregue. O exame de preços, medições, capacidade operacional e destino do excedente ajuda a evitar conclusões automáticas. Quando o recurso permaneceu aplicado em interesse público, a jurisprudência admite discussão específica sobre ausência do dolo do peculato-desvio.
Atuação na investigação e no processo penal
Na investigação, a prioridade é obter acesso ao que já foi reunido, preservar os arquivos originais e mapear medidas cautelares. Busca e apreensão, bloqueio de bens, afastamento de função e quebra de sigilo devem ser lidos segundo objeto, período e fundamentos. A defesa documenta excessos, acompanha perícias e evita que materiais de terceiros ou fora do recorte sejam tratados como prova indiferenciada.
Em junho de 2026, informativo do STJ registrou que a ação penal por peculato-desvio possui justa causa quando há prova inicial de materialidade e indícios suficientes de autoria, deixando controvérsias sobre dolo, domínio do fato e natureza dos atos para a instrução. Isso reforça duas frentes: discutir acusações puramente conjecturais e, quando o processo prossegue, preparar prova completa para a audiência.
A resposta à acusação pode apontar inépcia, falta de individualização, ausência de justa causa e nulidades, além de indicar testemunhas e provas. A audiência deve esclarecer atribuições, fluxos de aprovação, efetiva entrega, ordens recebidas e conhecimento de cada pessoa. Nas alegações finais, o trabalho é ligar cada elemento do artigo 312 ao que a instrução demonstrou ou deixou de demonstrar.
Quais entregas técnicas ajudam a defesa
- Cronologia de autorizações, pagamentos e entregas.
- Mapa de contas, empresas e beneficiários finais.
- Quadro de atribuições formais de cada investigado.
- Conciliação entre contrato, medição, nota fiscal e pagamento.
- Inventário de mensagens com arquivos originais preservados.
- Relatório de divergências entre auditoria e documentação.
- Quesitos para perícia contábil, documental ou digital.
- Matriz de imputação por pessoa e por operação.
Essas peças não substituem a manifestação jurídica. Elas tornam o volume de informação verificável e ajudam a decidir quais teses têm suporte. Uma boa defesa reconhece documentos desfavoráveis, testa explicações e evita narrativas incompatíveis. Ao comparar o caso com o guia sobre etapas do processo por desvio de verbas, é possível situar cada entrega no momento processual correto.
Quando há contratação pública, também pode ser necessário separar o suposto desvio de acusações de fraude à licitação. Os fatos podem aparecer juntos, mas os tipos penais, os agentes e as provas não são idênticos. Individualizar impede duplicação de fundamentos e permite discutir concurso de crimes, absorção ou autonomia conforme a descrição concreta.
Bens bloqueados e outras medidas cautelares
Investigações de desvio frequentemente vêm acompanhadas de bloqueio patrimonial. A decisão deve indicar base legal, valor relacionado ao fato e elementos que justifiquem alcançar cada pessoa. A defesa compara o montante indisponível com o suposto prejuízo, identifica duplicidade de constrições entre réus e distingue patrimônio próprio de bens de terceiros ou valores protegidos. O debate patrimonial não substitui a defesa de mérito, mas evita excesso capaz de paralisar atividade lícita.
Outras cautelares, como afastamento da função, proibição de contato e restrição de acesso a órgãos, exigem necessidade atual. O advogado verifica se a investigação já recolheu documentos, se o risco apontado é concreto e se medidas menos intensas seriam suficientes. A revisão periódica é importante porque fundamentos existentes no início podem desaparecer após apreensões, oitivas ou mudança de cargo.
Individualização evita responsabilidade por posição
Em estruturas públicas complexas, assinaturas passam por vários setores. A presença do nome em empenho, parecer ou ordem de pagamento prova uma intervenção formal, mas não esclarece sozinha conhecimento, poder de decisão ou adesão a desvio. A defesa deve reconstruir competências normativas, fluxos de conferência e informações disponíveis no momento de cada ato. Isso permite diferenciar quem concebeu, executou, fiscalizou, autorizou ou apenas processou uma etapa regular.
Para fornecedores e terceiros, a análise precisa mostrar se havia ciência sobre a origem e o destino ilícito. Serviço efetivamente prestado, preço compatível, capacidade operacional e comunicações transparentes podem afastar a inferência de ajuste. Já notas sem entrega, repasses imediatos e relações ocultas exigem explicação documentada. O ponto é sempre a conduta concreta, e não a proximidade pessoal ou empresarial considerada isoladamente.
A mesma lógica vale para assessorias técnicas e pareceres. Uma recomendação equivocada pode decorrer de informação incompleta, divergência interpretativa ou negligência; para integrar um esquema doloso, é preciso demonstrar adesão consciente. Versões de documentos, alertas registrados, limites do escopo contratado e respostas dadas pela administração ajudam a reconstruir aquilo que cada profissional sabia quando se manifestou.
Perguntas frequentes
Todo uso incorreto de verba pública é peculato?
Não. Pode haver irregularidade administrativa, outro crime ou fato atípico. O peculato-desvio exige os elementos do artigo 312, inclusive desvio em proveito próprio ou alheio e dolo correspondente. A finalidade efetiva e a participação individual precisam ser provadas.
Particular pode responder por peculato?
Pode participar do crime próprio quando atua conscientemente com o funcionário público e conhece a condição funcional relevante. O simples recebimento de pagamento estatal não basta. A acusação deve demonstrar conduta, liame subjetivo e contribuição para o desvio.
A devolução do dinheiro encerra o processo?
A devolução pode influenciar reparação, cautelares e dosimetria, mas não apaga automaticamente um crime já consumado. Seu efeito depende da modalidade, do momento, da voluntariedade e do restante da prova. A estratégia deve evitar interpretações precipitadas.
Para que serve a perícia contábil?
Ela pode rastrear recursos, conciliar documentos, medir valores e testar vínculos entre pagamentos e entregas. O resultado é mais útil quando parte de quesitos jurídicos específicos e preserva a separação entre dado financeiro, inferência e conclusão penal.
Conclusão
A atuação do advogado em desvio de verbas públicas combina análise penal, documentação administrativa, finanças e prova digital. O objetivo é definir o tipo imputado, reconstruir o caminho do recurso, identificar o papel de cada pessoa e mostrar onde existe dolo, benefício, erro ou simples hipótese sem confirmação.
O Vieira Braga Advogados atua em investigações e processos por crimes contra a Administração Pública. Uma avaliação inicial permite organizar prazos, documentos, cautelares e perícias conforme o estágio do caso, sem prometer resultado e sem transformar irregularidades genéricas em conclusões penais automáticas.