Buscar um advogado para processar banco costuma ser o passo seguinte a uma fraude, cobrança indevida, bloqueio de conta, contrato desconhecido ou atendimento que não resolve o problema. Mas uma ação não começa pela indignação: ela começa pela definição do erro, do pedido e das provas que ligam a conduta da instituição ao prejuízo.
Nem todo conflito precisa ir imediatamente ao Judiciário. SAC, ouvidoria, Consumidor.gov.br e Procon podem corrigir falhas e produzir documentação. Em outros casos, a urgência ou a resistência do banco justifica avaliar medida judicial. Este guia explica como organizar o caso sem prometer êxito automático.
Roteiro da decisão
- Quando uma ação pode ser necessária
- Quais provas reunir
- Como usar os canais prévios
- Quais pedidos podem ser avaliados
- Como escolher o procedimento
- Perguntas frequentes
Quando processar o banco pode ser necessário?
A via judicial pode ser considerada quando existe lesão concreta e a solução administrativa falhou, quando o banco mantém desconto ou bloqueio que causa prejuízo imediato, quando é preciso obter documento recusado ou quando a reparação ultrapassa o que os canais internos conseguem oferecer.
Os casos mais comuns incluem:
- Pix, transferência ou compra contestada após fraude;
- empréstimo ou cartão que o cliente não reconhece;
- desconto consignado sem autorização válida;
- conta bloqueada sem explicação suficiente;
- tarifa, seguro ou serviço não solicitado;
- negativação ligada a débito inexistente ou pago;
- portabilidade ou refinanciamento diferente da oferta;
- saque ou pagamento processado em duplicidade;
- falha na segurança da conta ou no atendimento de alerta;
- descumprimento de acordo formal.
O simples fato de o banco negar uma reclamação não garante procedência da ação. É preciso examinar contrato, autenticação, comportamento do cliente, alertas, respostas e dano. Em fraudes, por exemplo, a discussão pode envolver falha do serviço, perfil da transação, mecanismos de segurança e reação após o aviso.
O Código de Defesa do Consumidor protege informação adequada, segurança e reparação, além de permitir a análise de cláusulas abusivas. Consulte o texto compilado oficial do CDC. A aplicação ao caso depende da relação e dos fatos comprovados.
Quais provas levar ao advogado?
Organize os documentos antes de escrever uma narrativa longa. A prova deve mostrar o estado anterior, o evento, a comunicação ao banco e a consequência. Arquivos originais são preferíveis a imagens recortadas sem data.
- extratos completos do período relevante;
- contratos, propostas e termos eletrônicos;
- comprovantes de transações e destinatários;
- capturas do aplicativo com data e contexto;
- e-mails, SMS e mensagens do banco;
- protocolos de SAC e ouvidoria;
- respostas formais e gravações disponibilizadas;
- boletim de ocorrência em caso de fraude;
- notas fiscais e comprovantes do prejuízo;
- consulta de negativação, se houver;
- faturas, planilhas e memória de cálculo;
- cronologia curta com horários e ações.
Preserve o aparelho e não apague conversas relevantes. Não edite prints para destacar informações; faça uma cópia e mantenha o original. Se o golpe envolveu acesso remoto, registre quais aplicativos foram instalados e quando as credenciais foram alteradas.
Um advogado para processar banco precisa conhecer também fatos desfavoráveis: compartilhamento de senha, confirmação de operação, valor recebido ou demora para comunicar. Omissões podem enfraquecer a estratégia e criar contradições. A análise responsável trabalha com o quadro completo.
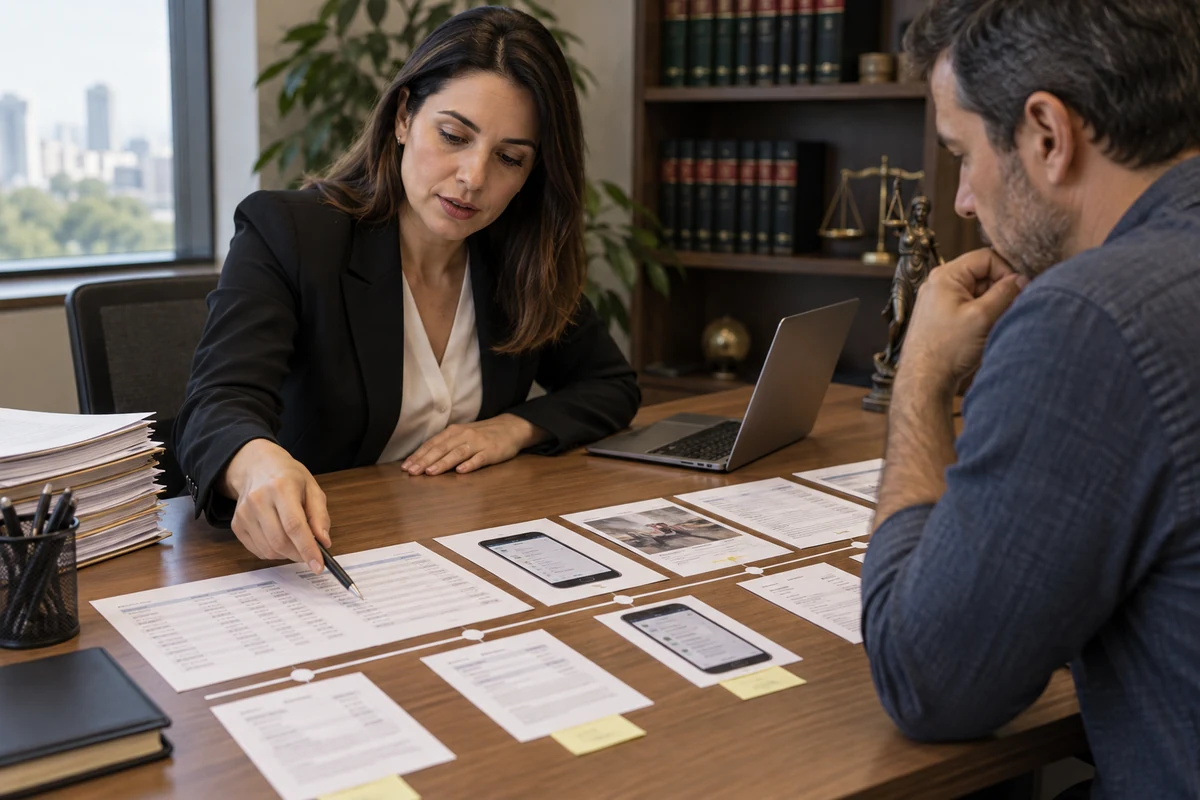
Construa uma linha do tempo verificável
Use uma tabela com data, horário, evento, documento e reação. Em uma fraude, por exemplo: primeiro contato do golpista, acesso ao aplicativo, transação, alerta, ligação ao banco, bloqueio e resposta. Em contrato, registre oferta, assinatura, liberação, primeiras cobranças e reclamação.
A linha do tempo mostra urgência e causalidade. Ela também permite conferir se o banco teve oportunidade de impedir ou mitigar o dano. Protocolos sem vínculo com o evento precisam ser associados ao pedido feito e à resposta recebida.
Quando há várias transações, não some tudo em um único número. Separe data, valor, destinatário, autenticação e contestação. Indique quais operações são reconhecidas e quais não são. Essa precisão facilita a defesa do caso e evita pedido excessivo.
SAC, ouvidoria, Banco Central e Consumidor.gov.br
O Banco Central orienta procurar inicialmente agência ou SAC e, depois, a ouvidoria. Se o problema continuar, é possível recorrer a órgãos de defesa do consumidor, Consumidor.gov.br ou registrar reclamação no próprio BC. Veja a orientação oficial em reclamações contra bancos.
A reclamação ao Banco Central é encaminhada à instituição e ajuda a supervisão, mas o BC informa que não decide o conflito individual nem concede indenização. Consumidor.gov.br permite diálogo direto com empresas participantes. O portal oficial do Consumidor.gov.br explica o funcionamento e os prazos de resposta.
Faça um pedido específico: cancelar contrato X, apresentar autenticação, estornar operação Y, liberar saldo, corrigir cadastro ou fornecer memória de cálculo. Reclamações genéricas geram respostas genéricas. Anexe apenas documentos necessários e remova dados de terceiros sem relação com o problema.
A tentativa prévia não é condição absoluta para toda ação, mas pode resolver e formar prova. Em urgência real, esperar semanas pode ser inadequado. A estratégia deve equilibrar risco, prazo e possibilidade de solução.
O que pode ser pedido em uma ação?
Os pedidos dependem do problema. Podem envolver declaração de inexistência, cancelamento, obrigação de fazer, interrupção de desconto, restituição, exibição de documentos, revisão de cláusula e reparação por danos. Não é responsável pedir tudo de forma automática.
Restituição exige identificar o que foi pago, por qual causa e em qual período. Dano material precisa ser demonstrado. Dano moral é avaliado pelas circunstâncias; aborrecimento ou resposta insatisfatória não geram indenização automática. Negativação, bloqueio de verba essencial, fraude e exposição podem ter consequências diferentes.
Tutela de urgência pode ser considerada quando há probabilidade do direito e risco de dano ou inutilidade da decisão final. Extrato atual, contrato contestado, protocolos e impacto concreto são relevantes. O pedido não deve antecipar integralmente o mérito sem base.
Em golpe, veja também o guia do advogado especialista em fraude bancária. Se o conflito envolve folha ou benefício, consulte a análise do empréstimo consignado.
Juizado Especial ou Justiça comum?
A escolha depende do valor, complexidade, necessidade de perícia, partes e estratégia. O Juizado busca simplicidade e tem limites próprios. Casos com prova técnica extensa, múltiplos réus ou pedidos complexos podem exigir outro procedimento. Não escolha apenas pela expectativa de rapidez.
Competência territorial também precisa ser conferida. Contrato, domicílio do consumidor e local do fato podem ser relevantes. A ação deve identificar corretamente a pessoa jurídica responsável; marca comercial, banco, instituição de pagamento e correspondente podem não ser a mesma entidade.
Há prazos para diferentes pretensões. A data do fato, da ciência, do pagamento e da resposta pode alterar a contagem. Procure avaliação cedo, principalmente quando extratos e logs podem deixar de ficar disponíveis.
Custos, riscos e expectativas
Antes de contratar, pergunte sobre honorários, despesas, possibilidade de perícia, recursos e sucumbência. Gratuidade não é automática e depende de requisitos. O contrato deve dizer o que está incluído e como funciona o êxito, se houver.
Processo não garante solução imediata. O banco pode contestar, juntar documentos e recorrer. A prova pode exigir esclarecimento técnico. Um atendimento sério apresenta cenários, não promessa. Também explica se acordo é vantajoso e quais direitos seriam quitados.
Quando houver proposta, compare valor líquido, prazo, obrigação de sigilo, quitação e baixa de registros. Não aceite apenas porque o número parece alto; confira o que será encerrado e se a solução prática ocorrerá.
Como escolher o profissional
Verifique inscrição profissional, experiência em Direito Bancário, clareza do diagnóstico e contrato. Leve uma pasta organizada. O advogado para processar banco deve distinguir providência urgente, prova faltante e expectativa realista.
Evite quem garante indenização, pede acesso à conta, solicita senha ou orienta fabricar prova. O profissional não precisa movimentar seu dinheiro para analisar o caso. Procuração e documentos devem ter finalidade clara.
Antecipe a defesa do banco
Antes de ajuizar, pergunte quais argumentos a instituição provavelmente apresentará. Em fraude, ela pode afirmar que a senha, biometria ou dispositivo habitual validaram a operação. Em contrato, pode juntar termo eletrônico e comprovante de crédito. Em bloqueio, pode invocar prevenção a ilícitos ou obrigação regulatória. Conhecer a defesa permite buscar prova específica.
Autenticação não deve ser analisada isoladamente. Verifique horário, localização aproximada, aparelho, mudança de senha, inclusão de favorecido, valor, padrão anterior e alertas. Uma operação autenticada pode ter ocorrido sob engenharia social; isso não produz automaticamente responsabilidade do banco nem elimina a necessidade de examinar seus mecanismos de segurança.
Se houve depósito ou benefício econômico, explique o destino. Em empréstimo desconhecido, o valor pode ter entrado na conta, sido desviado ou usado para quitar outro contrato. Pedir inexistência sem tratar esse fato cria lacuna. A estratégia deve prever restituição segura do que não pertence ao consumidor, quando cabível.
Em revisão contratual, não basta dizer que juros são altos. Compare taxa contratada, CET, modalidade, risco, data e informação fornecida. Identifique cláusula e efeito financeiro. Cálculo sem contrato ou comparação com produto diferente pode ser impugnado.
Também separe falha de atendimento de dano indenizável. Protocolos repetidos mostram resistência, mas a reparação depende das consequências. Registre tempo de bloqueio, perda de compromisso, cobrança efetiva, exposição, restrição e gastos. Prova contemporânea é mais forte que reconstrução tardia.
Se o banco corrigiu parte do problema, atualize o pedido. Informe estornos, liberações, acordos e valores recebidos. Manter pretensão já satisfeita pode reduzir credibilidade e gerar discussão sobre excesso. O processo deve refletir o estado atual na data do ajuizamento.
Perguntas frequentes
Preciso reclamar antes de processar?
Nem sempre como requisito formal, mas a reclamação pode resolver e comprovar que o banco conheceu o problema. Em urgência, a espera deve ser avaliada para não ampliar o dano.
O Banco Central manda o banco devolver o dinheiro?
O BC informa que não resolve conflitos individuais nem concede reparação. A reclamação é encaminhada à instituição e serve à supervisão. Restituição pode depender de acordo ou decisão judicial.
Posso pedir dano moral em qualquer caso?
O pedido pode ser avaliado, mas a indenização não é automática. É preciso demonstrar irregularidade e circunstâncias relevantes. O tribunal examina gravidade, duração, consequências e outras provas.
Quanto tempo leva uma ação?
Não existe prazo único. Procedimento, tribunal, prova, defesa, audiência e recursos influenciam. Tutela urgente pode ser analisada no início, mas depende dos requisitos e documentos.
Print do aplicativo serve como prova?
Pode ajudar, sobretudo com data, identificação e contexto. Preserve arquivo original e complemente com extratos, protocolos e documentos oficiais. Print isolado pode não mostrar toda a transação.
Como escolher advogado?
Procure clareza, experiência, contrato e ausência de promessa garantida. Um bom advogado para processar banco examina prova, pedido, procedimento e risco antes de propor ação.
Uma ação bancária forte nasce de fatos organizados, pedidos proporcionais e provas preservadas. Canais prévios podem resolver ou documentar; quando não bastam, a via judicial deve enfrentar exatamente a falha, o prejuízo demonstrado e a resposta concreta que o consumidor realmente precisa obter em tempo útil e seguro.