
O cálculo de danos materiais começa por uma pergunta simples: qual foi a diferença concreta entre a situação patrimonial da vítima antes e depois do fato? A resposta, porém, não deve ser construída com um número aproximado ou apenas com a soma de notas fiscais. É preciso identificar cada perda, demonstrar o vínculo com o evento e separar o que já saiu do patrimônio daquilo que razoavelmente deixou de entrar.
Uma planilha bem montada ajuda a organizar o pedido, mas não substitui a prova. Ela funciona como índice: cada linha precisa apontar para um documento, uma fotografia, um orçamento, um comprovante de pagamento ou outro elemento capaz de sustentar o valor. Neste guia, você encontra um método prático para estruturar essa conta sem duplicar despesas, confundir dano material com dano moral ou transformar expectativa em lucro cessante.
Neste guia: entenda o que entra no cálculo, aprenda a montar a planilha, confira a prova dos danos emergentes e veja como tratar lucros cessantes.
O que entra no cálculo de danos materiais?
O ponto de partida está nos artigos 402 e 403 do Código Civil. Em linhas gerais, as perdas e danos abrangem o que a pessoa efetivamente perdeu e o que razoavelmente deixou de lucrar, desde que exista consequência direta e imediata do fato. Já o artigo 944 estabelece que a indenização deve ser medida pela extensão do dano. O texto atualizado pode ser consultado na versão oficial do Código Civil no Planalto.
Na prática, o cálculo costuma reunir duas categorias. O dano emergente é a diminuição patrimonial já ocorrida: o preço do conserto, a compra de um item substituto, a despesa médica, o frete perdido ou o valor pago indevidamente. Os lucros cessantes correspondem à receita líquida que provavelmente teria sido obtida sem o evento danoso. Essa segunda parcela exige atenção especial porque não se confunde com faturamento bruto nem com uma expectativa genérica.
- Descreva o evento: informe data, local, envolvidos e o que aconteceu.
- Liste os bens ou valores atingidos: use uma linha para cada item.
- Classifique a perda: dano emergente, lucro cessante ou despesa futura necessária.
- Vincule a prova: anote o nome do arquivo ou documento correspondente.
- Registre a data-base: indique quando o valor foi pago ou apurado.
- Desconte vantagens diretamente relacionadas: seguro, reembolso ou valor recuperado.
- Evite duplicidade: não cobre simultaneamente reparo integral e substituição do mesmo bem.
- Separe atualização: deixe juros e correção em coluna própria, conforme o critério aplicável.
Como montar uma planilha de prejuízos
A planilha deve permitir que outra pessoa entenda a conta sem depender de explicações orais. Uma estrutura útil contém as colunas: número do item, data, descrição, categoria, valor original, valor recuperado, valor líquido, documento comprobatório e observação sobre o nexo causal. Se houver mais de um responsável ou mais de um fato, acrescente uma coluna para identificar a origem de cada parcela.
Imagine que um vazamento danificou móveis, exigiu hospedagem temporária e impediu o uso de um imóvel alugado. A troca do armário, a limpeza especializada e a diária de hotel podem aparecer em linhas separadas, desde que necessárias e comprovadas. A perda de aluguel exige demonstração distinta: contrato, histórico de recebimentos, período efetivo de indisponibilidade e despesas que seriam suportadas mesmo sem o problema.
Na coluna “valor líquido”, use uma fórmula transparente: valor comprovado menos reembolso ou recuperação. Se o seguro pagou parte do conserto, por exemplo, o pedido contra o responsável deve considerar quem suportou cada parcela e eventual direito de regresso da seguradora. Cobrar novamente aquilo que já foi integralmente reembolsado pode gerar enriquecimento sem causa.
Também é recomendável manter os arquivos em pastas com o mesmo código usado na planilha: “Item 01 – nota fiscal”, “Item 01 – comprovante” e “Item 01 – fotografia”. Esse cuidado facilita a conferência, reduz omissões e ajuda a identificar cedo despesas que ainda precisam de explicação ou documento complementar.
Se o conjunto documental estiver disperso, vale começar pela organização cronológica das provas. A mesma lógica de linha do tempo ajuda a demonstrar quando o prejuízo surgiu, como aumentou e quais medidas foram tomadas para reduzi-lo.
Danos emergentes: como provar o que saiu do patrimônio
O dano emergente não é necessariamente o preço de um bem novo. O critério depende do que é necessário para recompor a situação anterior, sem deixar a vítima em posição pior nem melhor do que estaria sem o fato. Se um equipamento pode ser reparado com segurança, o orçamento do conserto pode ser a referência. Se a perda é total, idade, estado de conservação, valor de mercado e custo de substituição equivalente ganham relevância.
Notas fiscais são fortes, mas não são a única prova possível. Recibos, transferências bancárias, contratos, laudos técnicos, fotografias datadas, conversas, protocolos e orçamentos também podem compor o conjunto. Quando o pagamento ainda não foi realizado, dois ou três orçamentos comparáveis ajudam a demonstrar que o valor pedido não foi escolhido arbitrariamente.
Despesas indiretas merecem uma explicação causal. Transporte por aplicativo durante o conserto do carro, por exemplo, pode ser pertinente se houver demonstração da indisponibilidade do veículo e da necessidade dos deslocamentos. Já gastos sem relação clara com o evento podem ser excluídos. O melhor teste é perguntar: essa despesa existiria, nesse valor e nessa data, se o fato danoso não tivesse ocorrido?
Lucros cessantes: receita provável não é faturamento bruto
Para estimar lucros cessantes, o histórico anterior costuma ser mais confiável do que projeções otimistas. Extratos, livros-caixa, notas fiscais, agenda de serviços, contratos recorrentes e declarações contábeis podem revelar a média de receita no mesmo período. Em seguida, devem ser descontados custos variáveis que não ocorreram porque a atividade ficou paralisada, como matéria-prima, comissões ou taxas diretamente ligadas à venda.
Uma fórmula didática é: receita provável menos custos evitados igual a lucro cessante estimado. Se um motorista deixou de trabalhar por dez dias, não basta multiplicar o maior faturamento diário do aplicativo pelo período. É preciso observar histórico compatível, dias efetivamente trabalhados, combustível, taxas da plataforma e eventual renda obtida por meio alternativo.
O Superior Tribunal de Justiça ressalta que a indenização por lucros cessantes depende de comprovação objetiva e não pode se apoiar apenas em conjecturas. A orientação pode ser lida na notícia institucional do STJ sobre a prova do lucro cessante. Isso não exige adivinhar o futuro com exatidão, mas demanda parâmetros anteriores e circunstâncias concretas.
Atividades recém-iniciadas, negócios sazonais e profissionais com renda oscilante exigem método ainda mais cuidadoso. Contratos já fechados, reservas canceladas, pedidos firmes, média de períodos equivalentes e laudo contábil podem ser mais adequados do que uma média anual simples. A escolha do parâmetro deve ser explicada na própria memória de cálculo.
Correção monetária, juros e data-base
O valor histórico da despesa e o valor atualizado não devem ser misturados sem indicação do método. Registre primeiro quanto foi pago, em qual data e por qual item. Depois, em coluna separada, aplique o índice e o termo inicial juridicamente adequados ao caso. Responsabilidade contratual, extracontratual, relação de consumo e condenação judicial podem ter critérios diferentes.
Juros moratórios também não são um percentual livremente escolhido. O marco inicial pode variar conforme a natureza da obrigação, a ocorrência do evento, a citação ou outro elemento definido pela legislação e pela decisão judicial. Por isso, uma estimativa inicial deve ser identificada como tal. Na liquidação, é importante conferir o título executivo e os índices efetivamente determinados.
Quando há muitas parcelas em datas diferentes, o cálculo individualizado evita distorções. Atualizar todo o total a partir da data do primeiro gasto pode superestimar valores; usar apenas a data do último pode reduzir indevidamente a recomposição. A memória deve conservar o valor original de cada linha para permitir auditoria.
Erros que enfraquecem o pedido de indenização
- Somar dano moral à planilha patrimonial: o dano moral segue critérios próprios e não corresponde a uma despesa.
- Usar apenas o preço atual de um item superior: a comparação deve buscar equivalência com o bem perdido.
- Contar o mesmo prejuízo duas vezes: conserto, perda total e substituição não se acumulam automaticamente.
- Ignorar valores recuperados: reembolso, seguro e revenda de salvado precisam aparecer.
- Tratar faturamento como lucro: custos evitados devem ser descontados da receita estimada.
- Incluir despesa sem nexo: cada linha precisa explicar por que decorre do evento.
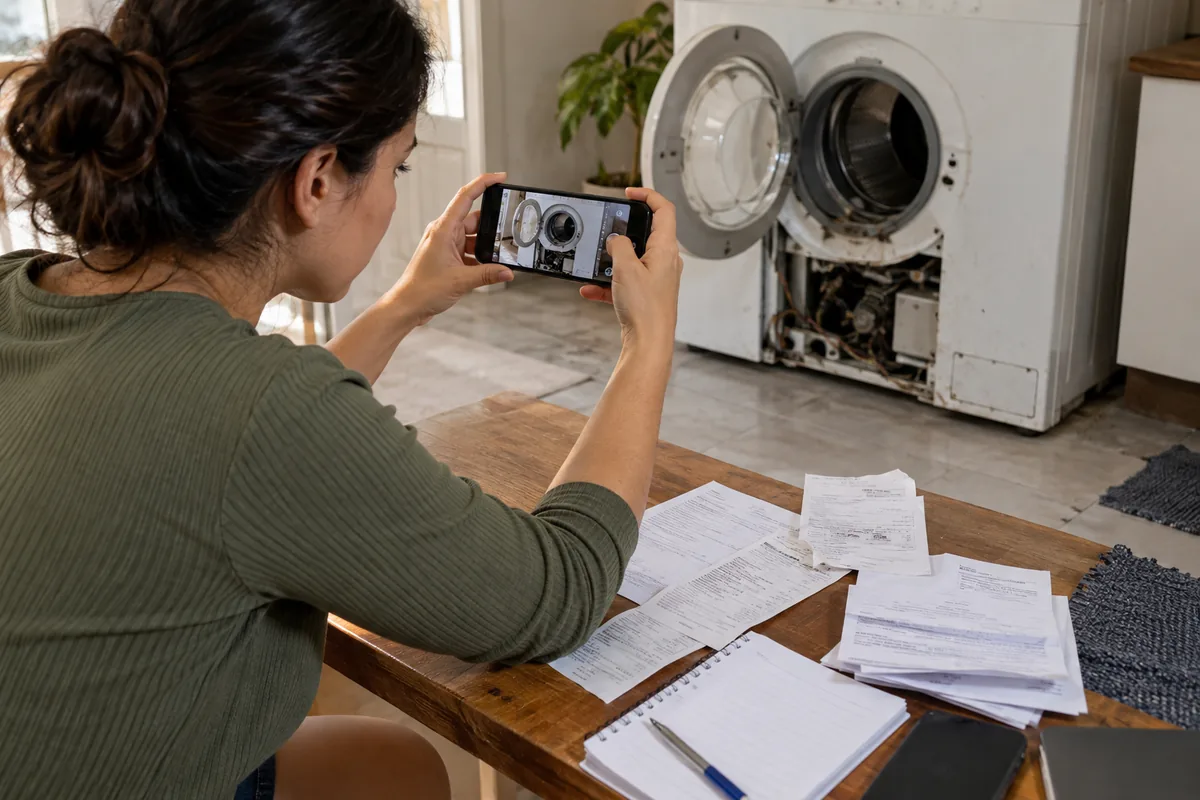
Outro erro comum é descartar o bem antes de documentá-lo. Quando possível e seguro, fotografe o estado, preserve números de série, guarde peças relevantes e obtenha laudo antes do descarte. Se houver risco à saúde ou falta de espaço, registre o motivo e a forma de destinação. A coerência temporal entre o evento, a reclamação, o orçamento e o pagamento fortalece a narrativa.
Se houver contestação sobre o preço, documente também o critério de escolha. Guarde capturas de ofertas equivalentes, identifique modelo, capacidade, idade e estado do bem e anote por que determinado orçamento é comparável. Quanto mais clara a referência, menor o risco de a discussão sobre o valor esconder o prejuízo principal.
Checklist antes de apresentar a conta
Revise se a planilha fecha com os documentos, se os valores recuperados foram descontados e se cada lucro cessante tem parâmetro histórico. Confirme ainda se as datas, nomes e descrições são consistentes. Uma memória de cálculo confiável permite que o responsável, o advogado, o perito e o juiz reproduzam o resultado.
Quando o prejuízo decorre de fornecedor, o guia sobre reparação por dano causado por empresa ajuda a escolher o canal de reclamação e a separar produto, serviço, cobrança e oferta antes de formalizar o pedido.
- O fato e a cronologia estão descritos com clareza?
- Cada item possui prova e vínculo com o evento?
- Os custos evitados foram retirados dos lucros cessantes?
- Os reembolsos e recuperações foram abatidos?
- O índice de atualização e a data-base estão identificados?
- Há algum pedido duplicado ou baseado apenas em hipótese?
Perguntas frequentes sobre cálculo de danos materiais
Preciso ter nota fiscal de toda despesa?
Não necessariamente, mas o valor deve ser comprovado por um conjunto confiável. Recibo, transferência bancária, contrato, orçamento, fotografia, laudo e conversa podem complementar a prova. A ausência de nota fiscal exige explicação mais cuidadosa sobre a existência, a necessidade e o montante da despesa.
Posso usar o orçamento mesmo sem ter feito o conserto?
O orçamento pode demonstrar o custo estimado da recomposição, especialmente quando a vítima ainda não dispõe do dinheiro para pagar. É recomendável apresentar propostas comparáveis e laudo sobre a necessidade do serviço. O caso concreto definirá se o valor será reconhecido e como será apurado.
Como calcular renda perdida de autônomo?
Use um período histórico representativo, compare dias equivalentes e desconte custos que não ocorreram. Extratos, notas, agenda, contratos e registros de plataforma ajudam a provar a atividade. Eventos sazonais ou contratos específicos devem ser tratados separadamente para evitar uma média artificial.
Danos materiais e morais podem ser pedidos juntos?
Sim, quando os fatos sustentam ambos, mas os pedidos têm fundamentos e provas diferentes. O dano material busca recompor o patrimônio; o dano moral protege esfera extrapatrimonial. O simples prejuízo financeiro não gera automaticamente dano moral, e a planilha patrimonial não deve atribuir um preço à angústia.
Conclusão
Calcular danos materiais é reconstruir o caminho do prejuízo com método verificável. A planilha organiza, os documentos comprovam e a explicação causal conecta cada parcela ao evento. Separar dano emergente, lucro cessante, recuperação e atualização evita exageros e torna o pedido mais claro. Em casos complexos, uma análise jurídica e, quando necessário, contábil ajuda a definir o critério adequado antes de formalizar a cobrança ou ajuizar a ação.

