
Cláusulas abusivas no financiamento podem aparecer em juros, tarifas, seguros, encargos de atraso, vencimento antecipado ou falta de transparência sobre o custo total. A simples existência de uma cobrança alta, porém, não basta para concluir que houve abuso: é preciso comparar o texto assinado, a modalidade do crédito, as informações fornecidas e o efeito concreto sobre o consumidor.
Para reconhecer abusos no contrato financeiro, este guia mostra como revisar um financiamento de veículo, imóvel ou outro bem sem depender de “limites mágicos”. A análise correta começa pelo Custo Efetivo Total (CET), passa pela taxa mensal e anual, identifica serviços agregados e termina com uma cronologia de cobranças e pagamentos.
O que conferir no contrato
- Quando uma cláusula pode ser abusiva
- CET, juros e valor total
- Tarifas, seguros e serviços
- Encargos por atraso
- Documentos e contestação
Quando uma cláusula de financiamento pode ser abusiva
O art. 51 do Código de Defesa do Consumidor considera nulas, entre outras, cláusulas que eliminem indevidamente a responsabilidade do fornecedor, transfiram responsabilidades a terceiros, imponham desvantagem exagerada ou sejam incompatíveis com a boa-fé. O mesmo diploma exige informação prévia sobre juros, acréscimos, número e periodicidade das parcelas e soma total a pagar.
Consulte diretamente os arts. 51, 52 e 54-B do CDC. Eles ajudam a separar uma condição onerosa, mas informada e válida, de uma disposição que retira direito, oculta custo ou cria desequilíbrio injustificado.
A avaliação precisa considerar o tipo de operação. Um financiamento de veículo com garantia, um crédito pessoal sem garantia e um financiamento imobiliário possuem riscos, prazos e taxas de referência diferentes. Comparar contratos de modalidades distintas produz conclusão enganosa.
Não existe percentual universal que transforme automaticamente os juros de todo financiamento em abusivos. A modalidade, a época, o risco, as garantias e a prova do caso concreto importam.
CET, taxa de juros e valor total: três números diferentes
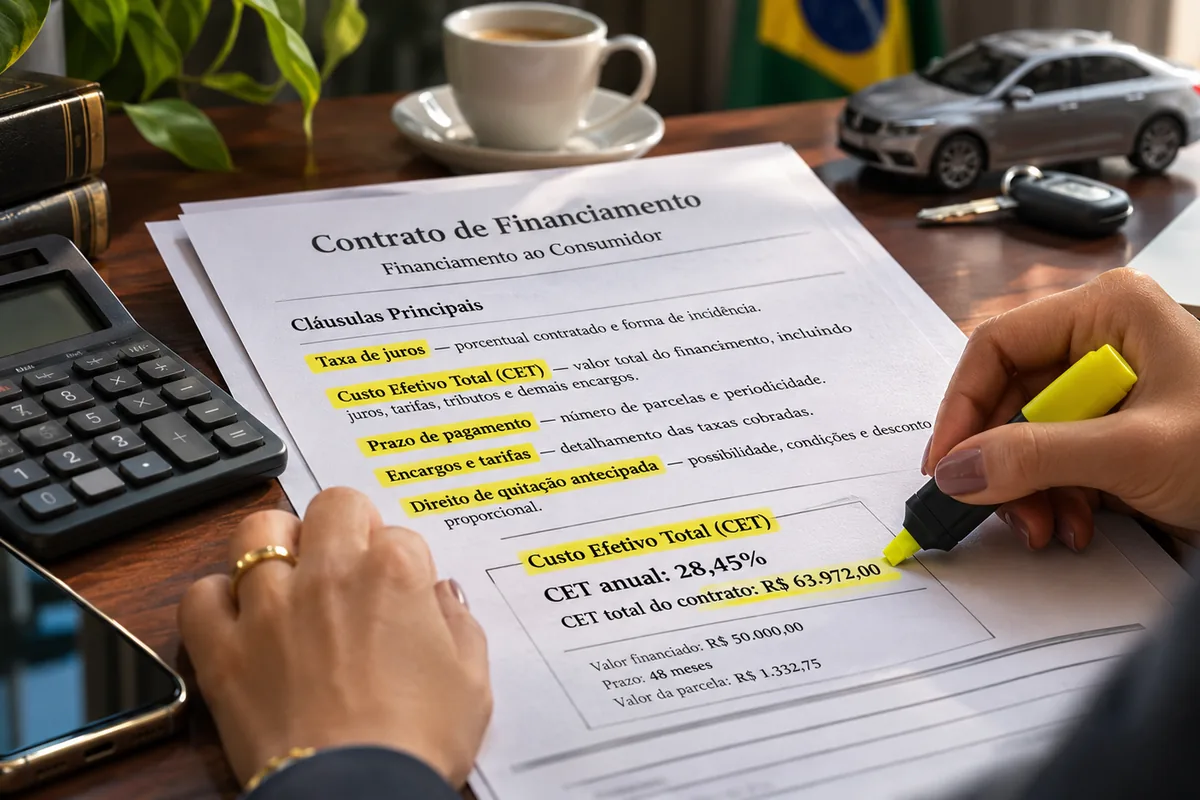
Ao avaliar um contrato de financiamento, lembre que a taxa de juros remunera o capital emprestado. O CET reúne juros, tributos, tarifas, seguros e outras despesas vinculadas à operação. Já o valor total a pagar mostra o efeito monetário final de entrada, parcelas e encargos previstos. Esses três dados devem ser lidos em conjunto.
O Banco Central orienta que o contrato informe taxas efetivas mensal e anual, tributos, tarifas, outras despesas, CET e critérios de cobrança por atraso. Também deve ser fornecida cópia do contrato. Veja a página oficial sobre empréstimos e financiamentos do Banco Central.
Checklist financeiro do contrato
- Valor efetivamente liberado ou financiado.
- Entrada e valor líquido recebido pelo consumidor.
- Taxas efetivas mensal e anual.
- Custo Efetivo Total mensal e anual.
- Número, periodicidade e valor das parcelas.
- Sistema de amortização e evolução do saldo.
- Tributos, tarifas e despesas discriminadas.
- Seguro, assistência ou serviço agregado.
- Encargos de mora e multa por atraso.
- Valor total previsto ao fim da operação.
Uma divergência entre a proposta e o contrato, a ausência de componente relevante do CET ou a cobrança de serviço que não foi autorizado merece apuração. O valor da parcela isoladamente não revela o custo: prazo maior pode reduzir a prestação e aumentar muito o total pago.
Juros acima da média do Banco Central são sempre abusivos?
Não. Em uma investigação sobre juros potencialmente abusivos, o Superior Tribunal de Justiça afirma que a taxa média de mercado é referência importante, mas um percentual acima dela não configura abuso automaticamente. A revisão dos juros remuneratórios é excepcional e depende de demonstração concreta de desvantagem exagerada, considerando as peculiaridades da operação.
Em 2023, o STJ afastou a ideia de limites predeterminados como uma vez e meia, o dobro ou o triplo da média. Leia a notícia oficial “Juros acima de patamar predeterminado não são, por si sós, abusivos”.
Quando o contrato não registra a taxa pactuada, o Tema Repetitivo 234 do STJ estabelece que se aplica a média de mercado da operação equivalente divulgada pelo Banco Central, salvo se a taxa efetivamente cobrada for mais favorável ao cliente. A correção também é possível quando a abusividade fica demonstrada. Consulte o Tema 234 do STJ.
Para uma comparação útil, use a série do Banco Central correspondente à modalidade e ao mês da contratação. Registre a taxa contratada, a taxa média, a garantia oferecida, o prazo, o perfil de risco e o custo adicional. A diferença é um ponto de partida para análise, não uma sentença automática.
Tarifas, seguros e serviços agregados
A busca por cobranças abusivas também deve alcançar custos acessórios. Financiamentos podem incluir avaliação do bem, registro, seguro prestamista, assistência e outros itens. A presença no contrato não prova, sozinha, que a cobrança é válida. É necessário verificar autorização, informação prévia, efetiva prestação do serviço e regras específicas aplicáveis à data da contratação.
O alerta mais frequente é a venda casada: condicionar o crédito à aquisição de produto ou serviço sem escolha real. Em seguros, confira se havia liberdade de contratar outra seguradora, se o prêmio foi informado e se o consumidor recebeu certificado ou condições da apólice. Em tarifa de avaliação, procure laudo ou evidência do serviço.
- Serviço incluído sem aceite destacado.
- Seguro apresentado como obrigatório sem fundamento.
- Tarifa repetida ou sem descrição do fato gerador.
- Valor financiado superior ao preço do bem sem explicação.
- Despesa paga à vista que reaparece nas parcelas.
- Documento ou registro cobrado, mas não entregue.
- Comissão embutida sem aparecer no CET.
- Pacote acessório que não pode ser recusado.
Some cada item ao principal e observe se também gerou juros durante todo o prazo. Uma cobrança acessória aparentemente pequena pode ter impacto relevante quando financiada por anos.
Multa, mora e vencimento antecipado
Cláusulas abusivas no financiamento podem estar ligadas à mora. O contrato deve explicar as consequências do atraso. Separe multa moratória, juros de mora, juros remuneratórios, correção e despesas de cobrança. A cumulação não pode ser analisada apenas pelo nome: o efeito econômico e a compatibilidade entre encargos precisam ser conferidos.
Cláusula de vencimento antecipado torna exigível o saldo em hipóteses previstas, mas não autoriza cálculo obscuro ou cobrança duplicada. Peça memória do saldo, parcelas vencidas, amortizações e encargos. Se houver busca e apreensão, consolidação de propriedade ou risco de leilão, a urgência muda a estratégia e exige análise imediata dos documentos e prazos.
Evite interromper pagamentos por conta própria apenas porque identificou uma dúvida. A mora pode produzir efeitos contratuais e processuais relevantes. O caminho adequado depende do objetivo: corrigir cobrança, obter documentos, negociar, consignar valor ou discutir judicialmente a dívida.
Liquidação antecipada e portabilidade
O consumidor pode pedir cálculo para liquidação antecipada com redução proporcional dos juros e demais acréscimos futuros, conforme o CDC. Compare o saldo informado com a evolução contratual e solicite demonstrativo. A quitação não deve somar parcelas futuras como se todos os juros ainda fossem devidos integralmente.
A portabilidade pode ser alternativa quando outra instituição oferece condições melhores, mas a comparação deve usar CET, prazo restante, garantias e despesas. Uma parcela menor obtida por alongamento pode não representar economia.
Documentos necessários para contestar o financiamento
Para demonstrar o desequilíbrio contratual, organize a prova antes de apresentar reclamação. O conjunto mínimo inclui contrato e anexos, proposta, comprovantes, boletos, extrato de evolução, comunicações comerciais e documento do bem. Se o banco não disponibilizar a composição da dívida, solicite o Documento Descritivo do Crédito (DDC), que deve indicar saldo, evolução, taxa, prazo e parcelas.
- Baixe a versão completa do contrato e das condições gerais.
- Monte uma tabela com valor financiado, parcelas pagas e saldo informado.
- Identifique cada tarifa, seguro ou serviço agregado.
- Compare taxa e modalidade com o período da contratação.
- Marque a cláusula questionada e descreva o prejuízo concreto.
- Peça esclarecimento e memória de cálculo por canal oficial.
- Guarde protocolo, resposta, prazo e arquivos recebidos.
- Use o Consumidor.gov.br ou órgão de defesa quando adequado.
- Procure análise jurídica antes de medida que possa caracterizar mora.
Uma contestação objetiva é mais forte do que uma alegação genérica. Em vez de afirmar apenas “juros abusivos”, indique: modalidade, data, taxa mensal e anual, CET, referência comparativa, garantia, custo agregado e impacto calculado.
Leia também o guia sobre como contestar juros abusivos em financiamento. Para contratos bancários em geral, consulte como identificar cláusulas abusivas em contrato de adesão.
Erros que enfraquecem a revisão do contrato
Alguns pedidos de revisão fracassam porque começam por uma conclusão e só depois procuram prova. Baixar uma planilha genérica da internet, comparar o contrato com a Selic ou usar a taxa de outra modalidade não demonstra abuso contratual. A comparação deve reproduzir a operação contratada e o período correto.
Outro erro é analisar apenas uma página. Condições gerais, proposta, cédula de crédito, quadro-resumo, apólice, registro e anexos podem distribuir custos e obrigações. Sem o conjunto completo, uma tarifa pode parecer inexistente ou uma taxa pode ser confundida com o CET.
Também é arriscado ignorar pagamentos já realizados. A evolução do saldo permite conferir amortização, incidência de juros, atraso e quitação parcial. Compare o que estava previsto com o que foi efetivamente lançado, mês a mês, especialmente após renegociação, carência ou mudança de vencimento.
Por fim, não confunda uma negociação ruim com ilegalidade automática. O contrato pode ser caro e ainda assim transparente; pode ter taxa aparentemente competitiva e esconder serviço não autorizado. A análise dessas cláusulas deve mostrar qual dever foi violado e qual correção é juridicamente possível.
- Usar taxa média de modalidade diferente.
- Comparar datas distintas da contratação.
- Desconsiderar garantia e perfil de risco.
- Somar CET e juros como se fossem cobranças separadas.
- Ignorar seguro e tarifas financiadas.
- Pedir cancelamento sem avaliar o bem e a mora.
- Apresentar cálculo sem contrato ou extrato de evolução.
- Parar de pagar antes de definir estratégia.
Perguntas frequentes
Juros acima de 1,5 vez a média são automaticamente abusivos?
Não. O STJ rejeita um limite matemático predeterminado como prova suficiente. A média do Banco Central é referência, mas a conclusão depende da modalidade, do risco, das garantias, do prazo e de outras circunstâncias comprovadas.
O que é mais importante: taxa de juros ou CET?
Os dois. A taxa mostra a remuneração do capital; o CET revela o custo amplo da operação, incluindo tarifas, tributos, seguros e despesas. Compare ainda o valor total a pagar e a evolução do saldo.
Posso cancelar o financiamento ao encontrar uma cláusula abusiva?
Não de forma automática. Em muitos casos, a discussão busca retirar ou ajustar a cláusula preservando o contrato. Rescisão, quitação, revisão ou restituição dependem do tipo de vício, do contrato conectado e da situação do bem.
Seguro prestamista no financiamento é sempre ilegal?
Não. O problema pode estar na imposição sem liberdade de escolha, na falta de informação ou na cobrança sem consentimento. Confira proposta, apólice, beneficiário, prêmio e possibilidade real de recusa.
Devo parar de pagar durante a contestação?
Não tome essa decisão sem avaliar os riscos. A inadimplência pode gerar encargos, negativação e medidas sobre o bem. A estratégia deve considerar documentos, urgência, valor incontroverso e solução pretendida.
Conclusão: transforme a dúvida em uma análise verificável
Cláusulas abusivas no financiamento não se identificam por um único número. A revisão precisa cruzar o CDC, as informações obrigatórias, o CET, a taxa da modalidade, os serviços agregados e o comportamento real da dívida.
Se houver seguro não autorizado, tarifa sem serviço, divergência de taxa, cálculo de quitação questionável ou risco sobre o bem, a equipe Vieira Braga pode examinar o contrato, a evolução do saldo e as provas para indicar a medida compatível com o caso.

