
Uma cobrança tributária ilegal exige resposta rápida, mas não improvisada. Antes de pagar, parcelar ou ajuizar uma ação, o contribuinte precisa identificar o ato, preservar a data da ciência, separar os documentos e verificar qual via suspende a exigência sem criar outro risco fiscal.
A ilegalidade pode estar no próprio tributo, na base de cálculo, na multa, na responsabilidade atribuída a terceiro, na duplicidade do lançamento ou no procedimento de cobrança. Cada hipótese produz uma estratégia diferente. Por isso, este guia propõe um plano em sete etapas, da triagem inicial ao acompanhamento da solução.

Se a cobrança já afeta certidão, cadastro, conta bancária ou continuidade da empresa, a avaliação deve começar pelo efeito concreto e pelo prazo mais curto. O escritório pode revisar o lançamento e comparar defesa administrativa, mandado de segurança, ação anulatória e defesa na execução.
Plano de resposta em sete etapas
- identificar o ato e a autoridade;
- classificar o erro;
- proteger o prazo;
- montar a prova;
- escolher a via;
- controlar a urgência;
- acompanhar o resultado.
1. Identifique exatamente o ato de cobrança
Comece pela origem: intimação, auto de infração, notificação de lançamento, decisão administrativa, inscrição em dívida ativa, protesto ou execução fiscal. Registre número, data, órgão, autoridade, tributo, período e valor. A descrição genérica de que “o Fisco está cobrando” não permite calcular prazo nem definir a defesa.
Leia o documento inteiro e consulte o processo relacionado. O resumo exibido no portal pode omitir fundamentos, anexos ou histórico de ciência. Se houver mais de um débito, separe-os em uma tabela: uma cobrança válida não torna outra correta, e a impugnação parcial precisa deixar claro o que é reconhecido e o que é contestado.
2. Classifique por que a cobrança seria ilegal
Uma cobrança tributária ilegal pode resultar de erro material, interpretação jurídica incompatível com a lei, desrespeito ao procedimento ou cobrança dirigida à pessoa errada. Classificar o vício evita uma defesa dispersa. A tese precisa explicar qual regra foi violada e como essa violação afetou o lançamento individual.
- competência: ente ou autoridade sem poder para exigir;
- incidência: fato não alcançado pela norma tributária;
- base de cálculo: grandeza ou valor apurado incorretamente;
- alíquota: percentual inadequado ao período ou operação;
- responsabilidade: dívida atribuída a terceiro sem requisito legal;
- duplicidade: exigência repetida sobre o mesmo fato;
- decadência ou prescrição: cobrança fora do prazo aplicável;
- procedimento: ausência de motivação, ciência ou defesa efetiva;
- multa: penalidade sem base ou desproporcional;
- pagamento: valor já recolhido ou compensado, mas não reconhecido.
O Código Tributário Nacional organiza constituição, suspensão, extinção e cobrança do crédito. A legislação específica de cada tributo completa a análise. Precedentes ajudam, mas precisam corresponder ao mesmo fato, período e regime jurídico.
3. Proteja o prazo antes de discutir o mérito
O documento costuma indicar prazo para pagar, impugnar ou recorrer. Na esfera federal, a Receita mantém orientações e documentos necessários para impugnação de lançamento. Estados e municípios possuem regras próprias, que devem ser conferidas no ato e na norma vigente.
Preserve comprovante de ciência eletrônica, postal ou pessoal. A contagem não deve depender de memória. Se o prazo é curto, protocole medida tecnicamente suficiente e documentada; não espere concluir uma auditoria ampla para impedir preclusão. Ao mesmo tempo, pedido incompleto pode limitar matérias futuras, por isso a triagem deve priorizar fatos essenciais.
Uma tese forte apresentada fora do prazo pode perder utilidade; uma defesa tempestiva sem prova também pode falhar.
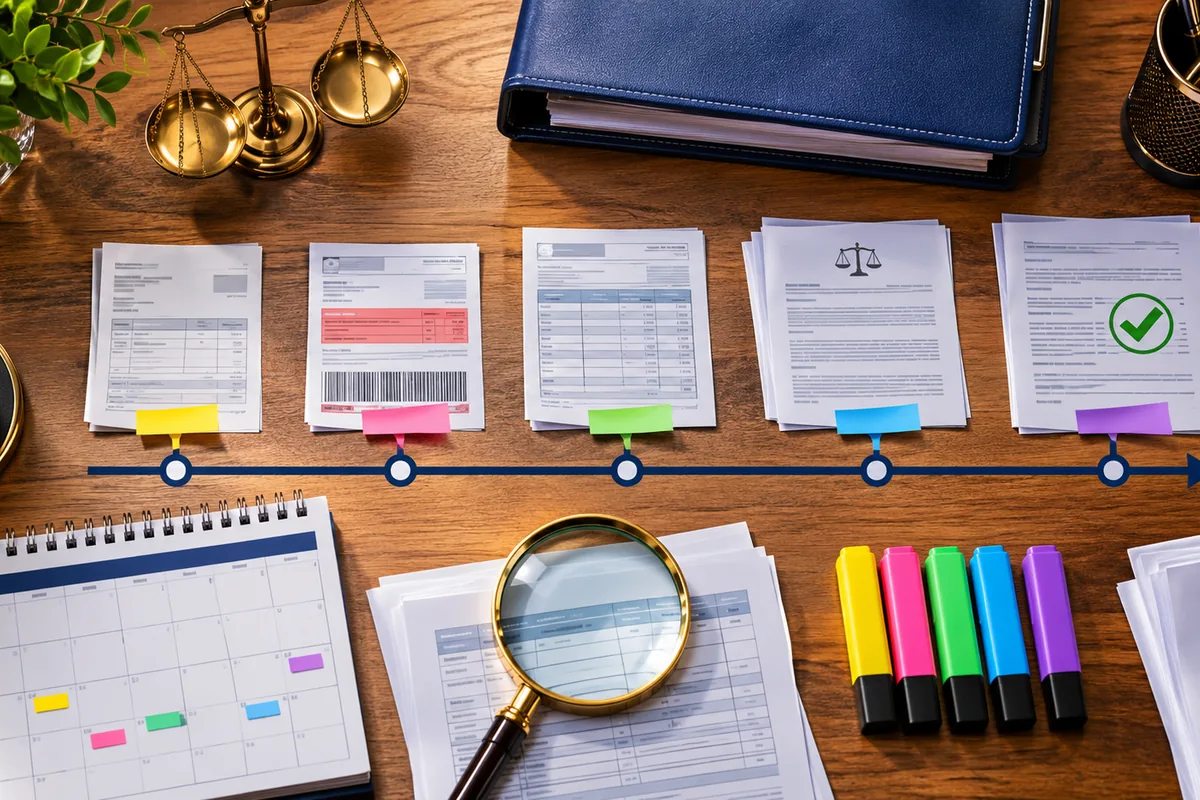
4. Monte uma linha do tempo probatória
Organize os fatos em sequência: operação, declaração, pagamento, fiscalização, intimação, resposta, decisão e cobrança. Para cada evento, associe o documento de origem. Planilha é útil como índice, mas não substitui nota fiscal, guia, extrato oficial, contrato ou decisão administrativa.
O dossiê deve conter cadastro do contribuinte, atos societários, notificação integral, processo administrativo, declarações, livros ou documentos fiscais pertinentes, comprovantes de pagamento e comunicações. Arquivos precisam estar legíveis, completos e nomeados por data. Se houver dados pessoais sensíveis, selecione apenas o necessário e peça tratamento processual adequado.
5. Escolha a via que entrega o efeito necessário
A defesa administrativa costuma permitir revisão do lançamento no próprio órgão e, conforme a lei aplicável, pode suspender a exigibilidade durante o julgamento. Ela admite discussão técnica detalhada e, em alguns regimes, diligência ou perícia. Porém, não substitui tutela judicial quando existe violação imediata ou risco que o procedimento não consegue evitar.
O mandado de segurança é adequado quando o direito líquido e certo está provado de plano. A Lei 12.016/2009 disciplina a proteção contra ilegalidade ou abuso de autoridade, mas o rito não comporta ampla produção posterior de prova. A autoridade coatora e o juízo competente precisam ser corretamente identificados.
Ação anulatória ou declaratória pode ser melhor quando o caso exige perícia, reconstrução contábil ou debate factual. Na execução fiscal, exceção de pré-executividade e embargos têm pressupostos distintos. O guia sobre como cancelar uma execução fiscal explica as opções após a cobrança judicial.
| Cenário | Via a avaliar | Limite principal |
|---|---|---|
| Lançamento ainda discutível no órgão | Impugnação administrativa | Regra e prazo locais |
| Direito documental e urgência | Mandado de segurança | Sem dilação probatória |
| Cálculo complexo ou perícia | Ação anulatória | Tramitação mais ampla |
| Execução com nulidade evidente | Exceção de pré-executividade | Matéria documental |
| Execução garantida | Embargos | Garantia e prazo |
6. Controle os efeitos enquanto a discussão avança
Apresentar defesa ou ação não suspende automaticamente toda cobrança. É necessário conferir a hipótese legal aplicável e a decisão efetivamente concedida. O artigo 151 do CTN prevê moratória, depósito integral, reclamações e recursos administrativos nos termos da lei, liminar em mandado de segurança, tutela em outras ações e parcelamento.
Se o problema é obter certidão, identifique todos os débitos impeditivos. Suspender apenas um crédito pode não liberar o documento. Se existe risco de bloqueio, protesto ou exclusão de regime, leve prova concreta do evento e da data. O artigo sobre mandado de segurança contra cobrança indevida detalha a tutela urgente.
Pagamento e parcelamento também exigem cuidado. Pagar pode preservar operação, mas muda a estratégia de recuperação. Parcelar normalmente envolve confissão e regras próprias. Antes de aderir, simule o impacto financeiro e jurídico, verifique desistências exigidas e documente a decisão empresarial.
7. Verifique cumprimento e evite novas pendências
Depois do protocolo, acompanhe intimações, sistemas fiscais, certidões e vencimentos. Uma decisão favorável precisa chegar à autoridade competente e ser refletida no cadastro. Guarde protocolo, comprovante de cumprimento e telas datadas. Se houver descumprimento, comunique nos autos com prova objetiva.
Continue entregando obrigações acessórias não afastadas. A discussão sobre o tributo não autoriza omitir declarações ou registros. Também revise períodos seguintes: se a mesma falha se repete, pode ser necessário ampliar a medida, corrigir cadastro ou adotar rotina preventiva com fiscal e contabilidade.
Como auditar o valor sem perder o foco jurídico
A auditoria financeira deve decompor principal, multa, juros, atualização e encargos. Em seguida, deve relacionar cada parcela ao período, documento fiscal e fundamento legal. Esse método permite descobrir se a divergência está na ocorrência do fato gerador, no cálculo, na apropriação de pagamento ou apenas na atualização do saldo.
Não misture débitos de natureza diferente em uma única planilha. Tributo declarado e não pago, lançamento de ofício, multa isolada e responsabilidade de sócio possuem pressupostos próprios. A separação ajuda a escolher a defesa e evita que um argumento válido para um item seja aplicado indevidamente a todos.
Para empresas, concilie o processo com escrituração, declarações transmitidas e razão contábil. Se houver retificação, preserve a versão anterior, o recibo da nova entrega e a justificativa. Alterar obrigação sem compreender seu efeito pode criar inconsistência adicional ou ser interpretado como reconhecimento de fato ainda controvertido.
A memória de cálculo deve ser reproduzível. Quem analisa precisa conseguir partir do documento original e chegar ao valor defendido, sem depender de células ocultas ou fórmulas sem legenda. Essa rastreabilidade melhora a defesa administrativa, facilita eventual perícia e permite atualizar o risco ao longo do processo.
Por fim, registre a decisão tomada: pagar, garantir, impugnar, pedir liminar ou combinar medidas. Inclua responsáveis, prazos, impactos no caixa e condições para reavaliar a estratégia. Uma cobrança tributária ilegal pode evoluir rapidamente entre os estágios administrativo e judicial; o controle documentado evita respostas contraditórias.
Conclusão: transforme a cobrança em um caso verificável
Nos casos empresariais, essa organização deve ser compartilhada entre jurídico, fiscal, financeiro e contabilidade. O jurídico define a tese e a medida; o fiscal localiza documentos e obrigações; o financeiro calcula impacto de pagar, garantir ou depositar; e a contabilidade concilia os registros. Uma única versão da linha do tempo evita que áreas distintas transmitam informações incompatíveis ao Fisco ou ao Judiciário.
Também é recomendável fixar marcos periódicos de revisão: protocolo, decisão inicial, vencimento seguinte, julgamento administrativo e eventual inscrição. Em cada marco, atualize valor, probabilidade, documentação e efeito operacional. Assim, a defesa deixa de ser um arquivo estático e se torna um controle contínuo do risco tributário.
Responder a uma cobrança tributária ilegal é um trabalho de precisão. O contribuinte deve identificar o ato, classificar o vício, preservar o prazo, conectar cada argumento a uma prova e escolher a via que produz o efeito necessário. Agir rápido importa, mas agir com rastreabilidade importa tanto quanto.
Uma revisão especializada pode evitar pagamento indevido, defesa fora do prazo ou ação incompatível com a prova. Ela também permite separar o que deve ser suspenso imediatamente do que pode ser discutido com instrução mais ampla.
Perguntas frequentes
Devo pagar primeiro e discutir depois?
Não existe resposta única. O pagamento pode evitar restrição, mas altera a forma de recuperação e afeta o caixa. Antes de pagar, confirme prazo, possibilidade de suspensão, desconto eventualmente oferecido e efeito da medida adequada. Documente a decisão para preservar a futura restituição ou compensação.
A impugnação administrativa suspende a cobrança?
Pode suspender quando apresentada tempestivamente e a legislação do procedimento atribui esse efeito. É necessário conferir a regra do ente, o protocolo, a data da ciência e quais parcelas foram efetivamente abrangidas. Não presuma que uma defesa sobre um item suspendeu todos os débitos do cadastro.
Toda cobrança indevida cabe em mandado de segurança?
Não. O mandado exige direito líquido e certo demonstrado documentalmente e ato atribuível à autoridade correta. Se o caso depende de perícia, testemunhas ou reconstrução extensa de fatos, uma ação com instrução probatória pode ser mais apropriada e reduzir o risco de extinção pela inadequação da via.
Posso discutir apenas parte do lançamento?
Sim, conforme o caso e a legislação aplicável. A defesa deve individualizar itens reconhecidos e contestados, valores, períodos e documentos, evitando que a parte não impugnada seja tratada como controvertida.
Quais documentos devo reunir primeiro?
Comece pelo ato completo, prova da ciência, processo administrativo, declarações, documentos fiscais, guias e comprovantes. Depois acrescente contratos, cadastros e registros que demonstrem o fato e a urgência.


