
Como provar que dinheiro bloqueado é salário? O nome da conta ou uma captura isolada geralmente não bastam. É necessário ligar o depósito ao empregador ou à fonte pagadora, mostrar a data do crédito, acompanhar o percurso até a conta atingida e explicar se houve mistura com outros valores.
O Código de Processo Civil protege, como regra, salários, vencimentos, remunerações, aposentadorias, pensões e ganhos de trabalho nas condições do artigo 833, mas prevê exceções e admite análise concreta. O executado precisa agir no processo, apresentar documentos e demonstrar a origem e a necessidade dos recursos.
Este guia organiza a prova para um pedido de desbloqueio, diferencia conta-salário de verba salarial depositada em conta comum e mostra os cuidados com prazo, extratos e mínimo existencial. Não há liberação automática: o juiz examina dívida, origem, montante e circunstâncias.
Checklist da prova de origem salarial
- Identifique o bloqueio no processo
- Entenda a regra e as exceções
- Reúna os documentos essenciais
- Rastreie o caminho do dinheiro
- Explique mistura e saldo acumulado
- Demonstre a subsistência
- Estruture o pedido no processo
Descubra qual processo gerou o bloqueio
O aplicativo bancário mostra indisponibilidade, mas não explica toda a ordem. Obtenha o número do processo, a decisão, o valor solicitado, a resposta do sistema e a intimação sobre a constrição. Confirme se é execução de título extrajudicial, cumprimento de sentença, execução fiscal, alimentos ou outro procedimento.
- número e tribunal do processo;
- nome do credor e natureza da dívida;
- data e valor da ordem;
- conta e instituição atingidas;
- quantia efetivamente indisponível;
- data da intimação do executado;
- existência de bloqueios anteriores;
- prazo indicado nos autos.
Não espere que o banco decida a impenhorabilidade. A instituição cumpre a ordem e informa o resultado ao juízo. O pedido de liberação precisa ser levado ao processo, com a prova adequada. Guarde o protocolo bancário, mas priorize a leitura dos autos.
Salário é impenhorável em qualquer situação?
O artigo 833, inciso IV, do CPC lista verbas remuneratórias protegidas, observadas as exceções do parágrafo segundo. Consulte a redação atual na Lei 13.105/2015 no Planalto. A proteção não deve ser resumida à frase “conta-salário nunca bloqueia”.
A natureza do crédito, o valor da remuneração, o percentual constrito e a preservação da subsistência influenciam a análise. O STJ admite, em certos casos, relativização para dívida não alimentar, desde que preservada a dignidade do devedor e de sua família. Em outros, a prova leva à liberação integral.
- Regra: proteção das verbas de sustento.
- Prestação alimentícia: possui exceção legal própria.
- Remuneração elevada: há disciplina específica no CPC.
- Dívida não alimentar: a jurisprudência pode admitir constrição parcial em situação concreta.
- Mínimo existencial: precisa ser preservado.
- Prova: cabe ao interessado demonstrar origem e impacto.
Não aplique percentuais de outros processos automaticamente. Uma decisão que considerou possível penhorar parte de renda alta ou disponível não determina o mesmo resultado para remuneração modesta e despesas essenciais comprovadas.
Documentos essenciais para demonstrar o salário
A prova ideal vem de fontes independentes que se confirmam. O holerite mostra remuneração e fonte pagadora; o extrato mostra o crédito; o contrato de trabalho ou declaração confirma o vínculo; a carteira de trabalho digital e informes complementam quando necessário.
- Holerites dos meses próximos ao bloqueio.
- Extratos completos da conta receptora.
- Comprovante da fonte pagadora.
- Contrato, carteira ou ato de vínculo.
- Extrato da conta atingida pelo bloqueio.
- Comprovantes de transferências entre contas próprias.
- Declaração de imposto ou informe, se relevante.
- Documentos de despesas essenciais.
Use extrato em PDF ou formato oficial, com titular, período e movimentações. Evite recortar apenas o lançamento favorável. O contexto mostra se o depósito salarial permaneceu, foi transferido para outra conta ou se misturou com receitas de natureza diferente.
Construa uma trilha da fonte até o bloqueio
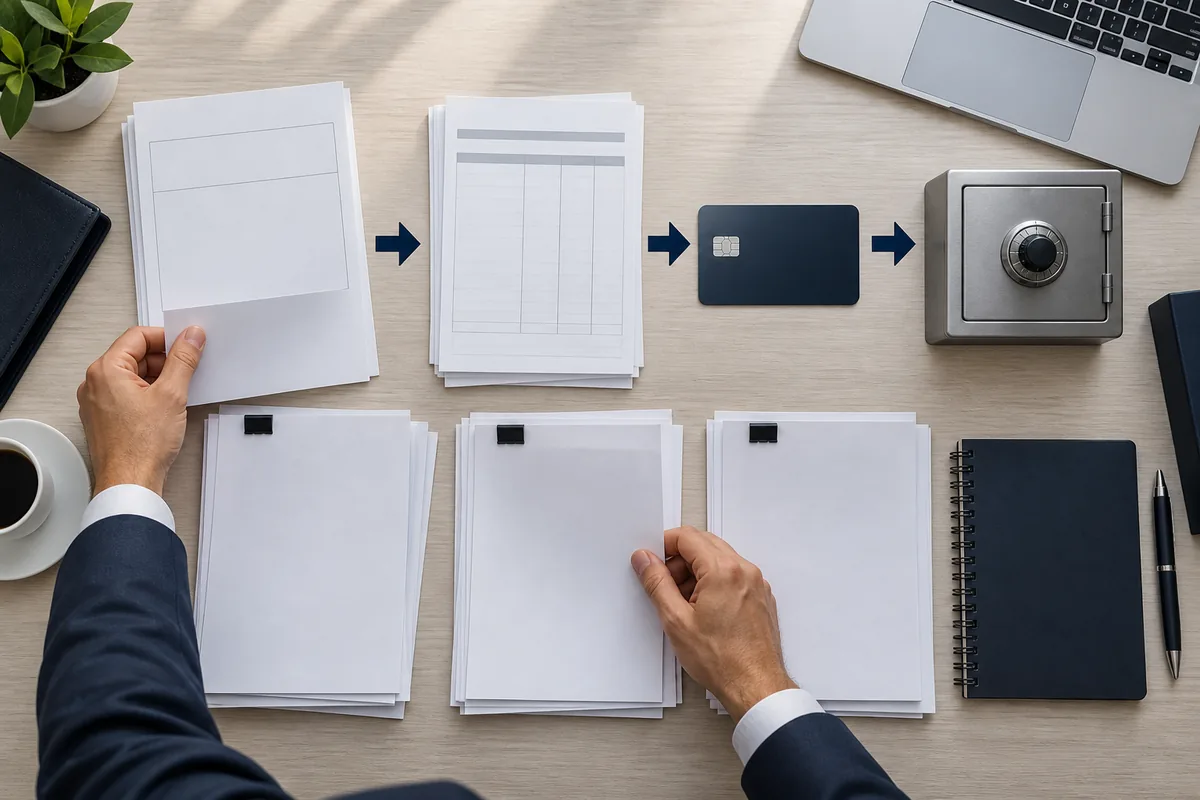
Organize os documentos cronologicamente. Marque data e valor líquido do holerite, lançamento correspondente no banco, eventual transferência entre contas do mesmo titular e indisponibilidade. Se o salário foi dividido para pagar despesas, mostre as saídas essenciais e o saldo remanescente.
- Fonte: empregador, órgão previdenciário ou pagador.
- Crédito: data, descrição e valor no extrato.
- Transferência: conta de origem e destino do mesmo titular.
- Permanência: saldo preservado até a ordem.
- Despesas: aluguel, alimentação, saúde e transporte.
- Bloqueio: data, instituição e quantia.
Uma tabela simples pode resumir a trilha, mas anexe os documentos originais. Se o valor bloqueado coincide apenas parcialmente com o último salário, explique a composição. Não atribua toda a conta ao salário quando existem depósitos de venda, empréstimo ou terceiros.
Conta comum, mistura de valores e saldo acumulado
A verba não perde automaticamente sua natureza apenas porque passou por conta corrente comum, mas a rastreabilidade pode ficar mais difícil. Transferências sucessivas, depósitos de terceiros e saldo acumulado exigem explicação. Quanto maior o intervalo entre o pagamento e o bloqueio, mais importante é demonstrar o percurso.
- separe entradas salariais das demais;
- identifique contas do mesmo titular;
- explique transferências internas;
- mostre despesas pagas no período;
- indique saldo anterior ao salário;
- não omita aplicações ou resgates;
- delimite a quantia cuja origem foi provada.
A conta-salário facilita a identificação, mas ainda é necessário juntar extrato e documento da remuneração. Em conta conjunta, indique titularidade e origem de cada entrada. Se o bloqueio atingiu conta de terceiro, a via e a legitimidade do pedido exigem análise específica.
Demonstre por que o valor é necessário à subsistência
Além da origem, apresente um orçamento real. Liste renda líquida e despesas essenciais do núcleo familiar, com comprovantes proporcionais. Aluguel, financiamento da moradia, alimentação, medicamentos, escola, transporte, água, energia e pensão podem ser relevantes.
- renda líquida mensal;
- número de dependentes;
- moradia e contas básicas;
- alimentação e transporte;
- tratamento e medicamentos;
- pensão ou obrigação alimentar;
- outras rendas disponíveis;
- saldo após o bloqueio.
Não inflacione despesas nem junte volume desorganizado. Faça um quadro com valor, vencimento e comprovante. O objetivo é permitir ao juiz avaliar se a constrição compromete a vida digna ou se existe margem concreta para pagamento parcial.
Prazo e estrutura do pedido de desbloqueio
O artigo 854 do CPC prevê oportunidade para o executado alegar e comprovar que a quantia indisponível é impenhorável. O prazo precisa ser conferido na intimação e nos autos. Não espere o banco liberar espontaneamente nem deixe para reunir extratos depois da manifestação.
- Identifique a decisão e o bloqueio.
- Informe a data da intimação.
- Descreva a origem salarial.
- Apresente a trilha documental.
- Delimite a quantia protegida.
- Demonstre despesas essenciais.
- Enfrente misturas ou transferências.
- Formule pedido claro de liberação.
Em julgamento repetitivo, o STJ afirmou que a impenhorabilidade de depósitos não deve ser reconhecida de ofício sem alegação tempestiva da parte. A notícia oficial sobre ônus de alegar e provar a impenhorabilidade reforça a importância de agir no processo.
O juiz pode manter parte do bloqueio?
Pode haver ponderação conforme dívida, renda e subsistência. O STJ tem precedentes que admitem penhora parcial de verba remuneratória para dívida não alimentar quando o valor remanescente preserva vida digna. Isso não torna qualquer percentual automaticamente válido.
Em decisão publicada em 2025, a Corte reiterou que a flexibilização exige garantia da subsistência do devedor e da família, como mostra o acórdão oficial sobre penhora parcial e mínimo existencial. A prova de renda e despesas é decisiva para essa avaliação.
- peça liberação do valor comprovadamente protegido;
- explique por que o percentual inviabiliza despesas essenciais;
- apresente alternativa apenas se for sustentável;
- acompanhe a ordem de desbloqueio junto aos autos;
- guarde a decisão para novos bloqueios relacionados.
Para entender a resposta geral a atos executivos, veja o guia de quem recebeu citação em execução de título extrajudicial. Se a cobrança é bancária, consulte também como auditar o saldo da dívida bancária.
Erros que enfraquecem o pedido de liberação
O primeiro erro é juntar somente o holerite. Ele prova remuneração, mas não mostra que o valor bloqueado veio daquele pagamento. O segundo é apresentar apenas uma captura do saldo, sem extrato do período. O terceiro é ocultar entradas diferentes, criando dúvida sobre a composição da conta.
- peticionar sem conferir o prazo;
- usar extrato recortado ou sem identificação;
- não provar titularidade das contas;
- ignorar transferências entre contas próprias;
- chamar todo o saldo de salário sem separar outras receitas;
- afirmar prejuízo sem demonstrar despesas;
- pedir liberação genérica sem delimitar quantia;
- deixar de acompanhar a decisão e a ordem ao banco.
Outro problema é confundir bloqueio atual com desconto feito pelo próprio banco para pagar dívida contratual. As situações podem envolver fundamentos e providências diferentes. Confirme se a indisponibilidade veio do juízo, se houve compensação bancária ou se existe restrição administrativa.
Depois da decisão favorável, acompanhe a expedição e o cumprimento da ordem de desbloqueio. A liberação pode depender de comunicação eletrônica e processamento pela instituição. Se o valor não retornar, verifique os autos e o banco com os protocolos, sem presumir que a decisão foi descumprida.
Perguntas frequentes
Basta mostrar que a conta é conta-salário?
Não é prudente depender apenas do nome da conta. Junte holerite, extrato completo, identificação da fonte pagadora e documento do vínculo. Mostre também se o valor foi transferido e qual quantia continua com origem rastreável.
Salário transferido para outra conta perde a proteção?
Não automaticamente, mas a prova fica mais exigente. Apresente extratos das duas contas, titularidade e transferências correspondentes, sem intervalos. Explique entradas diferentes e delimite o saldo salarial efetivamente bloqueado.
O banco pode desbloquear sem ordem do juiz?
Em regra, a instituição cumpre a ordem e o resultado deve ser tratado no processo. Procure imediatamente os autos e apresente a impenhorabilidade com prova. Um protocolo bancário não substitui a manifestação judicial.
Existe prazo para pedir a liberação?
Sim. O CPC prevê manifestação após a intimação da indisponibilidade, e a perda do momento adequado pode gerar preclusão. Confira a data e a forma de contagem no processo; não espere reunir documentos depois.
Todo salário deve ser liberado integralmente?
Não há resposta automática. A regra protetiva convive com exceções legais e precedentes de relativização. O juiz avalia natureza da dívida, renda, percentual e subsistência. A documentação do orçamento ajuda a demonstrar o impacto.
Conclusão: conecte origem, percurso e necessidade
A melhor resposta para como provar que dinheiro bloqueado é salário combina holerite, vínculo, extratos completos e trilha entre fonte pagadora e conta atingida. Acrescente orçamento e despesas essenciais para mostrar o efeito concreto.
Agir cedo é essencial. Identifique o processo, confira a intimação e apresente a prova de modo organizado, delimitando a quantia. Não dependa apenas do aplicativo bancário ou de uma captura.
Se houver novo bloqueio depois da liberação, não reutilize o pedido sem atualizar os extratos. Cada constrição possui data, valor e composição próprios, embora a decisão anterior possa ajudar a contextualizar a origem recorrente da remuneração.
A equipe Vieira Braga pode analisar o bloqueio, os extratos e a documentação salarial para estruturar o pedido adequado. Envie a decisão, a intimação, os holerites e os extratos do período.


