
Garantia estendida é um seguro opcional vendido para ampliar ou complementar a proteção de um produto depois da garantia do fabricante. Ela não substitui a garantia legal prevista no Código de Defesa do Consumidor e não pode ser incluída na compra sem informação clara e consentimento. Para saber se vale a pena — ou cobrar o atendimento — é preciso separar essas três proteções.
O ponto decisivo está no certificado: início de vigência, modalidade, riscos cobertos, exclusões, franquia, forma de acionamento e empresa seguradora. A loja pode intermediar a venda, mas o documento deve permitir identificar quem assume o risco. Guarde nota fiscal, comprovante do prêmio e certificado em local acessível antes de surgir o defeito.
Índice: entenda as três garantias, o que conferir no certificado, como acionar, como reagir à negativa, quando cancelar e como decidir se vale a pena.
Garantia legal, contratual e estendida não são a mesma coisa
A garantia legal nasce da lei e independe de papel separado. Para produtos duráveis, o prazo para reclamar de vícios aparentes ou de fácil constatação é, em regra, de 90 dias; para não duráveis, 30 dias. Em vício oculto, a contagem começa quando o problema se torna evidente. A análise do caso também considera quando o fornecedor recebeu a reclamação e como ela foi registrada.
A garantia contratual é uma vantagem adicional oferecida pelo fabricante ou fornecedor. O termo deve explicar prazo, forma e local de exercício. O art. 50 do Código de Defesa do Consumidor estabelece que ela é complementar à garantia legal. Por isso, a proteção legal não desaparece porque a caixa menciona apenas a garantia do fabricante.
Já a garantia estendida tem natureza securitária e é contratada mediante pagamento de prêmio. Segundo a explicação oficial da Susep, ela pode estender a garantia original ou complementá-la conforme uma das modalidades autorizadas. Cobertura e exclusões dependem do plano, não de uma promessa verbal genérica do vendedor.
| Proteção | Origem | Documento-chave |
|---|---|---|
| Legal | CDC | Nota e prova do vício |
| Contratual | Fabricante ou fornecedor | Termo de garantia |
| Estendida | Seguro opcional | Bilhete ou certificado |
O que conferir antes de aceitar o seguro
Não decida apenas pela frase “mais dois anos de garantia”. Verifique quando a cobertura começa. Alguns planos entram em vigor depois da garantia original; outros oferecem complemento para riscos específicos durante período indicado. Confirme também se a duração anunciada corresponde à vigência total do seguro ou à soma de garantias de naturezas diferentes.
- nome e CNPJ da seguradora;
- número do processo do produto na Susep, quando indicado;
- produto protegido, marca, modelo e número de série;
- valor do prêmio e forma de pagamento;
- data de início e término da vigência;
- modalidade da cobertura contratada;
- riscos cobertos e exclusões;
- eventual franquia ou participação do segurado;
- prazo e canal para comunicar o sinistro;
- critério de reparo, reposição ou indenização.
Leia as exclusões antes da compra. Desgaste natural, dano estético, uso em desacordo com o manual, queda, líquido ou oscilação elétrica podem receber tratamento diferente conforme o contrato. Não presuma cobertura para acidente apenas porque o produto “parou de funcionar”. A causa do defeito e o laudo técnico podem definir o enquadramento.
A contratação precisa ser opcional e transparente
Esse seguro não pode ser condição para comprar o produto, obter desconto anunciado ou concluir financiamento. O preço deve aparecer separado. Se ele surgiu apenas no total, foi apresentado como obrigatório ou veio marcado previamente na tela, peça cancelamento e registre a forma como a venda ocorreu. Essa documentação ajuda a discutir consentimento e eventual prática abusiva.
Em venda presencial, peça o certificado antes de sair. Em compra digital, salve telas da oferta e o e-mail de confirmação. Compare o nome do seguro no carrinho com o documento entregue. Um serviço de assistência, clube de benefícios ou proteção contra quebra acidental não é necessariamente o mesmo produto. A descrição correta evita cobrar cobertura que nunca foi contratada — e também ajuda a demonstrar oferta descumprida.
A Susep orienta o consumidor a verificar se a empresa é autorizada e a examinar coberturas e exclusões. Essa consulta não substitui a leitura do certificado individual: produtos de uma mesma seguradora podem ter condições diferentes.
Como acionar a garantia estendida passo a passo
Primeiro, identifique qual garantia está vigente. Se o defeito apareceu durante a garantia legal ou a do fabricante, o caminho pode ser o fornecedor ou a assistência indicada no termo original. Se a vigência do seguro começou, abra aviso pelo canal do certificado. Anote protocolo, data, descrição do defeito e orientação recebida.
- Fotografe o produto, etiqueta e número de série.
- Separe nota fiscal, certificado e comprovante de pagamento.
- Descreva quando o defeito apareceu e em quais condições.
- Abra o aviso no canal formal da seguradora.
- Peça protocolo e lista fechada de documentos.
- Não autorize reparo externo antes de conferir as regras.
- Guarde ordem de serviço, laudo e comprovantes de envio.
- Registre prazos informados e cada contato posterior.
- Ao receber o produto, teste e documente seu estado.
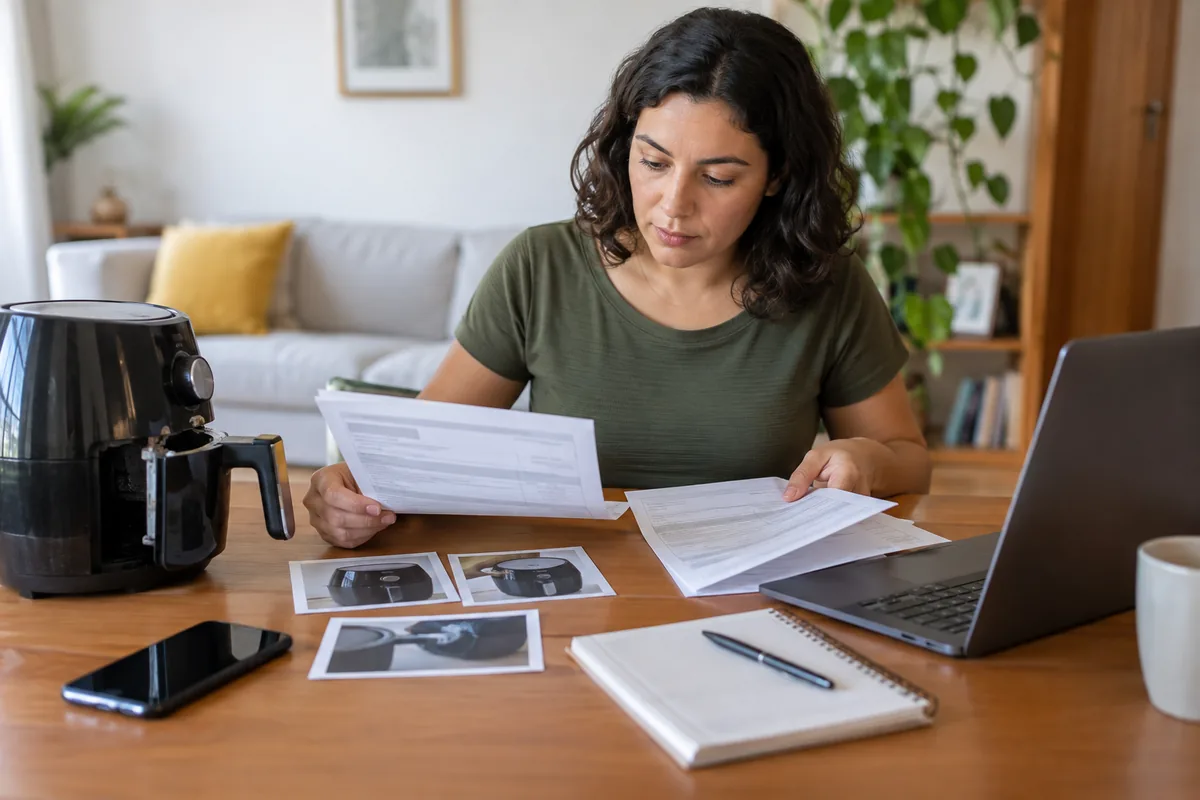
Se o equipamento contém dados pessoais, faça cópia de segurança quando for seguro e possível. Retire cartões e acessórios que não integram o defeito, registrando o que foi entregue. Em coleta ou postagem, guarde recibo e código de rastreamento. Se houver dano durante transporte, fotos anteriores e posteriores ajudam a separar esse fato do problema original.
O que fazer quando o atendimento é negado
Peça a negativa por escrito, com a cláusula usada e a conclusão técnica. Respostas como “mau uso” ou “fora da cobertura” sem explicar o fato observado são difíceis de conferir. Solicite cópia do laudo, fotos da inspeção e indicação do dano encontrado. Compare com o certificado, o manual e a descrição original do chamado.
A negativa pode ser coerente com uma exclusão clara ou pode decorrer de erro sobre vigência, modelo, causa do defeito ou documentos. Também é possível que a questão pertença à garantia legal do produto, e não ao seguro. Evite misturar as proteções: identifique quem vendeu, quem fabricou, quem segurou e qual obrigação foi descumprida por cada participante.
Faça contestação objetiva, anexando certificado, nota, protocolo e prova do defeito. Use SAC e ouvidoria; conforme o caso, registre a reclamação nos canais de consumo e supervisão competentes. Se houver urgência, produto essencial, repetição de reparos ou prejuízo relevante, uma análise jurídica pode definir responsável, pedido e prova adequada.
O artigo sobre produto com defeito e prazos ajuda a organizar a trilha do CDC. Se o ponto é levar a disputa adiante, veja também como reunir provas contra a empresa sem presumir indenização automática.
Cancelamento, arrependimento e devolução do prêmio
Se a contratação ocorreu fora do estabelecimento comercial, o direito de arrependimento do CDC pode ser relevante dentro do prazo legal, contado conforme o caso. Em qualquer canal, também pode haver cancelamento previsto nas condições do seguro. Peça cálculo por escrito: a devolução integral ou proporcional depende do motivo, do momento e das regras aplicáveis.
Quando o seguro foi incluído sem autorização, a discussão não é apenas sobre desistência; envolve existência de consentimento e cobrança indevida. Guarde carrinho, gravação disponível, proposta, fatura e comprovante. Se o produto principal for devolvido ou a compra cancelada, não suponha que o seguro será encerrado automaticamente: confirme o protocolo específico.
Em financiamento, verifique se o prêmio foi pago à vista, parcelado no cartão ou incorporado ao crédito. Um estorno parcial pode não encerrar encargos financeiros associados. Peça memória do valor, data de crédito e efeito nas parcelas, e confira as faturas seguintes.
Como avaliar se a garantia estendida vale a pena
Compare prêmio, duração útil, preço e reparabilidade do produto. Um seguro barato pode ter exclusões amplas; um seguro caro pode representar parcela relevante do preço de reposição. Considere também a garantia original, a chance de obsolescência, a disponibilidade de assistência e a sua reserva para imprevistos. Não existe resposta universal.
- Qual período adicional é realmente coberto?
- A modalidade inclui apenas defeitos equivalentes aos da garantia original?
- Há franquia, limite ou depreciação?
- O reparo pode usar peça equivalente?
- Quando ocorre troca ou indenização?
- Quais eventos relevantes estão excluídos?
- O custo se aproxima do preço de reposição?
- A seguradora e os canais estão claramente identificados?
Faça a comparação antes de chegar ao caixa, quando há menos pressão. Se decidir contratar, peça todos os documentos no mesmo momento e confira se o produto correto foi vinculado. Se recusar, revise a nota para garantir que o prêmio não permaneceu no total.
Reparo, troca e indenização dependem do certificado
O consumidor nem sempre pode escolher livremente entre conserto, produto novo e dinheiro. O seguro descreve a sequência de atendimento, os limites e a forma de indenização. Leia se a reposição considera produto idêntico, equivalente ou valor limitado; confira também o destino do bem quando há indenização integral. Se a peça não existe, o reparo se repete ou o prazo informado muda, peça posição formal antes de aceitar solução improvisada.
Quando houver troca, compare características essenciais, capacidade, condição e garantia do item oferecido. Um modelo apenas parecido pode não atender à oferta se perder função relevante. Na indenização, solicite memória do valor e forma de pagamento. No reparo, guarde ordem de serviço com defeito relatado, peças substituídas, datas de entrada e saída e teste final.
Também registre despesas diretamente causadas pela falha do atendimento, como transporte autorizado ou envio exigido, mas não presuma reembolso automático. A relação entre gasto, contrato e conduta precisa ser demonstrada. Organizar esses comprovantes permite formular pedido específico e evita que a reclamação se limite à insatisfação genérica.
Perguntas frequentes sobre garantia estendida
A loja pode obrigar a contratação?
Não. O seguro é opcional e seu preço deve ser informado separadamente. Condicionar a compra, o desconto ou o financiamento a ele pode caracterizar prática abusiva. Registre a oferta e peça retirada imediata do item não autorizado.
Garantia estendida cobre qualquer defeito?
Não. A cobertura depende da modalidade e do certificado. Defeito funcional, acidente, dano elétrico, desgaste e mau uso podem receber tratamentos distintos. Peça a causa técnica da negativa e compare-a com as cláusulas efetivamente contratadas.
Perdi a nota fiscal: acabou a cobertura?
Nem sempre. Busque segunda via com a loja e reúna comprovantes de pagamento, e-mails, número do pedido, certificado e identificação do produto. A prova da compra e do vínculo pode existir por outros meios, embora a nota facilite o atendimento.
Quem responde pela garantia estendida?
A seguradora indicada no certificado assume o risco coberto, enquanto loja, fabricante e intermediários podem ter obrigações próprias pela venda, informação ou produto. A responsabilidade concreta depende do problema: defeito, falha do seguro, cobrança sem consentimento ou oferta descumprida.
Conclusão: leia a cobertura antes e documente o sinistro depois
O seguro pode ampliar a proteção, mas não apaga os direitos legais nem transforma todo defeito em sinistro coberto. Antes de contratar, confira seguradora, modalidade, vigência e exclusões. Para acionar, reúna nota, certificado, fotos, protocolo e laudo; diante de negativa, peça fundamento escrito.
O Vieira Braga pode analisar a cadeia de fornecimento, o certificado e a prova técnica para identificar a obrigação correta, contestar cobrança não autorizada ou avaliar uma recusa de atendimento sem prometer resultado automático.


