Ser acusado de lavagem de dinheiro não significa apenas enfrentar uma discussão sobre movimentações bancárias. A imputação costuma relacionar patrimônio, empresas, contratos, terceiros e uma infração penal antecedente. Por isso, a defesa precisa agir em duas frentes desde o início: compreender exatamente o que a investigação considera ocultação ou dissimulação e reconstruir, com documentos verificáveis, a origem, a finalidade e o destinatário de cada operação questionada.
A reação mais segura não é movimentar bens às pressas, procurar pessoas envolvidas ou produzir explicações improvisadas. É preservar registros, obter acesso ao procedimento, identificar medidas cautelares e organizar uma análise jurídica e contábil coerente. Este guia explica os primeiros passos, os elementos do crime e as decisões que exigem atenção, sem prometer resultado ou substituir a avaliação individual do processo.
Navegue pelos pontos essenciais:
- providências imediatas e preservação de dados;
- elementos que a acusação precisa demonstrar;
- como construir o mapa financeiro do caso;
- bloqueios, buscas e outras medidas cautelares.
Primeiras providências após saber da acusação
A primeira tarefa é definir o estágio: notícia informal, intimação para depoimento, inquérito, busca e apreensão, bloqueio patrimonial ou ação penal já instaurada. Cada situação produz prazos e riscos diferentes. O documento recebido deve ser guardado integralmente, com envelope, certidão, data e forma de entrega. Quando houver número do processo ou investigação, o defensor verifica o acesso disponível e solicita os elementos já documentados que possam ser consultados.
Ao mesmo tempo, é preciso impedir a perda de registros. Sistemas empresariais podem sobrescrever logs; aplicativos podem apagar cópias locais; bancos limitam o período de consulta; funcionários mudam de função. A preservação não autoriza invadir contas, copiar dados sem permissão ou orientar terceiros a ocultar informações. Ela deve respeitar titularidade, sigilo, proteção de dados e a cadeia de obtenção de cada documento.
- guardar intimações, decisões e autos de apreensão;
- preservar extratos, contratos, notas, livros e comprovantes originais;
- fazer cópia segura de mensagens e arquivos relacionados às operações;
- identificar contas, empresas, procuradores e beneficiários envolvidos;
- listar prazos, audiências e restrições impostas por decisão judicial;
- evitar contatos impulsivos com investigados, testemunhas ou comunicantes.
Em investigação financeira, a explicação só ganha consistência quando cada afirmação encontra um documento, uma data e uma finalidade econômica compatíveis.
O que a lei considera lavagem de dinheiro
O artigo 1º da Lei 9.613/1998 descreve como núcleo do crime ocultar ou dissimular a natureza, origem, localização, disposição, movimentação ou propriedade de bens, direitos ou valores provenientes, direta ou indiretamente, de infração penal. O texto atualizado da Lei de Lavagem de Dinheiro também disciplina processo, medidas assecuratórias e deveres de prevenção aplicáveis a setores obrigados.
Uma movimentação elevada, incomum ou complexa não é, por si só, sinônimo de lavagem. A acusação deve relacionar os bens a uma origem criminosa e apontar uma conduta de ocultação ou dissimulação com elemento subjetivo compatível. Do outro lado, a defesa não resolve o caso apenas demonstrando que uma transferência existiu ou foi declarada contabilmente. É necessário examinar se a documentação reflete a realidade, quem conhecia a origem dos recursos e qual função cada operação cumpriu.
As conhecidas expressões “colocação, ocultação e integração” ajudam a estudar modelos de circulação, mas não são uma lista obrigatória que sempre precisa aparecer completa. A jurisprudência admite que a tipificação seja discutida a partir de atos concretos de ocultar ou dissimular. Assim, a análise defensiva deve abandonar imagens genéricas de “dinheiro sujo” e testar a operação específica descrita no processo.
Construa um mapa financeiro antes de formular a tese
O mapa financeiro é uma reconstrução cronológica e documental. Para cada entrada ou saída, registra-se data, valor, origem, conta de passagem, destino, contrato, nota fiscal, decisão societária e pessoa que autorizou a operação. Também se anotam estornos, empréstimos, adiantamentos, distribuição de lucros, pagamentos por terceiros e conversões de ativos. O objetivo não é produzir uma aparência limpa, mas revelar o que os registros efetivamente suportam.
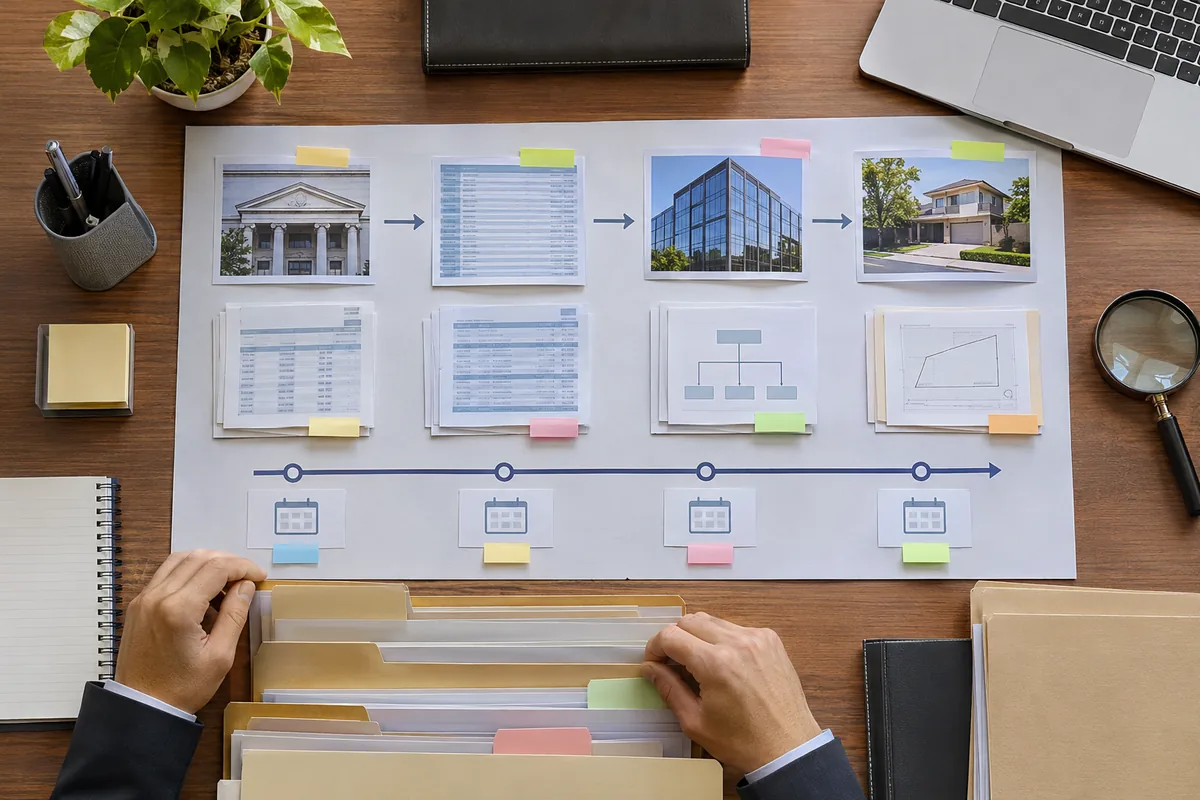
Essa reconstrução costuma revelar três tipos de situação. Há operações integralmente documentadas e compatíveis com a atividade econômica; registros legítimos, mas incompletos ou mal organizados; e transações que exigem explicação adicional porque não correspondem ao contrato, à capacidade financeira ou ao beneficiário aparente. Misturar esses grupos prejudica a defesa. O tratamento precisa ser proporcional ao risco e à prova disponível.
- Origem: de onde veio o recurso e qual documento demonstra essa origem.
- Controle: quem tinha poder para ordenar, aprovar ou impedir a operação.
- Finalidade: qual obrigação ou decisão econômica motivou o pagamento.
- Beneficiário real: quem recebeu ou aproveitou o bem, mesmo se a conta estava em outro nome.
- Compatibilidade: se datas, valores e registros contábeis convergem.
- Conhecimento: quais elementos indicam o que cada pessoa sabia no momento do ato.
Crime antecedente, autonomia e autolavagem
A lavagem depende de bens provenientes de uma infração penal, mas seu processo possui autonomia. Isso significa que nem sempre será exigida condenação anterior pelo delito que teria gerado os valores. O STJ registra que podem bastar elementos indiciários suficientes sobre a origem criminosa para o prosseguimento da imputação, sem dispensar o dever de provar os elementos da lavagem ao final.
Também é juridicamente possível discutir a chamada autolavagem, quando a mesma pessoa é acusada da infração antecedente e de atos posteriores e autônomos de ocultação ou dissimulação. O Informativo 726 do STJ ressalta a necessidade de condutas distintas, com ação voltada a conferir aparência de licitude. O simples recebimento ou uso ordinário do produto do crime antecedente não deve ser confundido automaticamente com uma nova conduta de lavagem.
Para a defesa, a pergunta não é apenas “qual crime teria gerado o dinheiro?”. Também se examina: qual bem está sendo relacionado a essa origem, qual ato posterior teria escondido ou disfarçado o vínculo e que elementos sustentam o conhecimento do acusado. Uma denúncia que salta da existência do patrimônio para a conclusão de lavagem, sem explicar essa passagem, precisa ser confrontada tecnicamente.
Relatórios de inteligência não equivalem a condenação
O Conselho de Controle de Atividades Financeiras recebe e examina comunicações de operações suspeitas feitas por setores obrigados. Segundo a página de inteligência financeira do Ministério da Fazenda, o Coaf identifica ocorrências e comunica às autoridades competentes. Uma comunicação de suspeita cumpre função preventiva e informacional; não é uma declaração automática de que houve crime.
Ao ser confrontada com relatório ou sequência de transações destacadas, a defesa verifica o período analisado, a completude dos dados, a existência de operações omitidas do recorte e a compatibilidade com renda, atividade e contratos. Uma transferência pode parecer circular quando vista isoladamente e ter explicação documentada em um grupo econômico; também pode ocorrer o inverso, quando contratos formais não correspondem à prestação real. A análise precisa testar ambas as hipóteses.
Bloqueio de bens, busca e apreensão e sigilos
Investigações de lavagem podem incluir busca e apreensão, afastamento de sigilos e medidas assecuratórias sobre bens e valores. A defesa deve obter a decisão, delimitar seu alcance e registrar como a ordem foi executada. Em busca, é importante conferir os locais autorizados, os objetos arrecadados e a documentação entregue. Em bloqueio, verifica-se quais ativos foram alcançados, a relação alegada com os fatos e o impacto sobre despesas essenciais ou atividade empresarial lícita.
A contestação de uma cautelar não se resume a afirmar excesso. Pode envolver falta de fundamentação individualizada, ausência de conexão, valor desproporcional, origem lícita comprovada, bem de terceiro ou necessidade de substituição da medida. O pedido deve indicar documentos e solução juridicamente adequada. Movimentar ou transferir patrimônio depois de saber da investigação, tentando afastá-lo do alcance judicial, pode agravar a situação e nunca deve ser tratado como estratégia.
Quando a medida alcança uma empresa em funcionamento, a análise também separa recursos potencialmente vinculados aos fatos de receitas operacionais posteriores, folha de pagamento, tributos e obrigações correntes. Essa distinção precisa ser demonstrada por contabilidade íntegra e documentos contemporâneos, sem criar registros depois da ordem para justificar movimentações antigas.
Depoimento, direito ao silêncio e comunicação pública
Antes de qualquer depoimento, o acusado precisa conhecer a condição em que será ouvido, os fatos investigados e os elementos acessíveis. O direito ao silêncio e à não autoincriminação deve ser respeitado. Exercer esse direito não impede que a defesa apresente documentos no momento apropriado, nem autoriza concluir culpa. A decisão de responder total, parcialmente ou permanecer em silêncio depende do caso e da preparação.
Também convém limitar manifestações públicas. Explicações em redes sociais, grupos ou entrevistas podem divulgar dados sigilosos, atingir terceiros e criar contradições. A prioridade é a atuação nos autos. Para compreender melhor o papel da defesa desde a investigação, consulte o artigo sobre atuação do criminalista em investigação por lavagem de dinheiro e o guia sobre direitos do réu no processo penal.
Perguntas frequentes sobre acusação de lavagem
Movimentar muito dinheiro configura lavagem?
Não por si só. Valor, frequência e complexidade podem gerar análise ou suspeita, mas o crime exige relação com bens provenientes de infração penal e conduta de ocultar ou dissimular nos termos da lei. Origem, finalidade, beneficiário e conhecimento do agente precisam ser demonstrados com o conjunto de provas.
É preciso existir condenação pelo crime anterior?
Não necessariamente. A lavagem possui autonomia processual e pode ser apurada sem condenação anterior, desde que haja suporte suficiente sobre a proveniência criminosa dos bens. Isso não dispensa a acusação de provar os requisitos da lavagem, nem impede a defesa de questionar o nexo com a infração antecedente.
O Coaf acusa uma pessoa de crime?
Não. O Coaf atua como unidade de inteligência financeira, recebendo, examinando e comunicando ocorrências suspeitas às autoridades. Relatórios podem subsidiar apurações, mas a responsabilidade penal depende de investigação, contraditório e prova analisada pelo Judiciário.
Posso vender um bem bloqueado para pagar despesas?
Não se deve alienar ou ocultar bem alcançado por ordem judicial. A medida e suas possibilidades de revisão, substituição ou liberação parcial precisam ser discutidas nos autos. A defesa pode demonstrar origem lícita, excesso ou necessidade, mas deve respeitar integralmente a decisão enquanto estiver vigente.
Quais documentos devo levar ao advogado?
Leve a intimação ou decisão, número do procedimento, extratos completos, contratos, comprovantes, registros societários, declarações pertinentes e arquivos originais das comunicações. Não entregue apenas recortes favoráveis: a estratégia depende de conhecer as inconsistências e antecipar como a acusação poderá interpretá-las.
Como organizar a defesa com segurança
Quem é acusado de lavagem de dinheiro precisa combinar rapidez com disciplina. Preserve os registros, esclareça a fase do procedimento, respeite medidas judiciais e construa um mapa que ligue cada operação à origem, à finalidade e ao beneficiário. A defesa deve testar os elementos de ocultação ou dissimulação, o nexo com a infração antecedente e o conhecimento atribuído ao acusado.
A equipe criminal do Vieira Braga pode analisar a decisão, a cronologia financeira e a documentação disponível, além de orientar depoimentos e pedidos de revisão de cautelares. A atuação é individualizada e não oferece garantia de resultado, mas assegura que as questões relevantes sejam apresentadas pelos meios jurídicos adequados e no momento correto.


