Um imóvel herdado com pendências exige dois diagnósticos coordenados: o sucessório, para identificar quem recebe o bem, e o imobiliário, para saber exatamente o que existe na matrícula e na construção. Fazer apenas o inventário pode deixar área não averbada, titular antigo ou lote sem individualização. Regularizar apenas a obra, por outro lado, não transfere o patrimônio aos herdeiros.
A ordem correta depende do problema. Há casos em que o inventário pode descrever a situação e seguir enquanto o projeto municipal avança; em outros, a falta de matrícula, a divergência de área ou uma cadeia de contratos precisa ser enfrentada antes da partilha final. O objetivo é evitar que a escritura ou sentença produza um título que o Registro de Imóveis não consiga qualificar.
Roteiro para o imóvel herdado
- Mapear família, título e imóvel físico
- Escolher e preparar o inventário
- Calcular ITCMD e quinhões
- Tratar pendências do imóvel
- Registrar a partilha
- Organizar uso, despesas e venda
1. Monte três mapas antes de abrir o inventário
O mapa familiar identifica falecido, cônjuge ou companheiro, regime de bens, descendentes, ascendentes, testamento e eventuais herdeiros falecidos. Certidões atualizadas são essenciais, porque casamento, divórcio, união estável e filiação influenciam meação e sucessão. Não distribua percentuais com base apenas em conversa da família.
O mapa registral começa pela matrícula atualizada. Confira titular, estado civil, descrição, área, ônus, usufruto, penhora e indisponibilidade. Se o falecido não aparece como proprietário, localize escritura, compromisso, cessão, formal de partilha anterior ou contratos da cadeia. Um carnê de IPTU em seu nome não substitui o título registral.
O mapa físico compara a matrícula e o cadastro municipal com a realidade. Casa ampliada, edícula, segundo pavimento, desmembramento informal e mudança de uso podem exigir engenheiro ou arquiteto. Registre quem ocupa o bem, desde quando, quem recebe aluguel e quem paga tributos. Esses fatos afetam administração e prestação de contas durante o inventário.
- Certidão de óbito e documentos do falecido;
- Certidões de casamento e nascimento dos interessados;
- Pesquisa de testamento, quando aplicável;
- Matrícula e certidão de ônus recentes;
- Escritura ou cadeia de contratos;
- IPTU ou ITR e cadastro municipal;
- Plantas, habite-se e averbações;
- Extratos de aluguel, condomínio e despesas;
- Débitos, ações e notificações;
- Avaliação inicial do imóvel.
2. Escolha a via do inventário sem ignorar a pendência
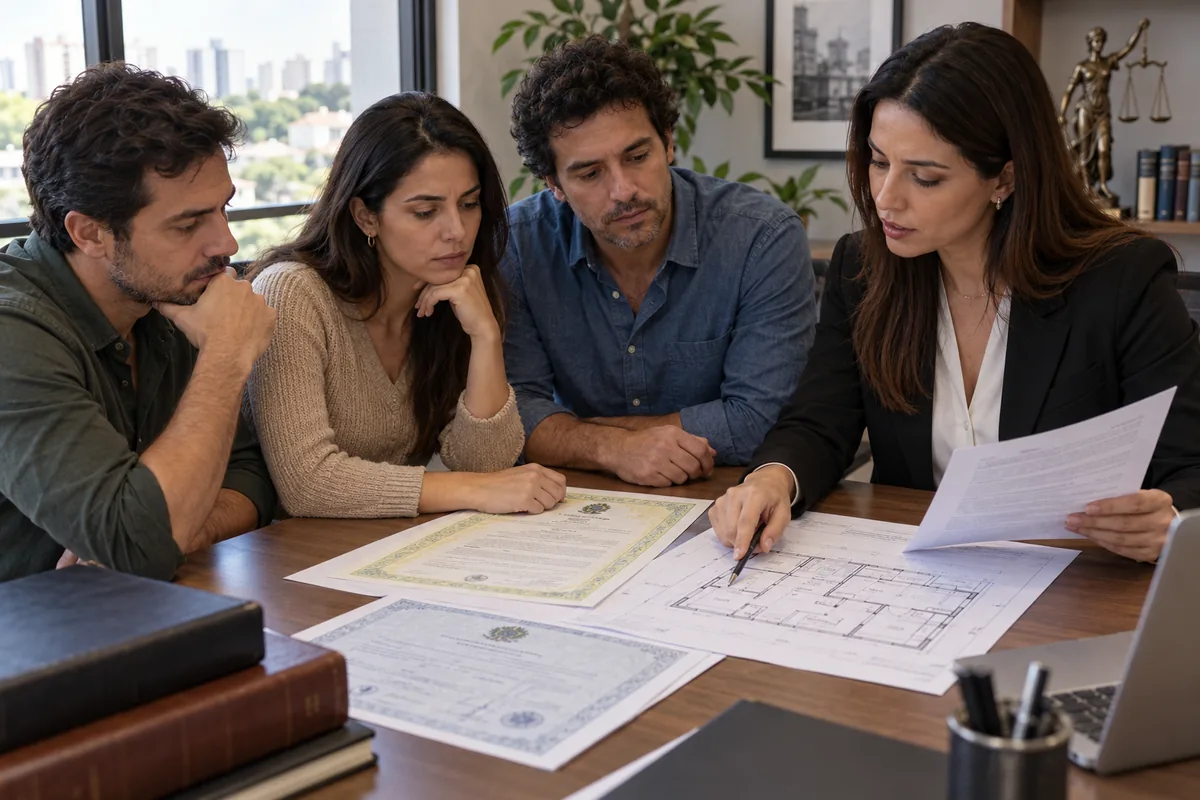
O inventário pode ser judicial ou extrajudicial, conforme os requisitos e as circunstâncias atuais. A escritura pública costuma ser eficiente quando há consenso e documentação adequada; a via judicial é necessária ou conveniente diante de conflito, necessidade de decisão, dúvida sobre herdeiro, incapacidade de acordo ou outras particularidades. Regras notariais atuais devem ser verificadas no estado e no caso concreto.
O Código de Processo Civil disciplina inventário e partilha a partir do art. 610 e prevê legitimados, administração, dívidas e partilha. Consulte o texto consolidado no Portal da Legislação. A existência de imóvel irregular não elimina a necessidade do inventário; ela exige descrição honesta do direito transmitido e planejamento do título final.
Se o falecido tinha apenas direitos aquisitivos de um compromisso, o inventário deve tratar desses direitos, não fingir que existe propriedade registrada. Se havia posse sem escritura, identifique a origem e avalie adjudicação compulsória, usucapião, escritura do vendedor ou regularização fundiária. Cada rota demanda provas e participantes diferentes.
Também confirme o prazo tributário do estado. Abertura tardia pode gerar multa de ITCMD, ainda que a família demore a localizar documentos. Se faltar uma informação, avalie medidas para preservar o prazo sem apresentar declaração falsa. O advogado deve integrar cronograma sucessório, tributário e registral.
3. Meação, herança, ITCMD e divisão do imóvel
Meação e herança não são sinônimos. A meação decorre do regime patrimonial do casal e corresponde à parcela que já pertence ao sobrevivente. A herança abrange a parte transmitida pelo falecido. O cálculo exige saber quando e como o imóvel foi adquirido, se houve sub-rogação, pacto antenupcial e qual era a situação da união.
A Fazenda de São Paulo, em suas orientações gerais do ITCMD, diferencia meação de herança e alerta que a parcela meeira não compõe a transmissão causa mortis. A regra e os sistemas variam por estado; use a fonte oficial da unidade federativa competente.
A partilha deve respeitar quinhões legais ou testamentários. Se um herdeiro recebe mais que sua parcela sem compensação compatível, pode surgir excesso de quinhão com consequências tributárias. Avaliação, torna e atribuição exclusiva do imóvel precisam ser documentadas. Não basta combinar informalmente que “um fica com a casa” e outro receberá depois.
Dívidas do espólio, tributos, condomínio e despesas de conservação devem ser levantados. O herdeiro que paga sozinho pode ter direito a reembolso, mas precisa guardar comprovantes e demonstrar a necessidade. Melhorias, ocupação exclusiva e aluguéis recebidos também devem entrar nas contas, evitando que a partilha termine com novo litígio.
4. Quando o próprio imóvel precisa de regularização
A pendência pode estar na titularidade, na descrição do terreno ou na construção. Titularidade exige recuperar o título do falecido. Área e confrontações podem demandar retificação. Construção não averbada costuma exigir regularização municipal, documentação técnica e posterior averbação. Lote sem matrícula individual pode depender de parcelamento ou regularização fundiária.
Se a casa tem ampliação não registrada, faça levantamento técnico antes de atribuí-la a um herdeiro ou anunciá-la. A diferença pode alterar valor, tributo, possibilidade de financiamento e custo futuro. Um laudo ou projeto não regulariza sozinho; é preciso seguir o procedimento da prefeitura, obter o documento cabível e apresentar o título ao cartório.
Quando a matrícula descreve área distinta da ocupada, confirme se é erro documental ou avanço sobre imóvel vizinho. Retificação administrativa exige planta, memorial, responsabilidade técnica e, conforme o caso, anuência ou notificação de confrontantes. Conflito de limites não deve ser escondido na partilha: o herdeiro precisa saber qual risco está recebendo.
Se não existe matrícula, pesquise transcrição antiga, matrícula-mãe e cadeia dominial. A solução pode envolver abertura de matrícula, especialização, adjudicação, usucapião ou Reurb. Para aprofundar, veja o guia sobre regularização de imóvel recebido por herança e o conteúdo específico sobre usucapião de imóvel de herança.
5. Da partilha ao Registro de Imóveis
Sentença homologatória, formal de partilha, carta de adjudicação ou escritura pública são títulos que precisam ser apresentados ao Registro de Imóveis. Enquanto a partilha não é registrada, a matrícula permanece em nome do falecido. A família pode ter concluído o inventário e ainda assim não estar pronta para vender ou financiar. Essa conferência posterior é indispensável porque taxas pagas, escritura assinada e processo encerrado não substituem a publicidade registral nem corrigem, por si sós, a descrição do bem.
O registrador confere continuidade, especialidade, disponibilidade e correspondência entre título e matrícula. Nome, CPF, estado civil, percentual e descrição do imóvel precisam estar coerentes. Se a partilha menciona área construída que não existe na matrícula, pode haver exigência. Antecipar a qualificação registral reduz retrabalho.
A Lei de Registros Públicos disciplina os atos imobiliários, mas normas estaduais detalham documentos e procedimentos. Após o registro, peça nova matrícula e confira se cada quinhão foi lançado corretamente, se o ônus foi transportado e se a descrição permaneceu íntegra.
Se houver erro material na partilha, avalie correção no próprio procedimento ou escritura retificadora, conforme a via. Se o problema é anterior — por exemplo, o falecido nunca registrou a compra —, a correção pode exigir participação do vendedor, sucessores dele ou ação própria. Não tente resolver uma quebra de cadeia apenas alterando a redação do inventário.
6. Uso, despesas e venda enquanto a situação não termina
Até a partilha, o imóvel integra o espólio e deve ser administrado no interesse do conjunto. Defina quem guarda chaves, paga contas, autoriza reparos, recebe aluguel e presta informações. Ocupação exclusiva por um herdeiro pode gerar discussão sobre indenização, especialmente depois de oposição clara dos demais.
Para alugar, vender ou prometer o bem antes da conclusão, verifique poderes do inventariante, anuência dos interessados e eventual autorização judicial. Cessão de direitos hereditários não equivale automaticamente à venda de um imóvel específico. O adquirente precisa conhecer o estágio do inventário e os riscos de composição do acervo.
Evite reformas relevantes sem acordo documentado. Uma obra pode valorizar o bem, mas também criar nova irregularidade e dificultar avaliação. Reparos urgentes devem ser comprovados; melhorias eletivas precisam de aprovação e regra de reembolso. Faça atas, mensagens consolidadas ou termo de administração.
- Atualizar matrícula e certidões antes da decisão;
- Conferir todos os herdeiros e o regime de bens;
- Separar meação de herança;
- Descrever o direito realmente existente;
- Mapear construção e área ocupada;
- Calcular ITCMD conforme a fonte estadual;
- Definir quinhões e eventual torna;
- Preparar título compatível com a matrícula;
- Registrar a partilha;
- Conferir a nova matrícula antes de vender.
Perguntas frequentes sobre imóvel herdado com pendências
Posso abrir o inventário sem a escritura do imóvel?
Sim, pode ser possível inventariar os direitos que o falecido possuía, mas é necessário provar sua origem e descrevê-los corretamente. A estratégia para obter propriedade registrada pode caminhar em paralelo ou exigir procedimento próprio, com documentos, participantes e custos específicos.
Construção não averbada impede o inventário?
Nem sempre impede, mas deve ser identificada e avaliada. A partilha pode exigir descrição compatível com a matrícula, e a divergência afetará valor, imposto, financiamento e registro. Planeje regularização municipal, documentação técnica e averbação antes de prometer venda ou crédito.
Um herdeiro pode ficar sozinho com a casa?
Pode, se a partilha respeitar os direitos dos demais, por compensação com outros bens ou torna adequada. O acordo deve considerar avaliação, meação, quinhões e efeitos tributários. A atribuição exclusiva precisa constar do título e ser registrada na matrícula.
O inventário concluído já coloca o imóvel no nome dos herdeiros?
Não automaticamente. O título da partilha precisa ser apresentado ao Registro de Imóveis. Só depois do registro a matrícula refletirá os novos titulares e percentuais.
É possível vender antes de registrar a partilha?
Há estruturas excepcionais, como cessão de direitos ou alienação autorizada no inventário, mas exigem análise. Vender como proprietário sem cadeia registrada cria risco. O comprador deve conhecer exatamente o direito adquirido.
Quem paga IPTU e conservação durante o inventário?
As despesas do espólio devem ser administradas e comprovadas. Quem antecipa valores pode pedir reembolso, conforme necessidade e benefício comum. Ocupação exclusiva, aluguel e melhorias precisam entrar na prestação de contas.
Conclusão: uma só estratégia para sucessão e imóvel
Um imóvel herdado com pendências não deve ser tratado como simples formulário de inventário. A família precisa conciliar parentesco, meação, ITCMD, título aquisitivo, matrícula, construção e uso. Quando esses dados são levantados no começo, a partilha pode produzir um título registrável e uma divisão economicamente justa.
O Vieira Braga pode organizar o diagnóstico sucessório e imobiliário, obter e revisar certidões, estruturar inventário judicial ou extrajudicial, avaliar pendências da matrícula e coordenar as providências técnicas necessárias. O trabalho conjunto evita concluir o inventário e descobrir depois que o imóvel continua sem condições de registro ou venda.