
O processo de falência não se resume ao fechamento de uma empresa. Ele é um procedimento coletivo destinado a afastar o devedor, preservar e organizar bens, verificar créditos, vender ativos e pagar credores segundo a ordem legal. A sequência é supervisionada pelo juízo e executada com participação do administrador judicial, do Ministério Público, dos credores e do falido, conforme a etapa.
Conhecer as fases ajuda credores a não perder prazos, permite ao empresário entender seus deveres e reduz expectativas irreais sobre pagamento ou duração. A Lei 11.101/2005, profundamente alterada pela Lei 14.112/2020, contém o regime aplicável. A seguir, organizamos a trajetória desde o pedido até o encerramento, destacando documentos, decisões e pontos de atenção.

Etapas deste guia:
- pedido e defesa do devedor
- sentença de decretação e efeitos imediatos
- verificação e classificação dos créditos
- arrecadação, avaliação e venda dos ativos
- pagamentos, contas e encerramento
- cuidados para credores e devedores
1. Pedido de falência e análise dos pressupostos
A falência pode decorrer de pedido formulado por legitimado, de autofalência ou da convolação de uma recuperação judicial. Quando um credor pede a quebra, não basta afirmar que a empresa está endividada: a causa invocada deve se enquadrar nas hipóteses legais e ser acompanhada dos documentos exigidos. O devedor é citado e pode apresentar defesa, pagar quando a lei admitir ou demonstrar que a pretensão não atende aos requisitos.
O artigo 94 da Lei de Recuperação e Falência contempla situações como impontualidade injustificada, execução frustrada e prática de atos considerados falimentares. Cada fundamento tem requisitos próprios. Protesto, título executivo, certidão da execução ou prova do ato precisam ser avaliados com atenção; falhas na documentação alteram o resultado.
A autofalência segue outra lógica: o próprio devedor reconhece que não reúne condições para prosseguir e apresenta informações contábeis, relação de credores, bens, administradores e outros elementos previstos em lei. A decisão exige cuidado porque afeta contratos, empregados, garantias, ações em curso e responsabilidade dos administradores. Antes do protocolo, é importante comparar alternativas de negociação, recuperação extrajudicial e recuperação judicial sem usar nenhuma delas apenas para ganhar tempo.
A sentença que decreta a quebra não é uma simples declaração de insolvência: ela inaugura um regime coletivo de administração, verificação de créditos e realização do patrimônio.
2. Sentença de decretação e organização da massa
Se o juízo reconhece os pressupostos, profere sentença que decreta a falência e estabelece providências iniciais. A decisão identifica o falido, fixa o termo legal quando cabível, ordena a apresentação de relação de credores, trata da suspensão ou continuidade de ações, proíbe atos de disposição sem autorização e nomeia o administrador judicial. Também determina comunicações e publicação de edital.
O administrador judicial é auxiliar do juízo, não representante particular do devedor nem dos credores. Entre suas atribuições estão receber habilitações e divergências, prestar informações, organizar a relação de credores, arrecadar bens, acompanhar a venda de ativos e apresentar contas. O Conselho Nacional de Justiça publicou recomendações de padronização dos relatórios para ampliar transparência e comparabilidade.
- Afastamento: o falido perde a administração e a disponibilidade dos bens sujeitos ao regime falimentar.
- Vencimento: obrigações são tratadas conforme os efeitos previstos na lei, inclusive vencimento antecipado de dívidas.
- Concentração: o juízo falimentar coordena matérias ligadas ao patrimônio, ressalvadas competências que a própria lei preserva.
- Publicidade: editais e comunicações permitem que credores acompanhem prazos e atos relevantes.
- Fiscalização: credores, Ministério Público e comitê, se constituído, exercem funções conforme o caso.
Esses efeitos não tornam todos os processos idênticos. Relações trabalhistas, execuções fiscais, bens de terceiros, garantias fiduciárias e contratos essenciais podem exigir tratamento específico. Por isso, a leitura da sentença e das decisões posteriores é mais segura do que presumir que toda cobrança fica automaticamente paralisada.
O que acontece com os contratos em andamento
A decretação não encerra indistintamente todos os contratos. O administrador judicial pode avaliar o cumprimento de contratos bilaterais quando isso reduz ou evita o aumento do passivo da massa ou é necessário à manutenção e preservação dos ativos, observadas as regras legais e as decisões do juízo. Fornecedores não devem interromper, manter ou alterar uma relação apenas com base em informação informal; é preciso conferir a natureza do contrato, pagamentos, garantias e ordens do processo.
Locação, fornecimento de energia, licenças de software, guarda de estoque, contratos financeiros e propriedade fiduciária podem produzir consequências diferentes. Também deve ser verificado se há cláusula resolutiva, retenção de bens, compensação pretendida ou serviço indispensável à conservação do patrimônio. No processo de falência, uma decisão contratual precipitada pode gerar novo crédito, perda de ativo ou disputa sobre restituição; por isso, a comunicação formal com o administrador judicial e a documentação do saldo são essenciais.
3. Verificação, habilitação e quadro de credores
A verificação de créditos define quem participa do concurso, por qual valor e em qual classe. A primeira relação decorre dos registros do devedor. Após o edital, credores apresentam habilitações ou divergências diretamente ao administrador judicial dentro do prazo legal. Em seguida, é publicada nova relação, que pode ser impugnada judicialmente por interessados.
O pedido do credor deve demonstrar origem, valor atualizado, classificação pretendida, garantias e documentos. Contratos, notas fiscais, decisões judiciais, planilhas de evolução e comprovantes de pagamento parcial evitam que a análise dependa de alegações genéricas. Créditos em moeda estrangeira, condicionais, ilíquidos ou discutidos em outra ação demandam atenção adicional.
Perder o prazo inicial não significa, em todos os casos, inexistência do crédito, mas pode levar a habilitação retardatária e consequências processuais. A lei também estabelece limite máximo para pedido de habilitação ou reserva, contado da publicação da sentença de decretação. Como prazos e efeitos dependem da situação concreta, o credor deve conferir o edital, o sistema do tribunal e a versão vigente da lei.
O quadro-geral não é apenas uma lista nominal. A classificação influencia a ordem de pagamento e a necessidade de reservas para valores controvertidos. Créditos extraconcursais e concursais seguem regimes distintos; dentro destes, a lei organiza classes e limites. O conteúdo sobre ordem de pagamento na falência detalha esse tema sem substituir a análise do crédito específico.
4. Arrecadação, avaliação e realização do ativo
Em paralelo à verificação dos credores, ocorre a arrecadação dos bens e documentos. O administrador judicial identifica, descreve, avalia e guarda ativos sujeitos à massa. Imóveis, máquinas, estoques, veículos, participações, marcas, recebíveis e direitos litigiosos podem integrar o inventário. Bens reclamados por terceiros devem ser individualizados e submetidos ao procedimento adequado.
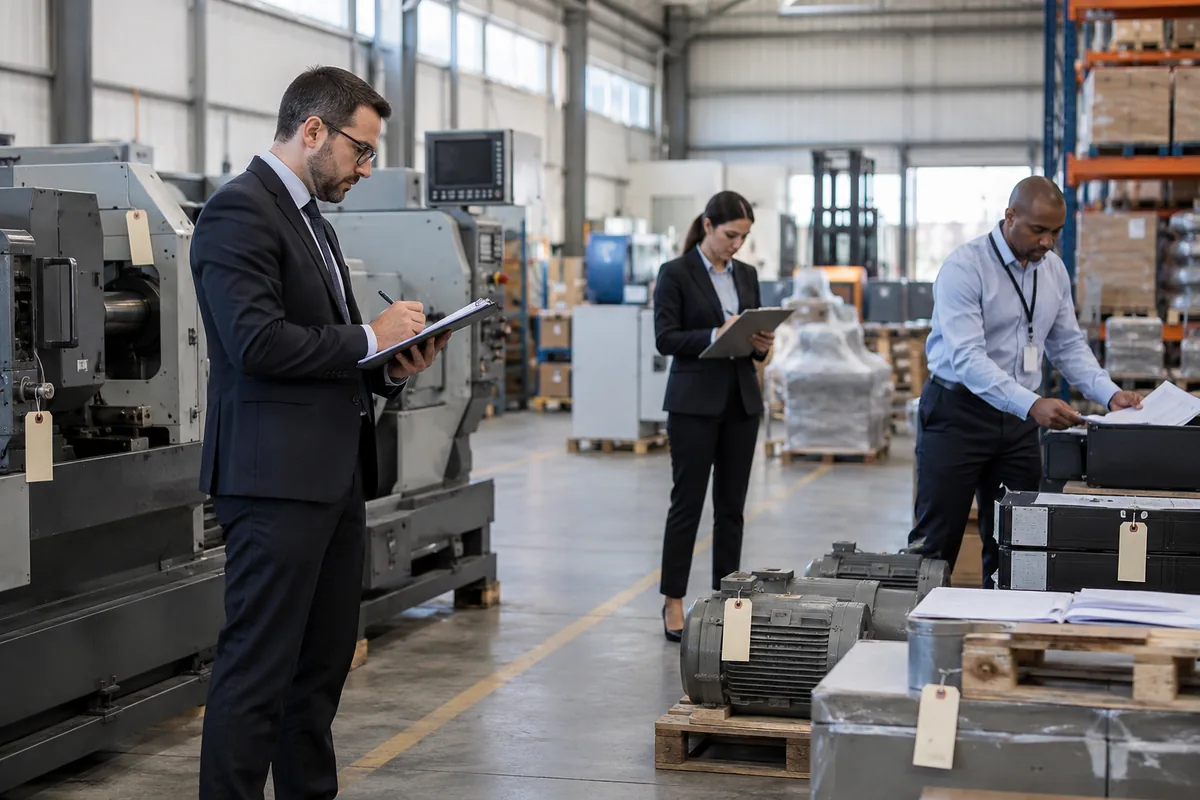
A preservação de valor é decisiva. Estoque perecível, equipamento sujeito a rápida desvalorização ou bem com custo elevado de conservação pode exigir venda antecipada. Em outros casos, vender unidade produtiva, estabelecimento ou ativos em bloco pode gerar resultado superior ao desmonte. A lei prevê modalidades de alienação e disciplina a sucessão do adquirente dentro dos requisitos legais.
Após a reforma de 2020, a legislação reforçou metas de celeridade para apresentação do plano de realização e venda. Esses prazos orientam o procedimento, mas não dispensam avaliação, publicidade, autorizações e solução de incidentes. Impugnações, disputas sobre propriedade, passivos ambientais, ocupação de imóveis e falta de documentação podem interferir no cronograma.
Credores interessados em acompanhar alienações devem consultar os autos e os editais, verificar condições de participação e distinguir venda judicial de negociação direta sem respaldo do juízo. O artigo sobre funcionamento da falência no Brasil oferece visão complementar sobre os personagens e efeitos do procedimento.
5. Pagamentos, prestação de contas e encerramento
Com recursos disponíveis, pagamentos e rateios observam despesas essenciais, créditos extraconcursais, classes, limites e reservas. A existência de crédito reconhecido não garante recebimento integral: o resultado depende do ativo efetivamente realizado, dos custos do procedimento e da posição do crédito na ordem legal. Pagamentos parciais podem ocorrer antes da consolidação definitiva do quadro em hipóteses admitidas pela lei, preservando valores controvertidos.
Depois da realização do ativo e da distribuição possível, o administrador judicial apresenta relatório final e contas. Credores e demais legitimados podem se manifestar. A aprovação das contas e o cumprimento das providências conduzem à sentença de encerramento. Encerrar o procedimento não é o mesmo que declarar automaticamente extintas todas as obrigações do falido; a extinção segue requisitos próprios.
Essa distinção é importante para sócios, administradores e credores. Responsabilidades pessoais, garantias de terceiros, ações de responsabilização e obrigações remanescentes precisam ser examinadas de acordo com o fundamento jurídico e as decisões proferidas. O processo de falência organiza o patrimônio do devedor, mas não apaga, por simples consequência, toda relação ligada à empresa.
Cuidados práticos para cada interessado
Para credores
- Confirme número do processo, juízo competente e identidade do devedor.
- Leia a sentença e todos os editais relevantes, registrando os prazos.
- Organize contrato, notas, títulos, decisões e memória de cálculo.
- Identifique garantia, eventual coobrigado e classificação pretendida.
- Acompanhe relação de credores, impugnações, reservas e rateios.
Para o devedor e seus administradores
- Preserve livros, sistemas, contratos e documentos contábeis.
- Entregue informações completas e responda às solicitações formais.
- Não oculte, desvie ou disponha de bens em desacordo com as ordens judiciais.
- Mapeie garantias pessoais, passivos trabalhistas, fiscais e ambientais.
- Separe dúvidas sobre a massa de questões pessoais de sócios e administradores.
Quando há risco de perda de prazo, divergência de crédito, bem de terceiro arrecadado ou suspeita de alienação irregular, a orientação deve ser rápida e baseada nos autos. A equipe do Vieira Braga pode analisar a posição do interessado, conferir documentos e indicar a medida compatível com a fase atual.
Perguntas frequentes
Quanto tempo dura uma falência?
Não existe duração única. Quantidade de credores, localização dos bens, disputas de propriedade, incidentes de habilitação, complexidade contábil e venda dos ativos influenciam o calendário. A lei fixa prazos para atos determinados, mas o tempo total depende do caso e do cumprimento efetivo das etapas.
O credor precisa habilitar seu crédito?
O credor deve verificar se foi incluído corretamente na relação, com valor e classificação adequados. Se estiver ausente ou houver divergência, precisa usar a medida correspondente e observar os prazos. Créditos trabalhistas, fiscais, com garantia ou discutidos judicialmente podem ter particularidades que exigem análise individual.
A empresa para de funcionar imediatamente?
A decretação afasta o devedor da administração, mas a continuidade provisória de atividades ou a preservação de unidade produtiva pode ser admitida quando útil à massa e autorizada no processo. Não se deve confundir essa possibilidade com liberdade dos antigos administradores para continuar operando sem controle judicial.
O sócio paga automaticamente as dívidas?
Não automaticamente apenas por ser sócio de sociedade limitada. Responsabilidade pessoal pode surgir de garantia prestada, tipo societário, abuso, infração, decisão de desconsideração ou outra base legal. A situação deve ser examinada separadamente, com contraditório e análise dos fatos e documentos.
Conclusão
As etapas seguem uma lógica: formar o processo coletivo, afastar e fiscalizar o devedor, verificar créditos, arrecadar e vender bens, distribuir recursos e prestar contas. A ordem dá transparência e impede que cada credor tente satisfazer isoladamente seu interesse sobre o mesmo patrimônio.
No entanto, cada posição exige estratégia própria. Credor, empregado, fornecedor, proprietário de bem, garantidor, sócio e administrador não enfrentam o mesmo risco. Para agir no processo de falência, leve a sentença, os editais, o contrato e a memória do crédito a uma avaliação jurídica antes de protocolar ou aceitar proposta.


