
Revisar lançamento de imposto significa conferir se a autoridade identificou corretamente o contribuinte, o fato gerador, a base de cálculo, a alíquota, o período e as penalidades antes de exigir o crédito. A notificação não deve ser tratada apenas como boleto: ela formaliza uma cobrança e abre prazo para pagar, pedir correção ou apresentar impugnação.
O procedimento muda conforme o tributo e o ente responsável. União, estados e municípios têm sistemas, formulários e prazos próprios. Além disso, retificar uma declaração não é necessariamente o mesmo que impugnar um lançamento já notificado. O primeiro passo é ler o documento inteiro, identificar a origem do cálculo e preservar a data de ciência.

O que é lançamento tributário
O lançamento é o procedimento administrativo que verifica a ocorrência do fato gerador, determina a matéria tributável, calcula o montante, identifica o sujeito passivo e, quando cabível, propõe penalidade. Ele constitui o crédito tributário nos termos da legislação.
Existem tributos lançados diretamente pela autoridade, outros baseados em declaração e muitos sujeitos a homologação, nos quais o contribuinte apura e antecipa o pagamento. Mesmo nessa última modalidade, fiscalização posterior pode resultar em auto de infração ou notificação de lançamento.
O Código Tributário Nacional, nos artigos 142 a 150, disciplina o lançamento e suas formas de alteração e revisão. O artigo 145 prevê que o lançamento regularmente notificado pode ser alterado por impugnação do sujeito passivo, recurso de ofício ou revisão promovida pela autoridade nas hipóteses legais.
Como ler uma notificação de lançamento
Comece pelos elementos formais. Confira nome, CPF ou CNPJ, endereço, inscrição, autoridade responsável, número do processo, data de ciência e canal de defesa. Depois avance para o conteúdo econômico.
Uma ficha de conferência deve registrar:
- tributo e competência;
- fato gerador descrito;
- base de cálculo utilizada;
- alíquota e norma aplicada;
- principal, multa e juros separados;
- pagamentos ou créditos considerados;
- responsável apontado;
- prazo e local de protocolo;
- efeito da impugnação sobre a cobrança;
- documentos mencionados pela fiscalização.
Compare a notificação com a declaração original, livros, notas, contratos e comprovantes. Se a autoridade utilizou arbitramento ou presunção, identifique quais fatos justificaram o método e se o contribuinte teve oportunidade de apresentar esclarecimentos.
Quais erros justificam revisão
Os problemas podem ser materiais, cadastrais, jurídicos ou probatórios. Um erro de soma exige correção diferente de uma divergência sobre incidência. Classificar o problema ajuda a escolher o pedido e a prova.
Base de cálculo incorreta
Pode haver receita duplicada, valor de imóvel errado, despesa dedutível ignorada, operação cancelada ou período indevido. Refaça a memória de cálculo e indique a origem de cada número.
Pagamento não reconhecido
Guia paga com código, período ou identificador incorreto pode não ser apropriada. Junte guia, autenticação, extrato e declaração. Se o problema for alocação, peça correção específica sem admitir saldo inexistente.
Sujeito passivo errado
A cobrança pode atingir empresa, sócio, proprietário anterior ou responsável sem os requisitos legais. Contrato, alteração societária, matrícula e datas do fato gerador são essenciais.
Multa ou juros inadequados
Confira fundamento, percentual, termo inicial e eventual duplicidade. Penalidade por dolo ou fraude exige enquadramento e prova diferentes de simples atraso.
Erro de fato ou documento não considerado
O artigo 149 do CTN admite revisão de ofício em hipóteses como erro, omissão, falsidade ou fato não conhecido no lançamento anterior, dentro do limite temporal da Fazenda. O pedido deve apontar o evento e o documento que o comprova.
Retificação, revisão de ofício e impugnação
Retificação corrige declaração do próprio contribuinte, conforme regras do tributo. Antes da notificação, pode ajustar erro com maior simplicidade. Depois de lançado o crédito, a retificação isolada pode não cancelar a exigência formalizada.
Revisão de ofício é promovida pela autoridade nas hipóteses do artigo 149. Pode decorrer de pedido do contribuinte, mas não se confunde com direito irrestrito de reabrir prazo vencido. A administração analisará cabimento, prova e decadência.
Impugnação instaura o contencioso administrativo e contesta total ou parcialmente a exigência. A Receita Federal explica a impugnação de lançamento como o instrumento usado pelo contribuinte para contestar cobrança formalizada em seu nome.
Não escolha pelo nome do serviço. Leia a notificação e confirme se o portal pede impugnação, manifestação de inconformidade, reclamação, revisão ou retificação. Protocolar no menu errado pode não preservar o prazo.
Como montar a impugnação
A peça deve identificar o lançamento, delimitar os pontos contestados e apresentar pedido claro. Considere impugnado apenas o que foi expressamente enfrentado. Se parte do crédito for correta, separe o montante incontroverso e verifique como pagá-lo ou parcelá-lo sem prejudicar a defesa do restante.
Uma estrutura funcional contém:
- tempestividade: data de ciência, prazo aplicável e protocolo;
- síntese do lançamento: tributo, período, principal e multa;
- questões preliminares: nulidades, competência e intimação;
- mérito por tópico: fato, norma, cálculo e prova;
- memória substitutiva: valor correto, quando possível;
- provas: documento numerado e relacionado ao argumento;
- pedidos: cancelamento, redução, diligência ou perícia;
- representação: assinatura e procuração adequadas.
Evite anexar centenas de páginas sem índice. A autoridade precisa localizar a prova. Uma tabela que relacione ponto do auto, documento e efeito financeiro torna a análise mais objetiva.
Qual é o prazo para contestar
Não existe um prazo único para todos os impostos. A notificação e a legislação específica prevalecem. Regras federais foram atualizadas em 2026, e procedimentos estaduais e municipais podem manter períodos diferentes. A contagem também pode ocorrer em dias úteis ou corridos conforme o regime.
No processo administrativo fiscal federal, consulte o texto vigente do Decreto nº 70.235/1972 e as instruções da notificação. A Receita publicou orientações específicas sobre as alterações de 2026. Para tributo estadual ou municipal, use o portal do ente que realizou o lançamento.
Registre três datas: disponibilização da mensagem, ciência efetiva ou presumida e vencimento calculado. Portais eletrônicos podem considerar ciência mesmo sem abertura imediata após o período regulamentar. Não deixe a consulta para o último dia.
Quais documentos reunir
Os documentos dependem da tese, mas a pasta básica inclui notificação, auto, termo de ciência, declaração original, retificadora, livros, notas, contratos, guias, extratos e memória de cálculo. Para responsabilidade, junte atos societários ou registro do imóvel. Para benefício fiscal, comprove cada requisito no período.
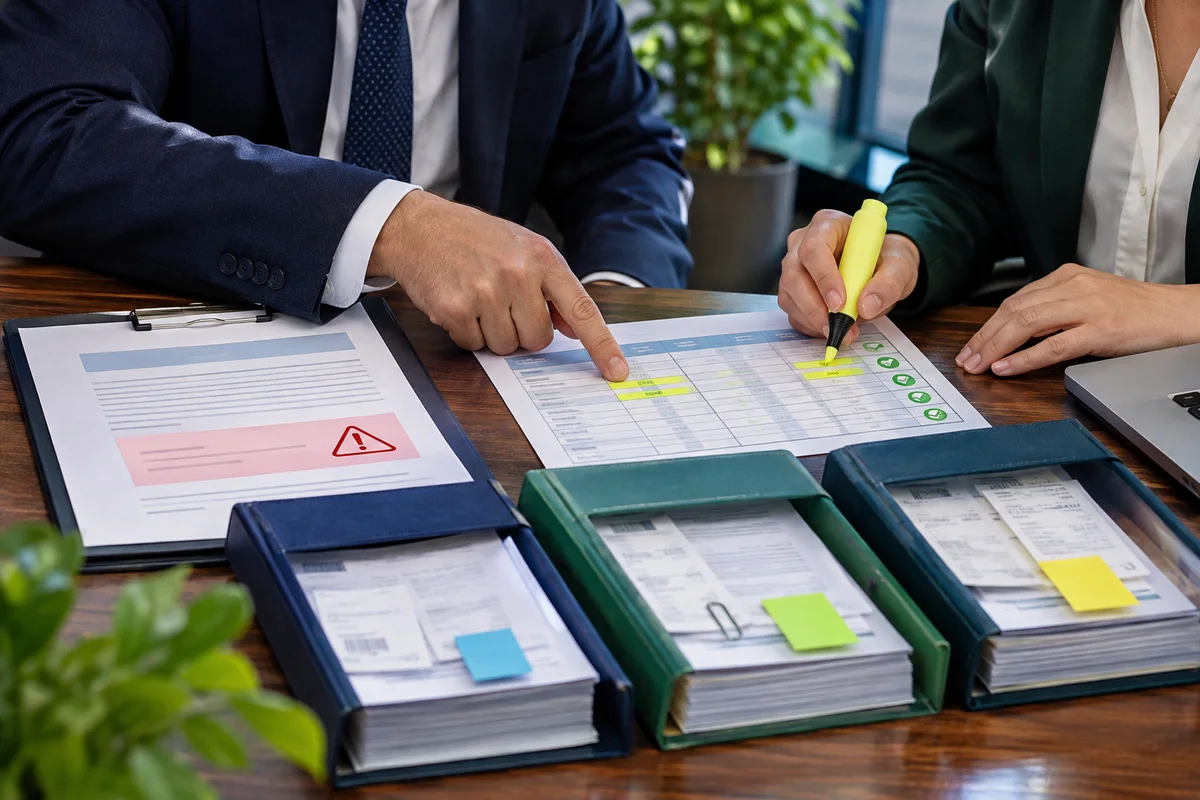
Monte um dossiê com:
- índice e cronologia;
- cópia integral da fiscalização;
- planilha de cálculo com fórmulas verificáveis;
- prova de cada pagamento e compensação;
- documentos de representação;
- laudo ou parecer, se o ponto exigir conhecimento técnico;
- pedido de diligência com quesitos específicos;
- comprovante de protocolo e arquivos enviados.
Se o sistema limitar tamanho ou formato, preserve os originais e gere arquivos legíveis. Depois do envio, abra o processo digital para confirmar se todos os anexos aparecem.
Impugnação parcial e cálculo do valor correto
Nem toda revisão busca cancelar tudo. Pode ser estratégico reconhecer parte do principal e discutir multa, período ou base. A separação reduz encargos sobre o montante incontroverso e demonstra precisão, mas precisa seguir o procedimento do ente.
Para revisar lançamento de imposto de forma quantitativa, crie três colunas: valor lançado, valor aceito e valor controvertido. Em seguida, explique cada diferença e cite o documento correspondente. Não substitua fundamento jurídico por planilha; ambos se complementam.
Se a diferença decorre de critério jurídico, como classificação de operação, registre o tratamento usado e a norma vigente no fato gerador. Mudanças posteriores não devem ser aplicadas retroativamente sem base legal.
Como revisar multas e juros
Separe a penalidade do principal. Confirme a infração descrita, o percentual, a data de início dos juros e a atualização aplicada. Multa por atraso, multa de ofício e qualificação por dolo ou fraude têm pressupostos diferentes. Se a fiscalização agravou a penalidade, verifique qual fato concreto sustenta esse enquadramento.
Refaça o cálculo em planilha própria e compare mês a mês. Um erro no principal contamina os acréscimos; por isso, a revisão deve mostrar primeiro a base correta e depois os encargos correspondentes. Se houver benefício legal para pagamento ou parcelamento durante o prazo, compare o desconto com a chance e o custo da impugnação, sem confundir decisão financeira com reconhecimento automático de todos os fundamentos.
O que acontece depois da impugnação
O processo segue para análise e julgamento administrativo. A impugnação tempestiva pode suspender a exigibilidade do crédito nos termos aplicáveis, impedindo cobrança coercitiva enquanto o contencioso estiver pendente. Isso não significa cancelamento nem dispensa acompanhamento.
A autoridade pode pedir documentos, determinar diligência, acolher parcialmente ou manter a cobrança. A decisão abre novo prazo para cumprir ou recorrer. O contribuinte deve monitorar a caixa postal eletrônica e guardar comprovantes de ciência.
Se a defesa administrativa terminar desfavoravelmente, avalie pagamento, negociação e medida judicial antes da inscrição e da execução. Nosso guia sobre consulta de dívida ativa ajuda na etapa seguinte. Se já houver constrição, veja como contestar penhora em execução fiscal.
Erros que prejudicam a revisão
Os erros mais comuns são protocolar fora do prazo, usar canal incorreto, não impugnar todos os pontos, anexar prova sem explicação e apresentar cálculo sem memória. Também é arriscado pagar integralmente sem analisar os efeitos sobre a controvérsia.
Outro problema é misturar exercícios e tributos. Cada lançamento tem número, fato gerador e autoridade próprios. Separe por processo e mantenha tabela de prazos.
Por fim, não invente documento retroativo nem altere arquivo fiscal. Inconsistências podem gerar penalidade maior. A revisão deve explicar o erro com rastreabilidade.
Perguntas frequentes
Posso corrigir apenas com declaração retificadora?
Depende da fase e do tributo. Antes da notificação, a retificadora pode resolver erro permitido. Depois do lançamento, pode ser necessário protocolar revisão ou impugnação para cancelar formalmente a cobrança, pois a declaração nova não desfaz sozinha o crédito já constituído.
Preciso pagar para impugnar?
Em regra, a defesa administrativa não exige pagamento prévio, mas o procedimento específico deve ser conferido. A parte incontroversa pode ter tratamento próprio, e garantias podem ser relevantes em fase judicial posterior. Confira ainda efeitos sobre descontos e parcelamentos.
A impugnação suspende a cobrança?
A impugnação tempestiva pode suspender a exigibilidade conforme o regime aplicável. Confirme o recebimento, a tempestividade e o status do processo. Pedido fora do prazo pode não produzir o mesmo efeito e permitir o avanço da cobrança administrativa.
Posso apresentar documentos depois?
As regras valorizam a apresentação da prova com a impugnação e podem limitar juntada posterior. Fato superveniente, impossibilidade justificada ou documento destinado a rebater elemento novo podem receber tratamento específico. Explique a razão da apresentação tardia.
Quanto tempo leva o julgamento?
Varia conforme o ente, a complexidade e a necessidade de diligência. Durante a espera, acompanhe intimações, decisões e recursos, e mantenha certidões e obrigações correntes em ordem para evitar novos problemas ou perda de prazo.
Conclusão
Revisar lançamento de imposto exige reconstruir a cobrança do fato gerador ao cálculo final. A notificação deve ser comparada com declarações, livros, pagamentos e normas do período. O prazo e o canal de defesa variam, por isso a data de ciência precisa ser tratada como prioridade.
Uma impugnação eficaz delimita cada erro, apresenta cálculo verificável e relaciona documentos aos argumentos. Quanto mais organizada a prova, maior a chance de correção administrativa antes que a dívida avance para inscrição e execução.

