
Tributos pagos em duplicidade podem gerar crédito recuperável, desde que os dois recolhimentos correspondam à mesma obrigação e o excesso esteja documentado. A restituição ou a compensação depende da natureza do tributo, do procedimento aplicável e do controle do saldo.

Sim, é possível compensar tributos (impostos e contribuições) pagos indevidamente ou a maior à Receita Federal. Esse direito do contribuinte é assegurado pela Lei nº 9.430/1996, que estabelece os procedimentos para a restituição e compensação desses valores. A compensação pode ser feita por meio do programa Pedido de Restituição, Ressarcimento ou Reembolso e Declaração de Compensação (PER/DCOMP).
O processo de compensação envolve o preenchimento da declaração, sua transmissão pela internet e o acompanhamento do processamento pela Receita Federal. Essa compensação fica sujeita à homologação e, caso não seja aprovada, o contribuinte pode apresentar uma manifestação de inconformidade.
É importante observar as situações em que a compensação não é permitida, como o saldo a restituir na Declaração de Ajuste Anual do Imposto de Renda da Pessoa Física e os débitos relativos ao recolhimento mensal por estimativa do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Além disso, é necessário seguir as orientações da Instrução Normativa RFB nº 2.055/2021 para realizar a compensação de forma correta.
Principais aprendizados
- A compensação de tributos pagos indevidamente ou a maior é um direito do contribuinte, assegurado pela Lei nº 9.430/1996.
- O processo de compensação é feito por meio do programa PER/DCOMP, com preenchimento da declaração e acompanhamento do processamento pela Receita Federal.
- A compensação fica sujeita à homologação e, caso não seja aprovada, o contribuinte pode apresentar manifestação de inconformidade.
- Existem situações em que a compensação não é permitida, como o saldo a restituir na Declaração de Ajuste Anual do IRPF e os débitos relativos ao recolhimento mensal do IRPJ e CSLL.
- É necessário seguir as orientações da Instrução Normativa RFB nº 2.055/2021 para realizar a compensação corretamente.
Compensação de tributos federais (PER/DCOMP)
A compensação de tributos federais é uma importante ferramenta à disposição do contribuinte, permitindo a utilização de créditos tributários, como valores pagos indevidamente ou a maior, para quitar débitos de mesma natureza administrados pela Receita Federal. Este serviço é realizado por meio do Pedido de Restituição, Ressarcimento ou Reembolso e Declaração de Compensação (PER/DCOMP).
O que é?
O PER/DCOMP é um sistema eletrônico que possibilita ao contribuinte solicitar a compensação de tributos federais. Através dessa ferramenta, é possível informar os créditos tributários a serem utilizados e os débitos a serem quitados, realizando o procedimento de compensação de forma prática e segura.
Como utilizar?
Para utilizar o PER/DCOMP, o contribuinte deve seguir os seguintes passos:
- Preencher a declaração de compensação, informando os créditos e débitos a serem compensados.
- Se a declaração for feita pelo programa baixado no computador, transmiti-la pela internet usando o ReceitaNet.
- Acompanhar o processamento da compensação pelo Portal e-CAC.
- Aguardar a homologação da compensação pela Receita Federal, que pode ser confirmada ou não por meio de despacho decisório.
- Caso a compensação não seja homologada, apresentar manifestação de inconformidade no prazo de 30 dias.
É importante ressaltar que o PER/DCOMP pode ser acessado tanto por meio do programa baixado no computador quanto pela versão on-line (PER/DCOMP Web), facilitando o acesso e a transmissão de dados pelo contribuinte.
Compensação e restituição de tributos
Além da compensação, o contribuinte também pode solicitar a restituição de tributos pagos indevidamente ou a maior. A restituição é feita por meio do PER/DCOMP, assim como a compensação. Os valores restituíveis podem ser objeto de compensação com outros débitos administrados pela Receita Federal, desde que observadas as vedações legais.
É importante verificar previamente o cálculo correto dos tributos, a informação na DCTF e o ajuste na escrituração contábil, antes de solicitar a restituição ou a compensação. O contribuinte pode optar por primeiro pedir a restituição e, posteriormente, a compensação, o que garante a utilização do crédito tributário por mais de 5 anos.
“As regras para a compensação e a restituição de impostos são regidas pela instrução normativa RFB n.º 1.765, de 30 de novembro de 2017.”
- O pedido de restituição ou compensação de tributos pode ser realizado dentro de um prazo máximo de cinco anos após ele ter sido feito.
- Não há um prazo fixado para processamento por parte do governo, com prazos variando em média de seis meses a quatro anos.
- Para otimizar o planejamento tributário e evitar pagamentos indevidos, atrasos e multas, é importante ter uma equipe de contabilidade qualificada.
Os riscos envolvidos na devolução de tributos incluem a necessidade de provar que pagou, no mínimo, todos os impostos que devia. O risco é menor ao solicitar restituição de impostos, pois se a Receita entender que sua empresa não tem direito, não fica devendo nada. Enquanto na compensação, se o crédito tributário não for reconhecido, será preciso pagar multa sobre os impostos compensados incorretamente.
Como provar que o tributo foi pago em duplicidade
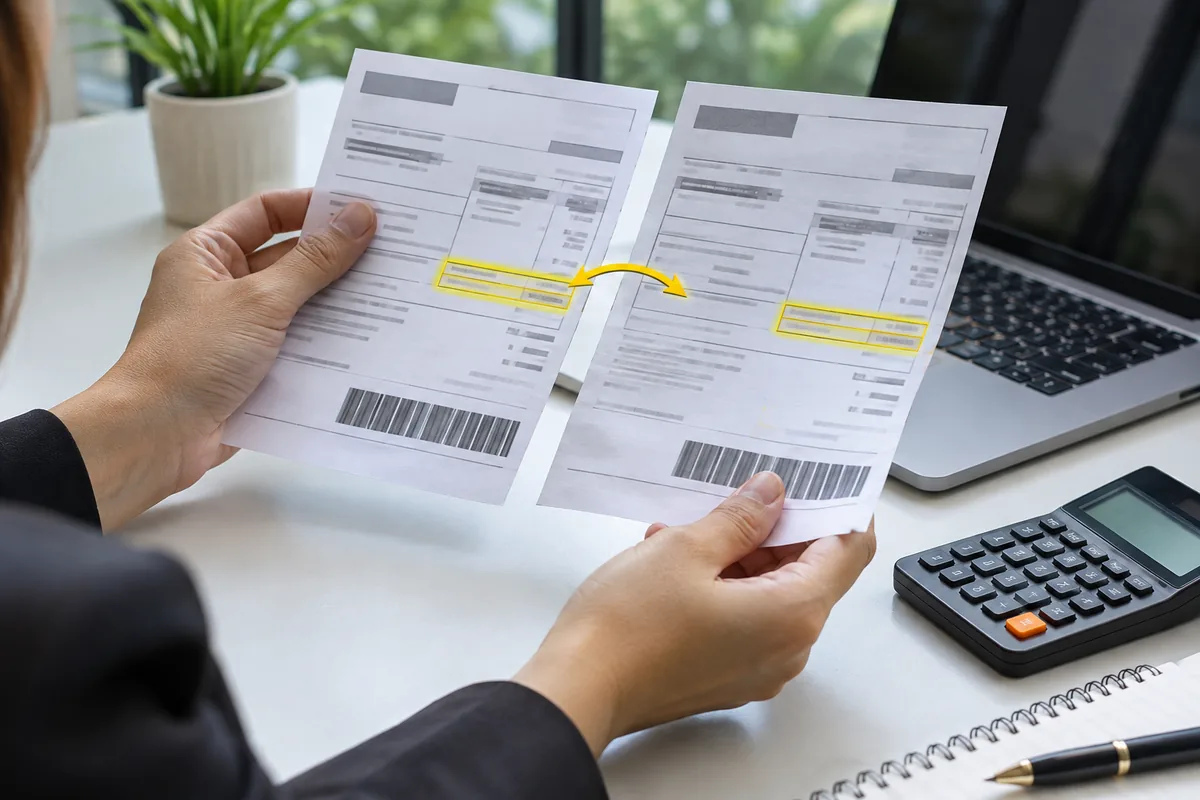
A duplicidade existe quando dois recolhimentos satisfazem a mesma obrigação: mesmo contribuinte, tributo, período, código e valor devido. Guias parecidas podem corresponder a competências ou estabelecimentos distintos. Por isso, a prova combina comprovantes bancários, guias, declarações e a apuração que demonstra qual pagamento excedeu o débito.
- identifique os dois comprovantes e as datas;
- confirme código de receita e período de apuração;
- verifique CNPJ, estabelecimento e titularidade;
- compare o valor devido com o total recolhido;
- confira retificações e baixas já realizadas;
- registre eventual estorno bancário;
- apure atualização e saldo disponível;
- guarde a memória de cálculo e os recibos.
Se um pagamento foi estornado, realocado ou aproveitado por outro procedimento, não há saldo integral para nova utilização. A conferência deve alcançar sistemas fiscal, contábil e financeiro para evitar que um mesmo comprovante seja tratado de forma diferente por áreas distintas.
Restituição ou compensação do valor duplicado
Confirmado o indébito, o contribuinte pode avaliar restituição ou compensação, conforme o tributo e as regras aplicáveis. A restituição busca a devolução. A compensação usa o crédito para extinguir débito próprio compatível. Não é seguro descontar unilateralmente o valor da guia seguinte sem formalização e sem verificar as vedações.
O serviço oficial da Receita explica como compensar tributos federais. Já o pedido de devolução segue o canal de restituição, ressarcimento ou reembolso.
Procedimento federal e PER/DCOMP
No âmbito federal, a modalidade correta depende da natureza do pagamento. A declaração e as obrigações acessórias precisam refletir a obrigação original. O PER/DCOMP deve informar com precisão o crédito e o débito vinculado. O recibo comprova a transmissão, mas não representa homologação definitiva.
A Receita pode cruzar os pagamentos, a declaração, o código de receita e a disponibilidade do crédito. Se houver intimação ou não homologação, a resposta deve enfrentar o fundamento concreto e apresentar os dois comprovantes, a apuração e a memória de cálculo. O prazo administrativo indicado na decisão precisa ser respeitado.
Controle do saldo e prevenção de novas duplicidades
Depois da transmissão, o crédito precisa permanecer em controle separado: identificado, validado, utilizado e homologado. Cada utilização reduz o saldo, e pedidos ainda em análise ficam bloqueados contra novo aproveitamento. Essa governança evita dupla compensação e melhora a conciliação com a contabilidade.
A causa da duplicidade também deve ser corrigida. Aprovação em duas áreas, reprocessamento de arquivo bancário, ausência de trava no sistema e comunicação falha entre fiscal e tesouraria são causas frequentes. Uma matriz de aprovação e conciliação diária reduz a repetição do erro.
Prevenção e resposta a divergências
A prevenção começa antes do pagamento. O sistema financeiro deve impedir que a mesma guia seja aprovada duas vezes, inclusive quando o arquivo muda de nome ou é reenviado por outra área. A chave de controle pode combinar contribuinte, código, período e valor, com alerta para coincidências que exigem revisão humana.
Na conciliação bancária, pagamentos repetidos precisam ser classificados como pendência até que a obrigação seja confirmada. Não é recomendável registrar imediatamente o segundo valor como crédito disponível. Primeiro, deve-se excluir estorno, parcela distinta, diferença de estabelecimento ou outro fato que explique a aparente repetição.
Quando a duplicidade é confirmada, a equipe fiscal comunica contabilidade, tesouraria e jurídico. Essa integração preserva a mesma memória de cálculo em todos os controles. O crédito fica bloqueado contra uso informal, enquanto o responsável define o pedido adequado, prepara documentos e registra os marcos do acompanhamento.
Se a Receita apontar inconsistência, a resposta deve demonstrar a relação entre cada comprovante e a obrigação. Uma tabela por período ajuda a visualizar pagamento devido, primeiro recolhimento, segundo recolhimento e valor pleiteado. Os arquivos originais precisam acompanhar a explicação, porque a simples semelhança dos débitos não comprova o indébito.
Ao final, a decisão administrativa ou o depósito da restituição deve ser conciliado com o saldo. Valores reconhecidos parcialmente exigem separação entre parcela aceita e parcela controvertida. O encerramento documentado evita que o resíduo volte ao inventário em uma revisão futura e seja utilizado novamente por engano.
Para grupos empresariais, o controle precisa permanecer por titular. A existência de vínculo societário não autoriza transferir livremente o crédito entre pessoas jurídicas. Cada pedido deve respeitar o contribuinte que realizou o pagamento e as regras de sucessão ou reorganização eventualmente aplicáveis, com documentação capaz de provar a legitimidade.
Em pagamentos previdenciários, do Simples Nacional ou ligados a sistemas específicos, o canal e as limitações podem diferir do fluxo geral. Antes de protocolar, confirme o ambiente correto, os campos exigidos e a competência da autoridade. Essa checagem evita usar um formulário inadequado e perder tempo com pedido que não alcança o recolhimento analisado.
Uma revisão final deve confrontar valor pleiteado, valor efetivamente debitado no banco e valor registrado na declaração. Diferenças pequenas também precisam de explicação. O processo fica mais defensável quando a memória de cálculo conduz diretamente aos comprovantes, sem saltos ou planilhas paralelas sem origem identificada.
O tema se conecta à recuperação de tributos pagos a mais e às regras da compensação tributária federal, mas o recorte aqui é a prova de dois pagamentos para uma única obrigação.
Perguntas frequentes
Posso abater o valor duplicado da próxima guia?
Não de forma automática. O crédito deve ser confirmado e recuperado pelo procedimento permitido para o tributo. Um abatimento informal pode deixar a obrigação seguinte parcialmente em aberto e gerar cobrança, juros e necessidade de regularização.
Quais documentos comprovam a duplicidade?
Os dois comprovantes bancários, as guias, a apuração do período, as declarações correspondentes e uma memória que demonstre o valor efetivamente devido. Também devem ser conferidos estornos, retificações e utilizações anteriores do mesmo saldo.
A compensação encerra o assunto imediatamente?
Não. A transmissão extingue o débito sob condição de homologação. O contribuinte deve acompanhar o processamento, manter o saldo conciliado, responder intimações e preservar a documentação até a decisão final sobre os tributos pagos em duplicidade.
A análise dos tributos pagos em duplicidade pode confirmar o indébito, o procedimento aplicável e os controles necessários, sem promessa de homologação ou devolução.


