
Pode ocorrer bloqueio de conta salário por ordem judicial, porque o sistema de pesquisa alcança ativos financeiros vinculados ao devedor. Isso não significa que todo valor bloqueado possa permanecer penhorado. O Código de Processo Civil protege salários, vencimentos, aposentadorias e outras verbas destinadas ao sustento, mas prevê exceções e permite análise concreta do mínimo necessário à subsistência.
Quem foi atingido deve agir rápido: acessar o processo, identificar a dívida, baixar o detalhamento da ordem e provar a origem salarial do dinheiro. Holerite isolado nem sempre basta se a conta recebe outros créditos ou se o salário foi transferido entre bancos. Extratos completos, contrato de trabalho e despesas essenciais ajudam a demonstrar tanto a natureza da verba quanto o impacto da retenção.
Neste guia
- Regra e exceções
- Como provar a origem salarial
- Prazo para impugnar
- Como demonstrar o mínimo existencial
Conta salário pode ser bloqueada pelo SISBAJUD?
Sim, o bloqueio técnico pode alcançar a conta, inclusive porque a instituição responde à ordem com os ativos encontrados. A discussão jurídica posterior define se o dinheiro deve ser liberado, mantido total ou parcialmente ou transferido para conta judicial. “Conta salário” como nome do produto bancário e “verba salarial” como origem do recurso são conceitos relacionados, mas não idênticos.
Uma conta formalmente comum pode guardar salário e receber proteção sobre esse valor. Por outro lado, uma conta usada para várias entradas exige separar depósitos. O juiz analisa origem, datas, saldo, natureza da dívida, percentual atingido e condições do devedor. Por isso, responder apenas com print do aplicativo deixa lacunas.
- Bloqueio: indisponibilidade eletrônica inicial do valor encontrado.
- Penhora: consolidação processual da constrição após controle judicial.
- Transferência: envio do valor para conta vinculada ao processo quando determinado.
- Desbloqueio: liberação por excesso, impenhorabilidade, erro ou outra causa reconhecida.
- Conta salário: modalidade bancária destinada a receber remuneração.
- Verba salarial: dinheiro cuja origem remuneratória pode ser comprovada, mesmo em outra conta.
Qual é a regra de impenhorabilidade do salário?
O artigo 833, inciso IV, do Código de Processo Civil protege vencimentos, salários, remunerações, aposentadorias, pensões, ganhos de trabalhador autônomo e honorários de profissional liberal, entre outras verbas destinadas ao sustento do devedor e de sua família. A finalidade é preservar dignidade e mínimo existencial, não oferecer imunidade patrimonial absoluta.
O parágrafo 2º apresenta exceções para pagamento de prestação alimentícia, independentemente de sua origem, e para importâncias que excedam cinquenta salários mínimos mensais, com penhora do excedente. A jurisprudência também passou a admitir, em situações excepcionais, constrição de percentual menor para dívida não alimentar quando outros meios são inviáveis e a subsistência digna permanece protegida.
Em 2023, a Corte Especial do Superior Tribunal de Justiça admitiu relativização para dívida não alimentar, desde que preservada a subsistência e feita análise concreta. Contudo, o Tema Repetitivo 1.230, que busca uniformizar o alcance dessa exceção abaixo de cinquenta salários mínimos, ainda consta oficialmente como “em julgamento”. Portanto, o resultado depende dos fatos e do entendimento aplicável ao processo.
- Regra geral: proteção das verbas remuneratórias.
- Prestação alimentícia: exceção expressa, com preservação do necessário.
- Acima de cinquenta salários mínimos: o excedente pode ser atingido nos termos legais.
- Dívida não alimentar: relativização excepcional exige proporcionalidade e exame da subsistência.
- Tema 1.230/STJ: uniformização repetitiva ainda pendente na data desta atualização.
Como provar que o dinheiro bloqueado veio do salário?
Construa uma trilha bancária. O holerite mostra quanto foi pago; o extrato da conta receptora mostra o depósito da empresa; transferências posteriores conectam o salário à conta atingida. Se o dinheiro ficou acumulado por meses, explique o percurso e diferencie saldo de outras origens. O objetivo é permitir que o juiz associe o valor específico à remuneração.
- Baixe o detalhamento do bloqueio com banco, conta, data e valor.
- Obtenha holerites dos meses relevantes.
- Extraia extratos completos, sem ocultar créditos ou débitos.
- Marque o depósito do empregador e a identificação da fonte.
- Mostre transferências entre contas do próprio titular.
- Separe PIX, empréstimo, venda ou outros créditos não salariais.
- Junte carteira de trabalho, contrato ou declaração do empregador, se necessário.
- Explique por tabela o saldo existente antes e depois de cada depósito.
Evite recortar apenas linhas favoráveis. Extrato incompleto pode gerar dúvida sobre mistura de recursos. Se a conta recebe salário e renda de atividade autônoma, identifique cada origem. Quem recebe benefício previdenciário deve juntar o extrato do INSS e o crédito correspondente. Servidor público pode apresentar contracheque e identificação do órgão pagador.
Qual é o prazo para pedir o desbloqueio?
O artigo 854, parágrafo 3º, do CPC prevê que, intimado da indisponibilidade, o executado tem cinco dias para comprovar que os valores são impenhoráveis ou que houve bloqueio excessivo. A contagem concreta precisa ser conferida nos autos, porque depende da intimação e do calendário processual. Não espere o banco “resolver” sozinho.
Se a pessoa descobriu o bloqueio antes de receber intimação formal, deve acessar o processo imediatamente. O banco informa a indisponibilidade, mas não decide o mérito. A petição deve ser dirigida ao juízo, identificar o valor e anexar as provas. Em urgência de aluguel, alimentação, tratamento ou folha de dependentes, documente os vencimentos próximos.
- Data e forma da intimação processual.
- Número do processo e juízo responsável.
- Detalhamento da ordem SISBAJUD.
- Valor total da execução e valor bloqueado.
- Origem salarial comprovada.
- Excesso em relação à dívida, se houver.
- Pedido objetivo de liberação total ou parcial.
- Urgência comprovada por despesas com vencimento.
O post sobre prazos e defesa na execução ajuda a entender citação, embargos e penhora. A impugnação ao bloqueio é uma providência específica e não substitui automaticamente outras defesas contra a dívida.
Como demonstrar que a penhora ameaça o mínimo existencial?
Além da origem salarial, mostre o orçamento real da família. Informe renda líquida, número de dependentes e gastos necessários com moradia, alimentação, saúde, educação básica, transporte e obrigações alimentares. Use comprovantes atuais e evite incluir despesas supérfluas como se fossem essenciais.
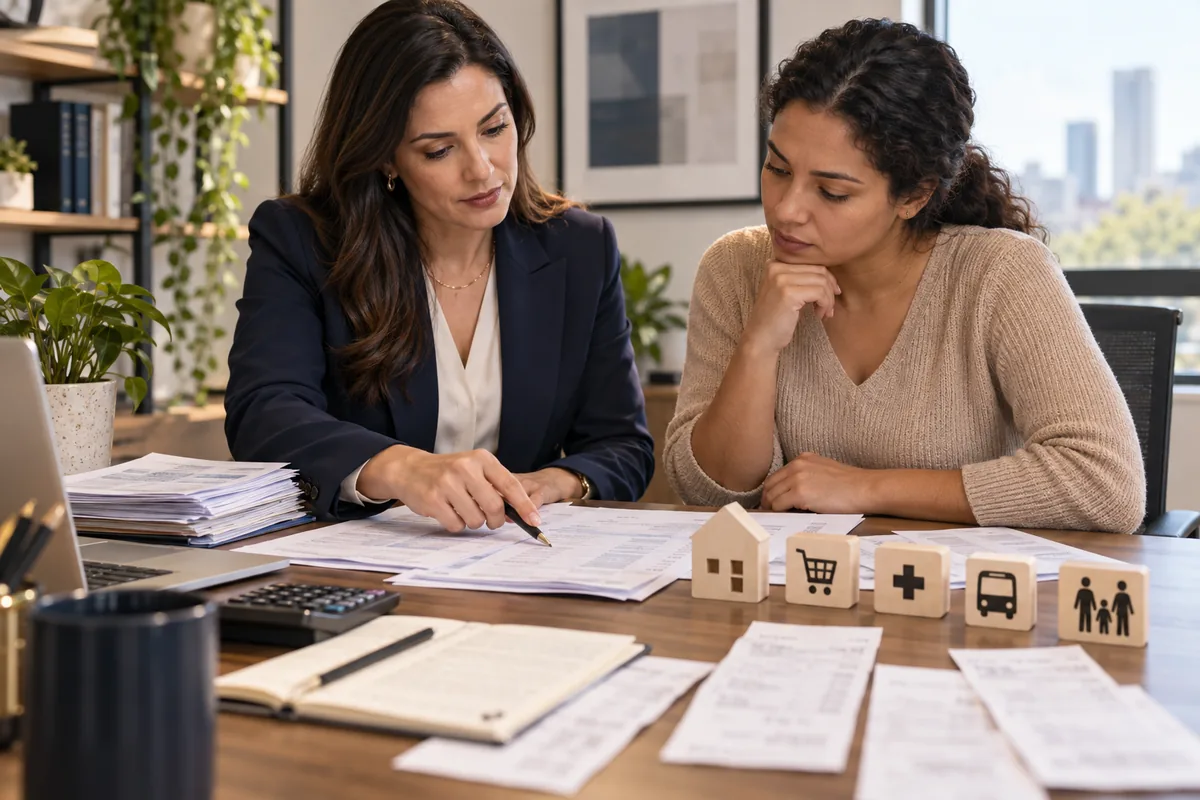
Uma tabela mensal ajuda: categoria, valor, comprovante e quem depende daquela despesa. Compare o total com a renda disponível depois do bloqueio. Se existe cônjuge com renda, explique a divisão; se há filho, idoso ou pessoa com deficiência, junte documentos que mostrem a dependência. A análise é concreta, e omitir renda relevante pode comprometer a credibilidade.
- Aluguel ou prestação de moradia e condomínio.
- Contas essenciais de água, energia e gás.
- Alimentação compatível com o núcleo familiar.
- Medicamentos, plano, consultas e tratamento contínuo.
- Transporte para trabalho ou cuidados.
- Pensão alimentícia e despesas de dependentes.
- Tributos indispensáveis à atividade autônoma.
- Outras obrigações que, se interrompidas, afetam subsistência.
Situações que mudam a análise do bloqueio
Na execução de alimentos, a proteção é relativizada pela própria natureza da obrigação, mas o devedor ainda pode demonstrar impossibilidade e necessidade de preservar subsistência mínima. Em dívida comum, percentual de salário pode ser discutido excepcionalmente. Em honorários de sucumbência, o STJ decidiu no Tema 1.153 que a natureza alimentar dos honorários não os equipara à prestação alimentícia para aplicar automaticamente a exceção.
Salário depositado e imediatamente gasto costuma ser mais fácil de rastrear do que valor acumulado por longo período e misturado com outras receitas. Isso não autoriza conclusão automática de perda da proteção. É necessário examinar origem, montante, tempo, finalidade e jurisprudência aplicável. Conta conjunta também exige identificar a titularidade econômica de cada crédito.
Para autônomos e profissionais liberais, recibos, notas fiscais, agenda de serviços, declaração tributária e extratos ajudam a provar renda de trabalho. A falta de holerite não elimina a proteção prevista no artigo 833, mas aumenta a importância de uma trilha coerente.
O bloqueio de conta salário também pode atingir valor depositado após rescisão contratual, como saldo salarial, férias e verbas indenizatórias. Não trate todas as parcelas como se tivessem a mesma natureza. Junte o termo de rescisão, comprovante do empregador e discriminação dos pagamentos; a proteção será analisada conforme a origem e a finalidade de cada verba.
Quando há empréstimo consignado ou débito automático, separe a relação bancária da ordem judicial. O banco pode descontar obrigações contratuais antes ou depois do crédito conforme regras próprias, enquanto o SISBAJUD decorre do processo. Extratos claros permitem identificar qual evento reduziu o saldo e formular o pedido contra o ato correto.
Se parte do valor já foi transferida ao processo, peça que a restituição alcance a conta judicial, não apenas a conta bancária originária. Confirme onde o dinheiro se encontra e adapte o requerimento. Um pedido genérico de “desbloqueio” pode não resolver quando a indisponibilidade já se converteu em depósito judicial.
Como estruturar um pedido de desbloqueio?
A petição deve ser específica. Identifique a ordem, o banco, a conta, o valor e a data; descreva a origem salarial; organize os documentos; calcule o impacto; cite a regra e peça liberação. Se parte do dinheiro tem outra origem, considere pedido delimitado ao montante comprovado. Se há excesso sobre a dívida, trate-o separadamente.
- Relate a cronologia em poucas datas verificáveis.
- Conecte holerite a cada crédito bancário.
- Explique transferências entre contas.
- Apresente orçamento familiar e mínimo existencial.
- Separe origem salarial, outros créditos e excesso.
- Peça apreciação urgente quando houver vencimentos essenciais.
- Indique conta para liberação e dados corretos.
- Acompanhe a decisão e confirme o desbloqueio efetivo.
Se o processo decorre de empréstimo ou dívida bancária, confira também o contrato e o saldo. O guia sobre defesa em dívida bancária mostra por que discutir a origem do valor bloqueado e revisar a cobrança são tarefas diferentes que podem correr em paralelo.
Perguntas frequentes sobre conta salário bloqueada
O banco pode liberar o salário por conta própria?
Em regra, o banco cumpre a ordem e não decide a impenhorabilidade. O pedido deve ser feito no processo. A instituição pode corrigir erro operacional, mas a liberação jurídica depende do juízo.
Transferir o salário para outra conta tira a proteção?
Não automaticamente. É preciso provar a trilha entre depósito e transferência. Extratos das duas contas ajudam. Mistura com outras receitas ou acúmulo prolongado exige explicação mais detalhada.
Toda dívida alimentar permite penhorar salário?
A prestação alimentícia é exceção legal, mas o percentual e a medida devem preservar condições mínimas e observar o caso. Nem toda verba chamada de “alimentar” se equipara automaticamente à prestação alimentícia.
Existe percentual máximo de bloqueio?
Não há um percentual único aplicável a todas as dívidas e rendas. O juiz considera natureza do crédito, remuneração, despesas e mínimo existencial. O Tema 1.230 do STJ ainda busca uniformização.
Recebi salário depois do bloqueio; ele também será retido?
Depende do alcance e da duração da ordem. Ferramentas de reiteração podem repetir buscas. Acompanhe os autos e, se necessário, demonstre a origem de cada novo valor com extratos atualizados.
Conclusão: bloqueio técnico não encerra a análise jurídica
O bloqueio de conta salário pode acontecer, mas a manutenção depende da lei, da natureza da dívida, das provas e do mínimo existencial. Aja no processo, dentro do prazo, com extratos completos e orçamento documentado. Print isolado ou reclamação ao banco não substitui a impugnação.
A equipe Vieira Braga pode analisar a ordem, organizar a prova da origem salarial, demonstrar despesas essenciais e formular pedido de desbloqueio total ou parcial. A avaliação é individual e não permite prometer liberação, mas documentação clara melhora o controle judicial.


