
Receber cobrança de uma dívida já paga exige mais do que reenviar um comprovante. É preciso demonstrar que aquele pagamento corresponde exatamente ao contrato, parcela e credor cobrados, além de verificar se houve prazo normal de compensação, erro na identificação ou cessão do débito a outra empresa.
Organize o comprovante, o documento de cobrança e o histórico do acordo. Depois, peça a baixa com protocolo e acompanhe cadastro, faturas e eventuais órgãos de proteção ao crédito. Se houve novo pagamento, negativação ou cobrança judicial, a resposta precisa ser ajustada à consequência concreta.
O que conferir primeiro
- Como confirmar que é a mesma dívida
- Qual comprovante realmente ajuda
- Prazo de compensação e baixa
- Como contestar formalmente
- O que fazer se houve negativação
- Quando pode haver devolução
- Como agir na cobrança judicial
- Perguntas frequentes
Como saber se a cobrança é da mesma obrigação?
Compare número do contrato, parcela, vencimento, valor original, encargos, CPF ou CNPJ do credor e canal usado para pagar. Um consumidor pode ter mais de um contrato com a mesma empresa, e valores iguais não provam identidade. A conciliação precisa ligar o pagamento à obrigação cobrada.
Em acordos, confira se o pagamento quitava todo o saldo ou apenas uma parcela. Leia o termo e procure expressões sobre quitação, vencimento antecipado e perda do desconto. Se a empresa cobra diferença, peça memória de cálculo que mostre principal, juros, abatimentos e pagamentos recebidos.
Também verifique quem cobra. A dívida pode ter sido cedida, mas o novo credor deve demonstrar a origem e a cadeia de titularidade. Se você pagou ao credor anterior conforme instrução válida e antes de ser informado da cessão, preserve essa cronologia e peça esclarecimento a ambos.
Qual comprovante prova o pagamento?
O documento mais forte é emitido pelo banco ou meio de pagamento e mostra data, valor, favorecido, identificação da transação e status concluído. Agendamento não executado, tela de digitação e boleto gerado não demonstram liquidação. Confirme no extrato que o valor efetivamente saiu.
Para Pix, guarde o comprovante completo com identificador da transação; para boleto, preserve linha digitável, beneficiário e autenticação; para cartão, salve a fatura em que aparece o lançamento. Em débito automático, associe o extrato à fatura que deveria ter sido baixada.
- Comprovante bancário com status concluído.
- Extrato mostrando a saída do valor.
- Boleto ou fatura vinculada ao pagamento.
- Contrato, acordo ou parcela correspondente.
- Protocolo da primeira contestação.
- Resposta da empresa sobre a baixa.
- Consulta ou aviso de negativação, se houver.
- Planilha simples com datas e valores.
Se o comprovante contém dados sensíveis, envie apenas ao canal oficial e oculte movimentações sem relação com o caso. Mantenha o original intacto. Uma cópia marcada pode ser útil para indicar campos, mas não deve substituir o documento completo quando a autenticidade for discutida.
Pagamento e baixa acontecem no mesmo dia?
Nem sempre. O prazo depende do meio, do horário, de fins de semana e da integração do fornecedor. Antes de concluir que houve erro, confirme a data de compensação e o prazo informado para atualização. Porém, a empresa não deve ignorar indefinidamente um pagamento identificável.
Se o valor foi estornado, rejeitado ou devolvido, a dívida pode permanecer aberta. Verifique o extrato posterior, não apenas o momento da operação. Se houve erro em código, beneficiário ou valor, acione imediatamente o banco e o fornecedor; não presuma que a imagem do recibo resolve a divergência.
Depois do prazo normal, peça baixa manual e informe o identificador da transação. Solicite resposta escrita dizendo se o pagamento foi localizado, onde foi alocado e qual saldo permanece. Isso diferencia atraso de processamento de uma contestação sobre o próprio débito.
Como contestar uma dívida já paga?
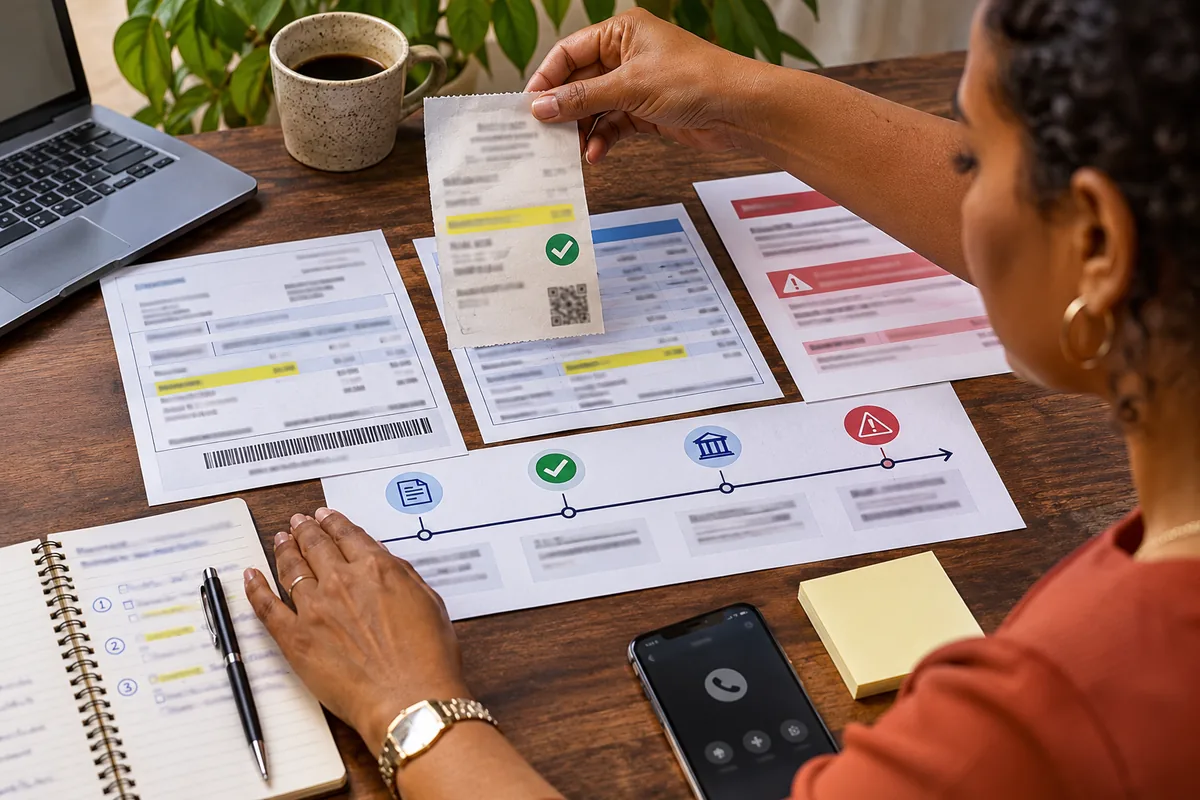
Abra a contestação no canal oficial e descreva fatos verificáveis. Informe contrato, parcela, vencimento, data do pagamento, valor, instituição e identificador. Anexe os documentos pertinentes e formule pedidos separados: reconhecer o pagamento, cancelar a cobrança, atualizar o saldo e emitir declaração de quitação.
Peça prazo e protocolo. Se o atendimento disser que não encontrou o valor, solicite quais campos divergiram e qual equipe fará a conciliação. Não realize novo pagamento apenas por pressão sem compreender o destino do primeiro; isso pode aumentar o problema e dificultar a restituição.
Uma boa contestação não envia apenas “está pago”. Ela mostra qual obrigação foi quitada, por qual transação e qual correção deve aparecer no cadastro.
Se não houver solução, use ouvidoria, consumidor.gov.br e Procon. Em setor regulado, avalie também o órgão competente. Registre cada resposta na mesma linha do tempo; protocolos desconectados podem fazer a empresa recomeçar a análise e repetir pedidos de documento.
E se o nome foi negativado por débito quitado?
Obtenha o relatório ou aviso que identifica credor, valor e data da anotação. O artigo 43 do Código de Defesa do Consumidor assegura acesso às informações cadastrais e às respectivas fontes. Compare a anotação com o comprovante e peça correção imediata.
O Procon de Santa Catarina inclui conta já paga entre exemplos de negativação indevida e orienta reunir comprovantes, conversas, e-mails e certificado da inscrição. Essa documentação permite verificar o erro e suas consequências.
Se houver outro registro legítimo, a análise de dano e de urgência pode mudar, mas isso não autoriza manter informação incorreta. Preserve recusas de crédito, aumento de custo ou outros impactos efetivos. Não publique seu CPF ou o relatório completo em redes sociais.
A cobrança gera devolução em dobro?
Cobrar não é o mesmo que receber. O parágrafo único do artigo 42 do CDC prevê devolução em dobro do que o consumidor pagou em excesso, com correção e juros, salvo engano justificável. Se você não pagou novamente, essa regra não produz automaticamente o mesmo resultado.
O STJ explica que a repetição em dobro se relaciona à cobrança indevida contrária à boa-fé objetiva, sem exigir demonstração de má-fé subjetiva, conforme a orientação uniformizada mencionada pela Corte. A aplicação exige avaliar data e regime do caso.
Se houve segundo pagamento para evitar corte ou negativação, guarde ambos os comprovantes e a pressão recebida. Peça restituição indicando o valor duplicado. Não confunda devolução material com indenização por dano moral; esta depende de repercussões que ultrapassem o transtorno comum.
O que muda se a cobrança for judicial?
Não ignore citação ou intimação. A cobrança judicial tem prazos e defesa próprios. Reúna comprovante, contrato, acordo, extratos e comunicações e procure orientação rapidamente. Uma resposta administrativa ao credor não suspende automaticamente o prazo processual.
O STJ já esclareceu, em notícia sobre cobrança judicial de dívida quitada, que o artigo 940 do Código Civil possui requisitos distintos, incluindo má-fé do credor. Não transfira conclusões do CDC para o processo judicial sem análise técnica.
Se a ação envolve dívida parcialmente paga, a defesa deve apontar cada abatimento e o saldo correto. Um único comprovante pode não extinguir toda a obrigação. Organize documentos em ordem e evite alterar arquivos, pois autenticidade, destinatário e vinculação podem ser discutidos.
Como evitar que a baixa se perca novamente?
Depois da correção, peça declaração de quitação ou documento que identifique o saldo zerado. Confira o portal da empresa, a próxima fatura e eventuais cadastros. Guarde o comprovante pelo período adequado à natureza do contrato e ao risco de nova discussão.
Se a dívida foi negociada por plataforma, salve tanto o acordo quanto a confirmação do credor original. Se houve cessão, mantenha a comunicação que identificou o novo titular. Esses vínculos evitam que uma cobrança futura seja tratada como obrigação diferente.
Quando contatos persistem mesmo após a baixa, peça a atualização de todos os fornecedores de cobrança envolvidos. Se o método for ameaçador ou expuser terceiros, consulte também o guia sobre cobranças abusivas de empresas. Para lançamentos não reconhecidos, veja como provar serviço não contratado.
Quais erros atrasam a correção da cobrança?
O primeiro erro é enviar uma captura cortada que não mostra favorecido, status ou identificador. A equipe de conciliação pode não localizar a transação. Baixe o comprovante oficial e, se necessário, acrescente uma explicação curta sobre os campos que correspondem ao contrato.
Outro problema é abrir vários protocolos com versões diferentes. Centralize datas e pedidos e sempre cite o atendimento anterior. Se surgir informação nova, diga o que mudou. Essa continuidade impede que uma divergência sobre parcela seja tratada como simples dúvida sobre canal de pagamento.
Também evite aceitar acordo novo sem verificar se ele reconhece saldo que você contesta. A renegociação pode alterar vencimentos e criar obrigações adicionais. Leia o instrumento, compare o principal e registre que o pagamento anterior ainda precisa ser conciliado antes de qualquer reconhecimento.
Não descarte documentos depois de receber uma resposta favorável. Confira se a correção apareceu no sistema e se empresas terceirizadas foram notificadas. Uma declaração de quitação específica, associada ao contrato, é mais útil do que uma promessa verbal sem alcance definido.
- Não exponha comprovantes completos em redes sociais.
- Não edite o arquivo original recebido do banco.
- Não confunda agendamento com pagamento concluído.
- Não reconheça saldo sem memória de cálculo.
- Não espere resposta administrativa se houver prazo judicial.
- Não encerre a conferência antes de checar cadastro e fatura seguinte.
Por fim, se a cobrança envolve valor alto, operação antiga, sucessão empresarial ou múltiplos credores, a conciliação pode exigir documentos adicionais. Nesses casos, preserve extratos, contratos e comunicações em formato original e procure orientação antes de fazer novo pagamento ou assinar quitação ampla.
Perguntas frequentes
Agendamento bancário prova quitação?
Não necessariamente. Ele mostra intenção de pagar. Confirme se a operação foi concluída e se o valor saiu da conta para o beneficiário correto.
Paguei o boleto com código errado. O que fazer?
Avise banco e fornecedor imediatamente, preserve os documentos e confirme o beneficiário. A solução depende de onde o valor foi creditado e de como ocorreu o erro.
Posso pedir declaração de quitação?
Sim. Peça documento que identifique contrato, período e alcance da quitação. Uma mensagem genérica de “pagamento recebido” pode não esclarecer se todo o saldo foi encerrado.
Devo pagar novamente para evitar problema?
Não tome essa decisão apenas sob pressão. Verifique o primeiro pagamento e avalie o risco concreto. Se pagar para evitar consequência urgente, preserve a justificativa e busque restituição.
Cobrança de dívida paga gera dano moral?
Não automaticamente. Negativação, cobrança judicial, exposição ou insistência grave podem mudar a avaliação. A indenização depende das circunstâncias e das provas do impacto.
A prova precisa ligar pagamento e obrigação
Uma dívida já paga deve ser tratada pela conciliação: qual contrato, parcela, credor, valor e transação estão envolvidos. O comprovante isolado ajuda, mas a correspondência completa é o que permite exigir a baixa sem ambiguidade.
Conteste por escrito, peça protocolo, declaração de quitação e correção de cadastros. Se houve novo pagamento, negativação ou processo, preserve a consequência e ajuste a medida ao caso. Não perca prazo judicial esperando resposta administrativa.
Depois da solução, audite o saldo, a próxima fatura e os canais de cobrança. Manter acordo, comprovante e baixa no mesmo arquivo reduz o risco de uma dívida já paga reaparecer meses ou anos depois.


