
Cobranças abusivas de empresas não se confundem apenas com valores errados. Mesmo uma dívida existente deve ser cobrada sem ameaça, constrangimento, exposição pública ou interferência desproporcional no trabalho, descanso e lazer. O credor pode buscar pagamento; não pode transformar essa atividade em assédio.
Para reagir, registre frequência, conteúdo, horário, destinatários e impacto dos contatos. Depois, exija mudança do canal e correção de informações, reclame ao credor e aos órgãos competentes e avalie medida judicial quando a prática persiste ou causa dano. A prova do modo de cobrança é diferente da prova sobre a existência da dívida.
Pontos centrais
- Quais são os limites da cobrança
- O que pode ser abusivo
- Como proteger terceiros e o trabalho
- Quais provas reunir
- Como responder à empresa
- Quais medidas podem ser tomadas
- Perguntas frequentes
Uma dívida legítima autoriza qualquer forma de cobrança?
Não. O artigo 42 do Código de Defesa do Consumidor determina que o inadimplente não seja exposto ao ridículo nem submetido a constrangimento ou ameaça. A regra protege dignidade e privacidade sem apagar a obrigação que realmente existe.
O artigo 71 trata como infração penal a utilização de ameaça, coação, constrangimento físico ou moral, afirmação falsa ou enganosa e outros procedimentos que exponham injustificadamente o consumidor ou interfiram em trabalho, descanso ou lazer. Situações graves podem exigir não apenas reclamação de consumo, mas avaliação das autoridades competentes.
Discutir o método não significa negar a dívida. O consumidor pode reconhecer um débito e, ao mesmo tempo, exigir que a cobrança respeite limites legais.
Também existe diferença entre cobrança abusiva e cobrança indevida. A indevida discute se o valor existe, pertence à pessoa ou já foi pago. A abusiva concentra-se na maneira de cobrar. As duas podem ocorrer juntas: uma empresa pode perseguir alguém por dívida inexistente e ainda usar ameaças.
Quais condutas indicam cobrança abusiva?
Não há número mágico de ligações que torne qualquer cobrança ilícita. A análise considera repetição, horário, conteúdo, bloqueios ignorados, contato com terceiros e impacto. Uma ligação respeitosa não equivale a dezenas de chamadas automáticas que interrompem o dia inteiro.
- Ligações insistentes em sequência ou fora de horários razoáveis.
- Ameaça de prisão, visita humilhante ou consequência que não pode ocorrer.
- Uso de linguagem ofensiva ou intimidadora.
- Divulgação da dívida a colegas, familiares, vizinhos ou clientes.
- Contato com o trabalho apesar de haver canal pessoal disponível.
- Mensagens que simulam ordem judicial ou comunicação oficial.
- Cobrança de pessoa errada após aviso e prova do engano.
- Persistência sobre valor contestado sem fornecer origem e cálculo.
O TJD-FT resume que, mesmo quando o débito é legítimo, constrangimento, ameaça e exposição pública ultrapassam os limites. O contexto concreto importa: destinatário, alcance, linguagem e proporcionalidade.
Contato com parentes, colegas ou empregador
A empresa pode buscar o devedor em dados legitimamente disponíveis, mas não deve revelar o conteúdo da dívida a terceiros. Uma mensagem neutra pedindo contato não se equipara a informar valor, credor, atraso ou ameaça. O risco aumenta quando o cobrador telefona repetidamente ao trabalho, deixa recados explícitos ou constrange familiares.
Se o número pertence a outra pessoa, informe o erro e peça remoção. Registre o protocolo. Continuar cobrando quem já demonstrou não ser devedor pode configurar falha autônoma. Não envie documento completo sem necessidade; o mínimo suficiente pode ser usado para mostrar titularidade distinta.
No trabalho, comunique que o canal é inadequado e forneça alternativa segura se quiser negociar. Se colegas ouviram ameaças ou houve exposição, anote nomes e circunstâncias. Não é necessário transformar o ambiente profissional em investigação; registre apenas o que ocorreu e preserve mensagens recebidas.
Como provar ligações, mensagens e ameaças?
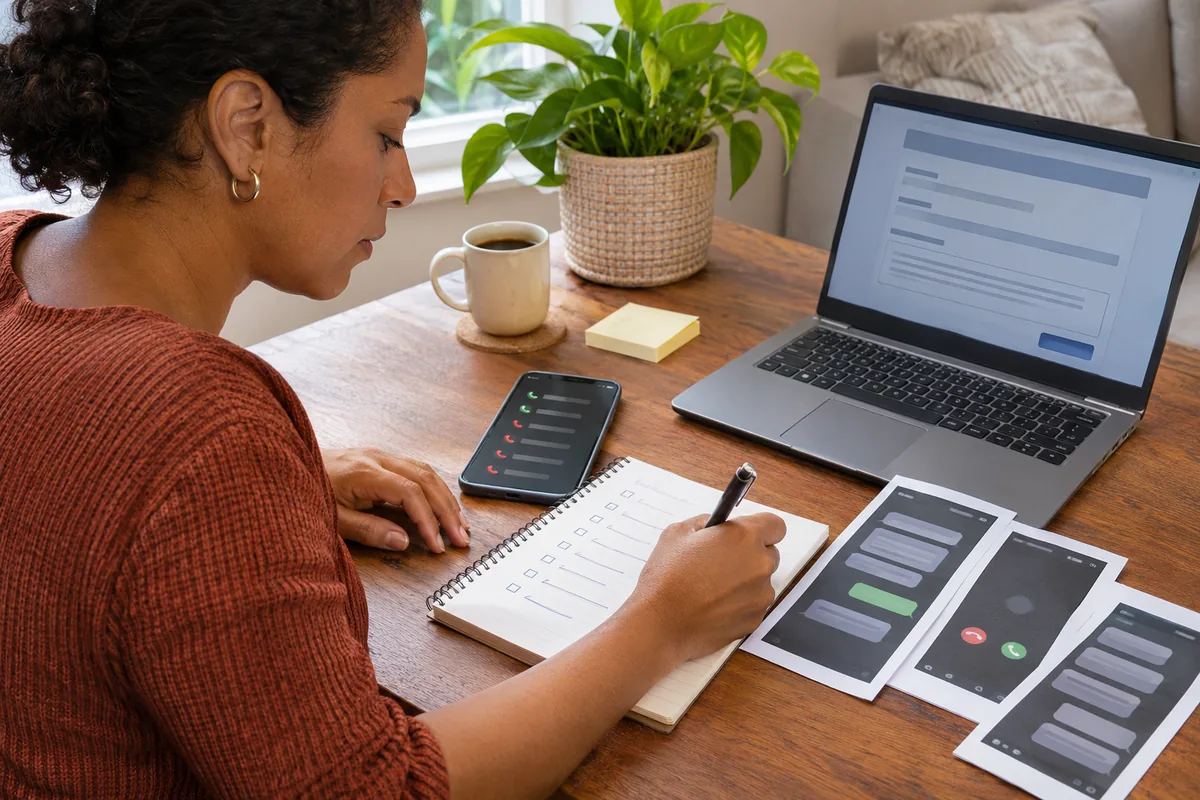
Capture o histórico de chamadas com data e horário, exporte mensagens, guarde e-mails e anote o conteúdo essencial das conversas. Se o aparelho identifica números diferentes, registre o padrão. Uma planilha simples pode mostrar volume por dia, intervalos e duração sem exagerar nem duplicar ocorrências.
Gravações feitas por participante da conversa podem ser relevantes, mas preserve o arquivo original e evite divulgar publicamente. Para fins probatórios, a integridade e o contexto importam. Não edite apenas a frase mais forte; mantenha começo, identificação e sequência quando possível.
Guarde também a prova de que pediu cessação, correção ou mudança do canal. Se a empresa continua após protocolo, demonstra que conhecia o problema. Testemunhas podem complementar quando houve contato no trabalho ou exposição, mas registros contemporâneos tornam a narrativa mais confiável.
O que escrever para a empresa de cobrança?
Use comunicação objetiva: identifique o contrato ou informe que desconhece a dívida; descreva a prática; indique datas; peça origem, memória de cálculo e legitimidade da empresa; determine canal e horário razoáveis; exija exclusão de contatos de terceiros. Solicite protocolo e prazo.
- Confirme quem é o credor e quem cobra.
- Peça contrato, evolução e composição do valor.
- Informe se reconhece, contesta ou precisa analisar.
- Proíba exposição a terceiros.
- Indique canal pessoal preferido.
- Peça redução da frequência.
- Registre ameaça ou informação falsa.
- Exija resposta escrita e número de protocolo.
Não prometa pagamento apenas para encerrar ligação se ainda não conferiu. Acordo cria novas condições e pode reconhecer valor controvertido. Solicite proposta por escrito, veja parcelas, encargos, vencimento e tratamento da negativação. Se a questão for superendividamento, negociação deve preservar o mínimo existencial e considerar o conjunto das dívidas.
Se a dívida é inexistente, apresente a razão e documentos mínimos. Em caso de homônimo, fraude, pagamento ou prescrição, o pedido será diferente. Veja o conteúdo sobre atuação jurídica em cobrança indevida para distinguir origem e método.
Procon, Consumidor.gov.br, polícia ou ação judicial?
Comece pelo credor e pela cobradora. Se não resolver, ouvidoria, Consumidor.gov.br e Procon registram a prática e podem buscar solução. A cartilha do Procon-SP classifica ligações insistentes, fora do horário e com exposição ou constrangimento como abusivas.
Ameaça concreta, coação ou falsa afirmação grave pode justificar boletim de ocorrência e avaliação penal. Em risco imediato, busque autoridade. Para cessar contatos, corrigir dívida, retirar negativação ou pedir reparação, a via judicial pode ser adequada conforme prova e urgência.
Indenização não decorre de qualquer ligação. Frequência, conteúdo, exposição, duração e impacto precisam ser demonstrados. O TJD-FT relata caso em que cobranças excessivas e vexatórias justificaram reparação, mas cada situação depende do conjunto fático.
Quando as cobranças abusivas de empresas continuam após pedido formal, atingem terceiros ou comprometem trabalho e descanso, a equipe Vieira Braga pode organizar a prova e avaliar medidas para cessação e reparação. O objetivo não é impedir cobrança legítima, mas restabelecer limites.
Erros de identidade, robôs e cessão da dívida
Muitas cobranças repetidas decorrem de cadastro desatualizado, telefone reciclado, homônimo ou número informado por terceiro. Diga expressamente que não é a pessoa procurada e peça retirada do contato de todas as bases usadas na campanha. Anote o protocolo e o nome do credor. Se exigirem dados excessivos para corrigir erro criado pela própria empresa, questione a necessidade e ofereça informação mínima.
Chamadas automatizadas tornam o volume difícil de identificar, pois usam números diferentes e desligam rapidamente. Faça capturas periódicas do histórico e marque quais contatos apresentaram mensagem de cobrança. Evite afirmar que toda ligação desconhecida veio da mesma empresa sem evidência. O padrão, a identificação gravada e as mensagens posteriores podem ligar os eventos ao fornecedor.
Quando a dívida é cedida ou entregue a assessoria, peça identificação do credor original, contrato que originou o débito e autorização para cobrar. O consumidor precisa saber a quem paga e como obter quitação. Um logotipo em mensagem não comprova legitimidade; confirme por canal oficial para evitar golpe de boleto ou Pix falso.
Negociar não autoriza pressão. Proposta deve mostrar valor original, desconto, encargos, parcelas, vencimentos e efeito do pagamento. Leia se há entrada imediata, vencimento antecipado ou renúncia. Não compartilhe código de tela nem instale aplicativo por orientação de cobrador. A urgência artificial é sinal de risco.
Se já pagou, envie comprovante por canal seguro e peça baixa. Persistindo a cobrança, guarde prova de recebimento e consulta posterior. Se o nome foi inscrito, registre a data e verifique a origem; o guia sobre negativação indevida e como resolver mostra medidas específicas para cadastro restritivo.
Em dívida de pessoa falecida, o familiar não se torna devedor apenas pelo parentesco. Informe o falecimento sem assumir obrigação e peça que a empresa use os canais jurídicos adequados. Cobrar repetidamente parentes, revelar detalhes ou ameaçar negativá-los pode ampliar a irregularidade. Questões sucessórias exigem análise do patrimônio e do processo próprio.
Para cessar as cobranças abusivas de empresas, o pedido deve combinar privacidade e rastreabilidade: indique um canal, limite horário, proíba terceiros e exija informações completas. Se o credor ignora a solicitação, o conjunto de protocolos e registros demonstra que teve oportunidade de corrigir a conduta e não o fez.
Não publique áudios, nomes de atendentes ou dados da dívida em redes sociais como primeira estratégia. A exposição pode criar novos problemas e comprometer a privacidade. Use os arquivos para reclamação e orientação profissional. Se desejar relatar a experiência publicamente, remova dados pessoais e preserve afirmações verificáveis.
Perguntas frequentes sobre cobrança abusiva
Quantas ligações por dia são permitidas?
Não há um número federal único que torne qualquer cobrança lícita ou ilícita. Avaliam-se repetição, horário, contexto, conteúdo e interferência. Documente o padrão e verifique regras locais ou setoriais aplicáveis.
Podem ligar para meu trabalho?
O contato não pode expor a dívida nem interferir injustificadamente no trabalho. Informe canal pessoal e peça cessação. Repetição, recados explícitos ou constrangimento diante de colegas fortalecem a caracterização de abuso.
Posso bloquear os números?
Sim, como medida de bem-estar, mas cobranças podem migrar. Antes, preserve histórico e formalize canal alternativo se deseja negociar. Bloqueio não extingue dívida nem substitui contestação sobre valor ou identidade.
Cobrar dívida prescrita é sempre abusivo?
A prescrição limita pretensão judicial e efeitos cadastrais, mas a análise da cobrança extrajudicial exige cautela. A empresa não pode ameaçar ação inviável, enganar nem constranger. Consulte documentos antes de reconhecer ou renegociar.
Cobrança abusiva gera dano moral?
Pode gerar quando intensidade e consequências ultrapassam transtorno comum, especialmente com ameaça ou exposição. Não é automática. Preserve provas do método, da duração e do impacto para uma avaliação individual.
Dívida e dignidade precisam ser tratadas separadamente
Cobranças abusivas de empresas devem ser respondidas com registro, pedido claro de limites e escalada proporcional. Identifique credor, confira a dívida e documente frequência, linguagem, terceiros e impacto. Reconhecer débito não significa abrir mão de privacidade e respeito.
Se a prática não cessa, use canais administrativos e procure orientação jurídica. A melhor medida dependerá de a dívida ser legítima, indevida ou desconhecida e do modo como a cobrança atingiu a rotina.
Depois de um acordo ou correção, peça quitação e confirmação de que os contatos foram encerrados. Continue observando telefone, e-mail e cadastros pelo período seguinte. Se a cobrança reaparecer, vincule o novo episódio ao protocolo anterior; a repetição após solução formal é uma informação relevante.


