A compra e venda de imóvel só termina juridicamente com o registro do título na matrícula. Antes disso, proposta, contrato, financiamento, escritura, impostos e entrega de chaves cumprem funções diferentes. Ignorar uma dessas etapas pode fazer o comprador pagar por um bem com restrições ou deixar o vendedor exposto mesmo depois de receber.
Este guia organiza o processo do primeiro documento à transferência da propriedade, com foco em imóveis urbanos usados. Compra na planta, loteamento, leilão, inventário e alienação fiduciária exigem verificações adicionais. A lógica central, porém, permanece: identificar o imóvel e as partes, conferir riscos, escrever condições claras e registrar o título adequado.
- O que conferir antes da proposta
- Documentos do imóvel e do vendedor
- Contrato, sinal e pagamento
- Escritura e registro
- Entrega de chaves e pós-compra
Antes da proposta: defina o negócio que será feito
A pressa costuma começar quando o interessado teme perder o imóvel. Uma proposta escrita sem condições pode, contudo, criar obrigação antes que matrícula, financiamento ou regularidade da construção estejam conferidos. O documento deve indicar preço, forma de pagamento, validade da oferta, valor do sinal e hipóteses objetivas de devolução.
Também é necessário confirmar quem vende. O nome anunciado pode ser de corretor, possuidor, herdeiro ou procurador, enquanto a matrícula ainda mostra outra pessoa. Se o vendedor é casado ou vive em união estável, regime de bens e eventual anuência precisam ser avaliados. Empresas exigem contrato social, poderes de representação e situação cadastral.
- Objeto: matrícula, endereço, vaga de garagem, depósito e benfeitorias incluídas.
- Preço: valor total, sinal, parcelas, financiamento e correção.
- Condição: aprovação de crédito, regularização documental ou venda de outro bem.
- Prazo: datas para diligência, escritura, registro, desocupação e chaves.
- Saída: consequência do descumprimento e destino do sinal.
Uma proposta segura não serve apenas para reservar o imóvel; ela preserva a possibilidade de desistir quando a verificação revela um risco expressamente previsto.
Documentos do imóvel e do vendedor
A matrícula atualizada é o ponto de partida. Ela revela proprietário, descrição, área, aquisições anteriores, hipoteca, alienação fiduciária, usufruto, indisponibilidade, penhora e outras averbações. Planta, carnê de IPTU ou contrato particular não substituem a matrícula. O Sistema de Registro Eletrônico de Imóveis oferece serviços como pedido de certidões e visualização eletrônica, conforme explica o CNJ sobre o SREI.
Além da matrícula, a diligência pode envolver certidão de tributos municipais, declaração de condomínio, cadastro da construção, processos envolvendo o imóvel e certidões do vendedor. A escolha depende do valor, do histórico dominial e da situação pessoal de quem vende. O objetivo não é colecionar papéis, mas identificar dívidas ou litígios capazes de atingir o negócio.
Certidão negativa não é sinônimo de risco zero, e certidão positiva não significa automaticamente que a compra seja inviável. Em 2025, o CNJ reafirmou que certidões negativas fiscais não podem ser exigidas como condição para registrar a escritura, embora a situação fiscal continue relevante para a segurança do comprador. Veja a decisão do CNJ sobre certidões fiscais.
Vistoria e regularidade da construção
A análise documental não substitui a vistoria. Área construída, número de cômodos, vaga e limites devem coincidir com matrícula e cadastro municipal. Ampliações não averbadas, cobertura fechada, divisão de unidade ou alteração de uso podem impedir financiamento, elevar tributos ou exigir regularização futura.
Em condomínio, peça convenção, regulamento e atas recentes. Obras aprovadas, chamadas de capital, disputas estruturais, restrições para locação e inadimplência da unidade afetam o custo real da aquisição. O vendedor deve entregar declaração de quitação condominial; o comprador deve comparar a unidade visitada com a descrição registral.
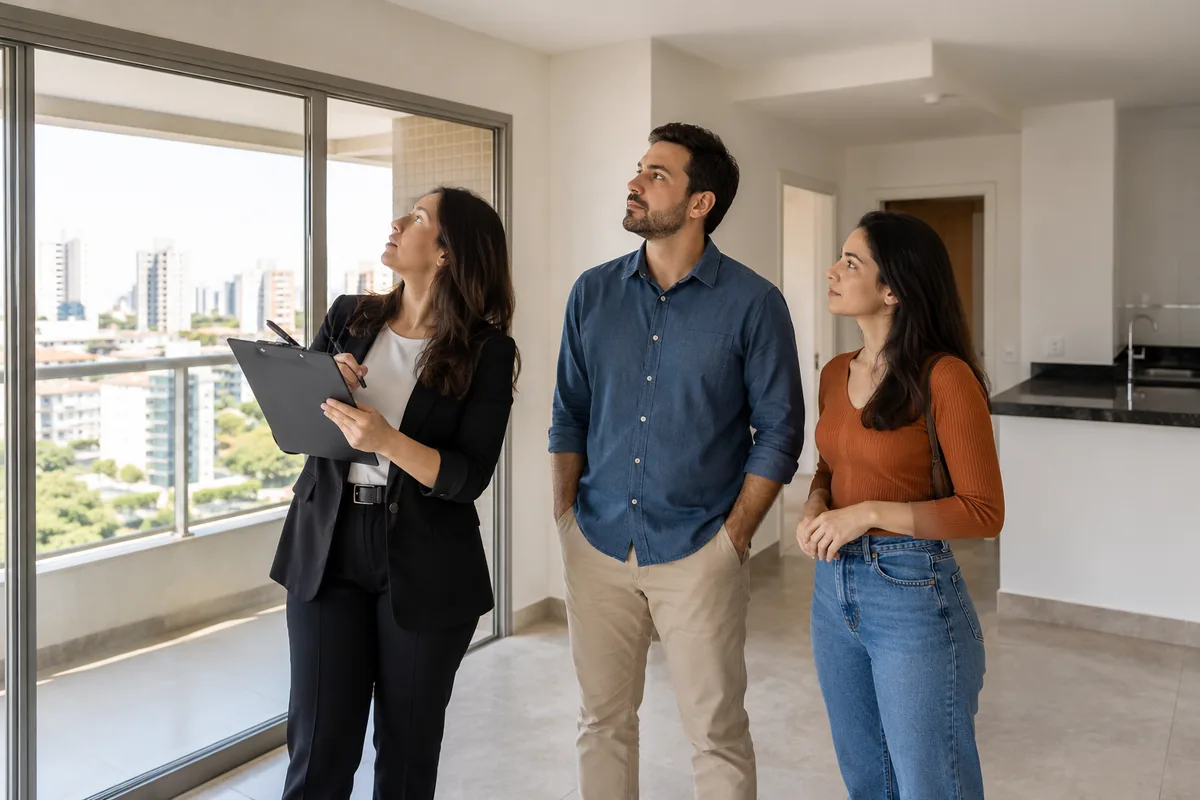
- Fotografe instalações, medidores, pisos, paredes e equipamentos que permanecerão.
- Teste água, energia, esquadrias e sinais de infiltração quando possível.
- Confirme metragem, vaga, depósito e áreas privativas descritas na matrícula.
- Liste móveis planejados e objetos incluídos para anexar ao contrato.
- Registre pendências e o responsável por cada reparo, com data de conclusão.
Contrato, sinal e forma de pagamento
O compromisso de compra e venda transforma o que foi negociado em obrigações verificáveis. Identificação completa, descrição da matrícula, preço, sinal, origem dos recursos, financiamento, posse, tributos, comissão, certidões, multas e resolução precisam estar coerentes. Cláusulas copiadas de outro negócio frequentemente geram contradições.
O sinal pode funcionar como arras e ter consequências distintas conforme a redação e o motivo do rompimento. Se há financiamento, o contrato deve dizer o que ocorre quando o banco aprova valor menor, recusa o crédito ou exige regularização. O comprador não deve assumir que “financiamento encaminhado” equivale a aprovação definitiva.
Pagamentos devem ser rastreáveis e destinados a quem tem legitimidade para receber. Valores de corretagem precisam aparecer separados. Entrega antecipada de chaves, ocupação pelo vendedor após a escritura ou parcelamento direto exigem garantias específicas, pois separam pagamento, posse e propriedade em momentos diferentes.
Custos além do preço anunciado
O orçamento deve incluir ITBI, escritura quando exigida, registro, certidões, avaliação bancária, seguros e eventuais despesas de financiamento. Alíquotas e emolumentos variam conforme município, estado, valor do imóvel e tipo do título. Sem essa reserva, o comprador pode quitar o preço e ainda não conseguir registrar.
Para aprofundar essa composição, consulte o guia sobre ITBI, escritura e registro na compra do imóvel. Ele ajuda a separar tributo municipal de emolumentos cartorários, que são despesas diferentes e cobradas em momentos distintos.
Escritura e registro: quando a propriedade muda
O Código Civil exige escritura pública para negócios sobre direitos reais imobiliários acima do limite legal, salvo exceções em que a lei atribui força de escritura ao instrumento particular, como certos contratos bancários. Escritura formaliza o negócio; registro transfere a propriedade.
O artigo 1.245 do Código Civil afirma que a propriedade entre vivos se transfere mediante o registro do título no Registro de Imóveis. Enquanto isso não acontece, o alienante continua sendo considerado dono perante o registro. É por essa razão que guardar apenas o contrato ou a escritura não encerra a operação.
Depois da assinatura, o título é apresentado ao cartório competente, recebe protocolo e passa por qualificação. Se houver exigência, o oficial emite nota indicando o que precisa ser corrigido. Cumpridas as exigências e pago o registro, uma nova certidão da matrícula deve confirmar a aquisição e os ônus que permaneceram.
Se quiser distinguir os documentos com mais detalhe, leia a diferença entre escritura e registro de imóvel.
Entrega de chaves e providências pós-compra
A entrega de chaves deve ser documentada com data, leitura de medidores, estado da unidade e itens entregues. O contrato precisa definir a partir de quando comprador assume condomínio, IPTU, consumo e riscos. Se o vendedor permanecer no imóvel, prazo de saída e penalidade precisam ser objetivos.
- Obtenha a matrícula atualizada depois do registro.
- Atualize cadastro municipal e endereço de cobrança do IPTU.
- Comunique condomínio e administradora, apresentando o título necessário.
- Transfira água, energia, gás e outros serviços.
- Guarde contrato, escritura, comprovantes, guia de ITBI e certidão registrada.
- Confira se gravames que deveriam ser baixados realmente desapareceram.
Riscos comuns que pedem tratamento específico
Algumas situações não impedem necessariamente a compra, mas mudam a estrutura do negócio. Um imóvel com financiamento ativo pode ser vendido com quitação simultânea, interveniência do banco ou transferência admitida pela instituição. O contrato deve impedir que o preço seja liberado sem mecanismo seguro para baixar a garantia e registrar o novo título.
Quando há inventário, divórcio ou vendedor incapaz, é preciso confirmar quem pode assinar e se existe autorização judicial. Procuração exige poderes específicos e validade compatível com a operação. Posse antiga sem registro, cadeia de contratos particulares e construção irregular podem demandar adjudicação, usucapião, retificação ou averbação antes da compra convencional.
Processos judiciais contra o vendedor não anulam automaticamente toda alienação, mas podem indicar fraude à execução ou risco de constrição. A avaliação considera data do processo, natureza da dívida, solvência restante, publicidade registral e conhecimento do comprador. É insuficiente olhar apenas a matrícula e ignorar litígios relevantes; também é inadequado rejeitar toda certidão positiva sem ler seu objeto.
Imóvel locado traz outra camada. O locatário pode ter direito de preferência e precisa receber comunicação com preço e condições do negócio nos termos da legislação aplicável. A compra deve esclarecer continuidade da locação, caução, repasse de aluguel e momento da posse direta. Se o comprador pretende morar no local, a existência e o prazo do contrato de locação precisam entrar na decisão.
- Gravame bancário: condicione o pagamento à quitação e baixa verificáveis.
- Inventário ou divórcio: confirme partilha, representação e autorização necessária.
- Procuração: confira poderes, autenticidade, prazo e eventual revogação.
- Locação: trate preferência, vigência, posse e valores já recebidos.
- Construção não averbada: calcule custo, prazo e possibilidade real de regularização.
- Litígio: avalie o processo e a situação patrimonial do vendedor, não apenas o nome da certidão.
Esses fatores devem aparecer no contrato como condições, documentos pendentes ou obrigações com prazo. Transformar o risco identificado em cláusula objetiva permite suspender pagamento, reter parte do preço ou encerrar o negócio se a solução prometida não ocorrer.
Perguntas frequentes
Quais documentos pedir antes de comprar um imóvel?
A lista começa por matrícula atualizada, dados fiscais e condominiais, documentos do proprietário e comprovação da regularidade da construção. Conforme o vendedor e o histórico do bem, certidões judiciais e fiscais podem ser recomendadas. O conjunto deve ser escolhido pelo risco, não por uma lista genérica.
Contrato particular transfere a propriedade?
Em regra, não. O contrato cria direitos e obrigações entre as partes, mas a propriedade imobiliária é transferida com o registro do título competente na matrícula. Alguns instrumentos particulares têm força de escritura pública por previsão legal, porém ainda precisam ser registrados.
É seguro pagar o sinal antes das certidões?
O risco diminui quando a proposta condiciona o negócio à diligência documental e prevê devolução do sinal se surgir impedimento definido. Pagar sem documento claro pode gerar disputa sobre desistência. O ideal é limitar prazo, finalidade e consequência do valor entregue.
Quem paga ITBI, escritura e registro?
Normalmente, o comprador arca com ITBI e registro, além da escritura quando necessária, mas o contrato pode distribuir despesas permitidas. Débitos anteriores do imóvel e custos para regularizar obrigação do vendedor devem ser tratados separadamente. A regra municipal e a tabela estadual precisam ser consultadas.
Quando as chaves devem ser entregues?
A data decorre do contrato e pode coincidir com pagamento, assinatura, financiamento ou registro. O importante é vincular a entrega a uma condição objetiva e definir encargos a partir dali. Chaves sem termo de vistoria deixam dúvidas sobre posse, danos e despesas.
Da intenção ao registro: feche todas as etapas
Uma compra e venda de imóvel segura combina verificação registral, vistoria, contrato coerente, pagamento rastreável e registro do título. Nenhum documento isolado substitui o processo inteiro. Quanto mais peculiar for o bem ou o vendedor, mais a diligência deve ser adaptada.
A equipe de Direito Imobiliário pode revisar matrícula, certidões e minuta, apontar condições de pagamento e acompanhar a formalização até o registro. A análise prévia costuma ser mais eficiente do que tentar corrigir, depois da assinatura, uma obrigação mal definida.