
Pagar dívida evita bloqueio judicial quando a quitação ocorre antes da constrição, abrange corretamente o crédito cobrado e é reconhecida no processo. A resposta parece simples, mas muda quando já existe ordem eletrônica, quando o valor foi pago no órgão errado, quando há custas pendentes ou quando o contribuinte aderiu a parcelamento depois do bloqueio. O momento e a forma da regularização são decisivos.
Em uma execução fiscal, dinheiro pode ser indisponibilizado sem aviso prévio específico sobre a ordem de bloqueio. Por isso, esperar a restrição aparecer na conta para só então verificar a dívida aumenta o risco operacional. A prevenção combina leitura da citação, conferência do saldo, escolha entre pagamento e garantia, protocolo do comprovante e acompanhamento até a baixa efetiva.

Neste guia:
Como surge o bloqueio na execução fiscal
Depois do ajuizamento, o executado é citado para pagar ou garantir a dívida no prazo previsto na Lei de Execuções Fiscais. Sem providência suficiente, a Fazenda pode pedir pesquisa de ativos. O artigo 854 do Código de Processo Civil permite que o juiz determine às instituições financeiras a indisponibilidade eletrônica, limitada ao valor indicado na execução, antes de comunicar o devedor sobre o ato.
O bloqueio não é a mesma coisa que pagamento definitivo. Primeiro há indisponibilidade; depois, não sendo reconhecida irregularidade ou excesso, o valor pode ser convertido em penhora e transferido para conta judicial. Ainda existem etapas para manifestação, satisfação do crédito, custas e extinção do processo.
Essa sequência explica por que uma guia paga na mesma semana do bloqueio pode não impedir a restrição. O sistema bancário, o órgão arrecadador e o processo judicial não se atualizam simultaneamente. O comprovante deve ser vinculado à execução e a ordem de cancelamento precisa chegar às instituições.
Quando o pagamento realmente evita o bloqueio
A quitação preventiva funciona melhor quando o contribuinte identifica a cobrança antes da ordem de indisponibilidade e paga o valor atualizado pelos canais oficiais. É necessário conferir número da inscrição, processo, período, principal, encargos, custas e honorários. Uma guia incompleta pode deixar saldo residual suficiente para o processo continuar.
A Lei nº 6.830/1980 prevê citação para pagar ou garantir a execução. O pagamento antes da penhora elimina a razão para buscar patrimônio, desde que o juízo seja informado e não existam outros valores vinculados ao mesmo processo.
Quatro condições devem ser verificadas:
- a guia corresponde exatamente à inscrição executada;
- o cálculo está atualizado para a data de pagamento;
- custas e honorários eventualmente devidos foram tratados;
- o comprovante foi protocolado e o juízo reconheceu a satisfação.
Se a cobrança parecer errada, pagar apenas por medo pode dificultar a recuperação posterior. O caminho pode ser garantir o processo e discutir a dívida, apresentar defesa sem garantia quando admissível ou pedir revisão administrativa. A escolha depende da matéria, do prazo e do impacto financeiro.
E se a conta já tiver sido bloqueada?
Quando a indisponibilidade já ocorreu, um novo pagamento fora do processo pode causar duplicidade temporária. Antes de emitir outra guia, confira o valor bloqueado, a data, o número da execução e a situação da ordem. Em alguns casos, a quantia bloqueada poderá ser convertida em depósito judicial e usada para satisfazer o débito.
O artigo 854 do Código de Processo Civil permite ao executado comprovar impenhorabilidade ou excesso no prazo legal após a intimação. Salário, benefício, reserva destinada ao mínimo existencial, valor de terceiro e bloqueio acima do saldo da execução exigem prova específica.
Se a dívida já havia sido paga antes da ordem, apresente a guia, o comprovante bancário, a identificação da inscrição e, se disponível, a baixa no sistema do credor. O pedido deve solicitar reconhecimento da quitação e cancelamento da indisponibilidade. Apenas anexar o comprovante sem explicar a correspondência pode atrasar a análise.
Se o pagamento ocorreu depois do bloqueio, peça que o juízo evite dupla satisfação. Dependendo da fase, pode ser necessário aguardar a confirmação do pagamento, liberar a conta ou restituir o excesso. O resultado deve ser acompanhado até a instituição financeira cumprir a ordem.
Parcelamento impede ou libera a penhora?
O parcelamento suspende a exigibilidade do crédito enquanto estiver regular, mas o efeito sobre bloqueios depende da ordem dos acontecimentos. Se a negociação foi concedida antes da constrição, em regra não se justifica nova medida durante a suspensão. Se o bloqueio veio antes e o parcelamento depois, a garantia já formada pode permanecer.
No Tema Repetitivo 1.012, o Superior Tribunal de Justiça fixou a orientação: bloqueio posterior ao parcelamento deve ser levantado; bloqueio anterior tende a ser mantido, ressalvada substituição excepcional por fiança bancária ou seguro garantia quando os requisitos estiverem demonstrados.
Portanto, aderir a um acordo depois da restrição não produz desbloqueio automático. É preciso analisar data da concessão, data da ordem, efetivação bancária e condições do programa. Também convém verificar se a adesão inclui todas as inscrições do processo.
Pagamento, depósito e garantia não são iguais
Pagamento extingue a obrigação na extensão quitada. Depósito integral pode suspender a exigibilidade e garantir o juízo enquanto a discussão continua. Seguro garantia, fiança bancária, imóvel e outros bens asseguram a execução sem reconhecer necessariamente a validade da cobrança.
A diferença afeta caixa, defesa e liberação de restrições. Quem pretende discutir a dívida pode perder utilidade se pagar sem ressalvas; quem só deseja encerrar o processo talvez assuma custo desnecessário ao contratar garantia. Antes de escolher, compare:
- valor total e probabilidade de revisão;
- prazo para defesa ou negociação;
- custo financeiro de cada garantia;
- efeito sobre certidão fiscal e contratos;
- risco de novos bloqueios;
- tempo esperado para baixa e extinção.
O pagamento voluntário realizado de forma correta tende a ser o caminho mais direto quando não há controvérsia relevante. Nos demais casos, a garantia pode preservar discussão e reduzir o risco patrimonial.
Quando pagar imediatamente pode não ser a melhor decisão
Urgência não elimina a necessidade de verificar a cobrança. Antes de quitar, confira prescrição, duplicidade, erro de sujeito passivo, pagamento anterior, compensação, decisão administrativa e inclusão indevida de responsável. Uma dívida com vício relevante pode exigir defesa em vez de desembolso definitivo, sobretudo quando o valor compromete a continuidade da empresa ou a subsistência da família.
Também compare o custo de oportunidade. Às vezes, depósito judicial integral preserva a discussão e impede o avanço da cobrança, embora imobilize recursos. Em outros casos, seguro garantia ou fiança oferecem proteção com custo financeiro próprio. A negociação pode alongar o pagamento, mas exige disciplina e pode manter garantias já existentes. Nenhuma opção deve ser escolhida apenas pelo rótulo.
Uma análise rápida deve responder: há tese documental objetiva, existe prazo em curso, o risco de bloqueio é concreto, a empresa precisa de certidão e qual modalidade preserva mais valor? Com essas respostas, a decisão deixa de ser reativa. Se a quitação for escolhida, ela deve ser integral e rastreável; se houver defesa, a garantia e o pedido de suspensão precisam ser coordenados.
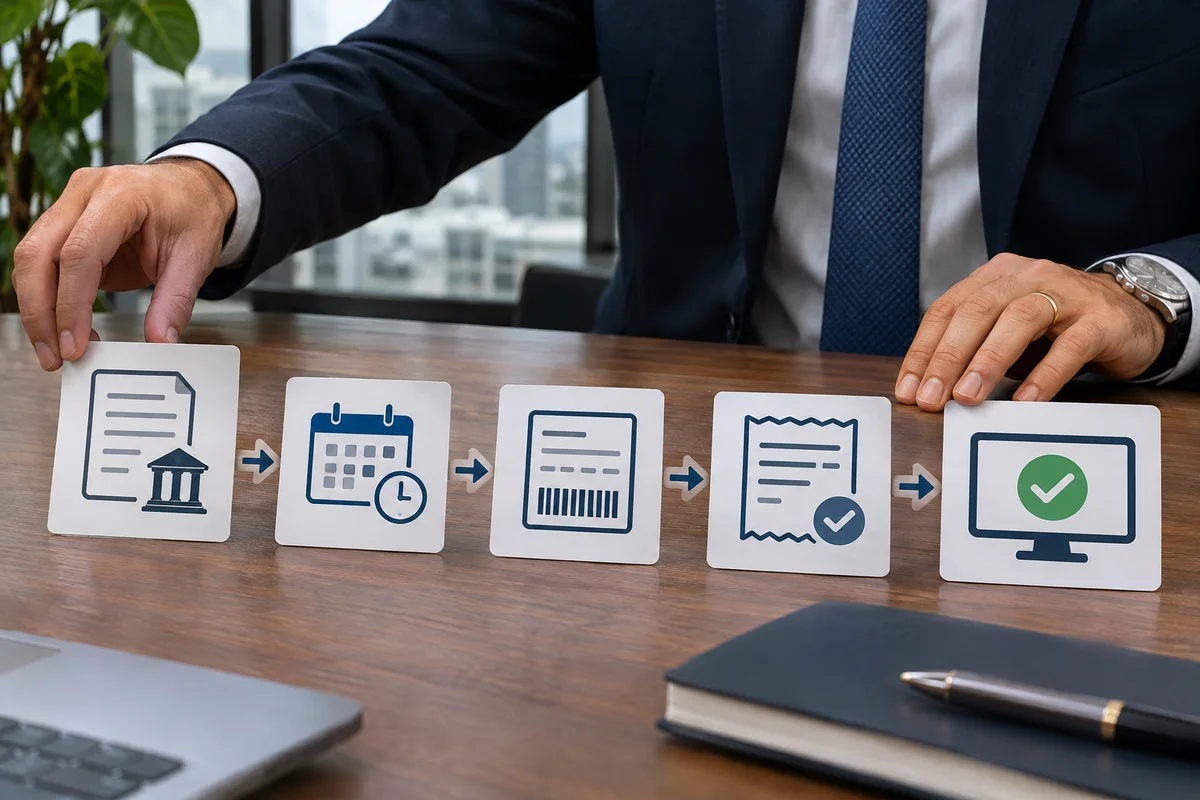
Passo a passo para pagar e obter a baixa
Para que a frase “pagar dívida evita bloqueio judicial” corresponda ao resultado prático, a regularização precisa atravessar todas as etapas:
- Leia a execução. Confirme juízo, credor, inscrição, valor e executados.
- Atualize o saldo. Use o portal oficial ou cálculo aceito no processo.
- Escolha a modalidade. Quitação, parcelamento, depósito ou garantia têm efeitos distintos.
- Emita a guia correta. Evite links recebidos de terceiros e confira beneficiário.
- Faça o pagamento identificável. Guarde guia, autenticação, comprovante e extrato.
- Protocole imediatamente. Relacione o documento ao número da inscrição e ao saldo.
- Peça a providência judicial adequada. Cancelamento de ordem, liberação, reconhecimento ou extinção.
- Confirme a execução da decisão. Verifique conta, sistema fiscal e movimentação processual.
Depois da quitação, consulte certidão e inscrição. Se houver protesto, restrição ou processo, podem existir atos complementares. A extinção não deve ser presumida apenas porque o débito desapareceu de uma tela administrativa.
Erros que mantêm o risco de bloqueio
Os problemas mais comuns são pagar guia vencida, deixar honorários ou custas, quitar uma inscrição diferente, aderir a parcelamento parcial e não comunicar o juízo. Outro erro é acreditar que uma conversa com o órgão substitui protocolo formal.
Também há risco ao transferir recursos para outra conta apenas para escapar da ordem. Atos de ocultação podem agravar a situação e não impedem pesquisas posteriores. A resposta legítima é regularizar, garantir ou impugnar com transparência e documentos.
Se já existem vários processos, trate cada um separadamente. Pagamento de uma execução não cancela automaticamente ordem válida em outra. Faça uma matriz com número, ente, valor, bloqueio, garantia e próximo prazo.
Como agir preventivamente
Empresas podem reduzir surpresas conciliando mensalmente declarações, guias, dívida ativa, protestos e processos. Notificações devem ter responsável, prazo interno e pasta de evidências. Quando houver caixa restrito, antecipar a análise permite comparar negociação e defesa antes da indisponibilidade.
Leia também como consultar dívida ativa antes da execução e quais são os bens penhoráveis na execução fiscal. Esses dois diagnósticos ajudam a priorizar riscos e a proteger a operação sem adotar medidas improvisadas.
Perguntas frequentes
Paguei hoje; a conta já está protegida?
Não necessariamente. O pagamento precisa ser processado, comunicado e reconhecido. Se uma ordem já foi emitida, o bloqueio ainda pode ocorrer até o cancelamento chegar aos bancos. Protocole o comprovante e acompanhe a decisão.
Parcelar depois do bloqueio libera o dinheiro?
Em regra, não automaticamente. O Tema 1.012 do STJ distingue parcelamento anterior e posterior à constrição. Quando o bloqueio é anterior, ele tende a permanecer, salvo substituição excepcional devidamente comprovada.
Posso pagar diretamente pelo valor bloqueado?
O valor indisponível pode ser convertido em depósito e destinado à execução conforme decisão judicial. Não conte com compensação automática. Peça a vinculação correta, confira custas e saldo residual e evite pagar novamente sem examinar o processo e a efetiva transferência.
Pagamento parcial impede novos bloqueios?
Não. Se houver saldo exigível, a execução pode continuar por ele. O comprovante deve ser abatido do cálculo, mas a prevenção de nova constrição depende da quitação integral, de suspensão válida ou de garantia suficiente reconhecida no processo.
Quanto tempo leva para desbloquear?
Depende da análise judicial, da expedição da ordem e do cumprimento pelos bancos. Casos com pagamento duplicado, excesso ou verba protegida exigem documentos claros. Mesmo após decisão favorável, confirme se todas as instituições atingidas efetivamente cancelaram a restrição.
Conclusão
Pagar dívida evita bloqueio judicial quando a quitação é anterior à constrição, completa e formalmente reconhecida. Se a ordem já existe, o pagamento pode encerrar a cobrança, mas não garante liberação imediata. Parcelamento posterior também não desfaz, sozinho, a penhora anterior.
A estratégia segura reúne cálculo atualizado, guia oficial, protocolo e acompanhamento. Quando houver dúvida sobre a dívida, bloqueio já realizado ou risco de duplicidade, a análise jurídica deve preceder um segundo pagamento. O objetivo é resolver a obrigação sem criar novo prejuízo financeiro.


