
Se o plano de saúde negou cirurgia indicada pelo médico, a recusa não deve ser tratada como definitiva. O primeiro passo é identificar o motivo formal da negativa, preservar protocolos e reunir um relatório médico detalhado. A legalidade da recusa depende do contrato, da segmentação do plano, da situação clínica, do procedimento pedido e das regras atuais de cobertura.
Este guia explica como agir sem perder tempo, quais documentos fazem diferença e quando uma contestação administrativa ou judicial pode ser necessária. Em situações de urgência ou risco de agravamento, o paciente deve informar isso claramente à operadora e buscar orientação profissional imediata, porque o caminho adequado varia conforme a prova médica e a proximidade da cirurgia.
- Providências imediatas após a negativa
- Motivos usados pela operadora
- Documentos que fortalecem o pedido
- Contestação na operadora e na ANS
- Situações de urgência ou emergência
- Avaliação jurídica e medida judicial
O que fazer imediatamente após a negativa
Uma resposta apenas verbal, como “o sistema não autorizou”, é insuficiente para compreender o caso. A regulamentação da Agência Nacional de Saúde Suplementar determina que a negativa seja reduzida a termo e apresente, em linguagem clara, a justificativa e a cláusula contratual ou o fundamento legal utilizado. A regra está na Resolução Normativa ANS nº 623/2024.
- Peça a negativa por escrito: salve o arquivo enviado pela operadora, a tela do aplicativo e o e-mail recebido.
- Anote cada protocolo: registre data, horário, canal e resumo do atendimento.
- Confirme o pedido médico: verifique se constam o diagnóstico, a cirurgia, os materiais necessários e a justificativa clínica.
- Documente a urgência: se houver risco de agravamento, peça ao médico que descreva esse risco e o prazo clínico seguro.
- Não aceite substituição informal: qualquer alternativa sugerida precisa ser avaliada pelo profissional que acompanha o paciente.
Também é importante perguntar se a recusa alcança a cirurgia inteira ou apenas algum item, como hospital, equipe, técnica, prótese, órtese ou material especial. Às vezes, o problema é apresentado como “cirurgia negada”, mas a controvérsia está na rede credenciada ou em um componente específico. Essa distinção muda o tipo de prova e a providência mais eficiente.
Por que o plano de saúde pode negar a cirurgia?
Nem toda recusa de cirurgia tem a mesma origem. A operadora pode alegar carência, ausência no rol da ANS, exclusão contratual, doença preexistente, falta de cobertura hospitalar, procedimento experimental, divergência sobre materiais ou inexistência de prestador na rede. A resposta jurídica não deve ser automática: é preciso confrontar a justificativa com o contrato, a legislação e a documentação clínica.
Carência e cobertura parcial temporária
A carência é o período contratual durante o qual determinadas coberturas ainda não estão disponíveis. Já a cobertura parcial temporária pode restringir, por até 24 meses, procedimentos de alta complexidade, leitos de alta tecnologia e cirurgias relacionados exclusivamente a doença ou lesão preexistente declarada. Essas hipóteses têm requisitos próprios e não autorizam uma recusa genérica. O paciente deve verificar a data da contratação, o tipo de plano, eventual portabilidade e o conteúdo da declaração de saúde.
Cirurgia fora do rol ou técnica não prevista
O fato de a técnica ou o procedimento não aparecer de forma literal no rol não encerra a análise. A Lei nº 9.656/1998 estabelece critérios para cobertura de tratamentos não previstos, e a discussão pode envolver evidência científica, recomendações técnicas e inexistência de alternativa terapêutica eficaz. Isso não significa que toda indicação médica gere cobertura automática, mas impede que o caso seja resolvido apenas com a frase “não está no rol”. Consulte o texto atualizado da Lei dos Planos de Saúde.
Materiais cirúrgicos e rede credenciada
Em procedimentos que dependem de próteses, órteses ou materiais especiais, a operadora pode questionar marca, quantidade ou fornecedor. O médico deve justificar as características técnicas necessárias, sem transformar uma preferência comercial em exigência clínica. Se a dificuldade estiver na rede, a operadora precisa indicar prestador apto dentro da abrangência e dos prazos aplicáveis; a página da ANS sobre prazos máximos de atendimento orienta o beneficiário a guardar o protocolo e denunciar a ausência de solução.
Uma negativa bem analisada precisa responder a três perguntas: o que foi recusado, qual foi o fundamento e que risco clínico existe se a cirurgia atrasar.
Documentos que fortalecem a contestação
Na contestação da recusa, a qualidade da documentação costuma ser mais útil do que uma sequência de telefonemas. O relatório médico não precisa usar linguagem jurídica, mas deve explicar de modo técnico e compreensível por que a cirurgia foi indicada, quais alternativas foram consideradas, por que elas não servem ao caso e quais consequências podem surgir com a demora.
- Pedido médico completo, com identificação do paciente, procedimento e data.
- Relatório clínico, contendo diagnóstico, histórico relevante, tratamentos anteriores e urgência.
- Exames e laudos que sustentam a indicação cirúrgica.
- Negativa formal, com motivo, cláusula contratual ou dispositivo invocado.
- Contrato e carteirinha, inclusive a segmentação assistencial e eventuais aditivos.
- Protocolos de atendimento da central, aplicativo, ouvidoria e reclamação externa.
- Orçamento discriminado, quando houver controvérsia sobre hospital, equipe ou materiais.
- Prova do prazo clínico, especialmente quando o atraso aumentar dor, incapacidade ou risco.
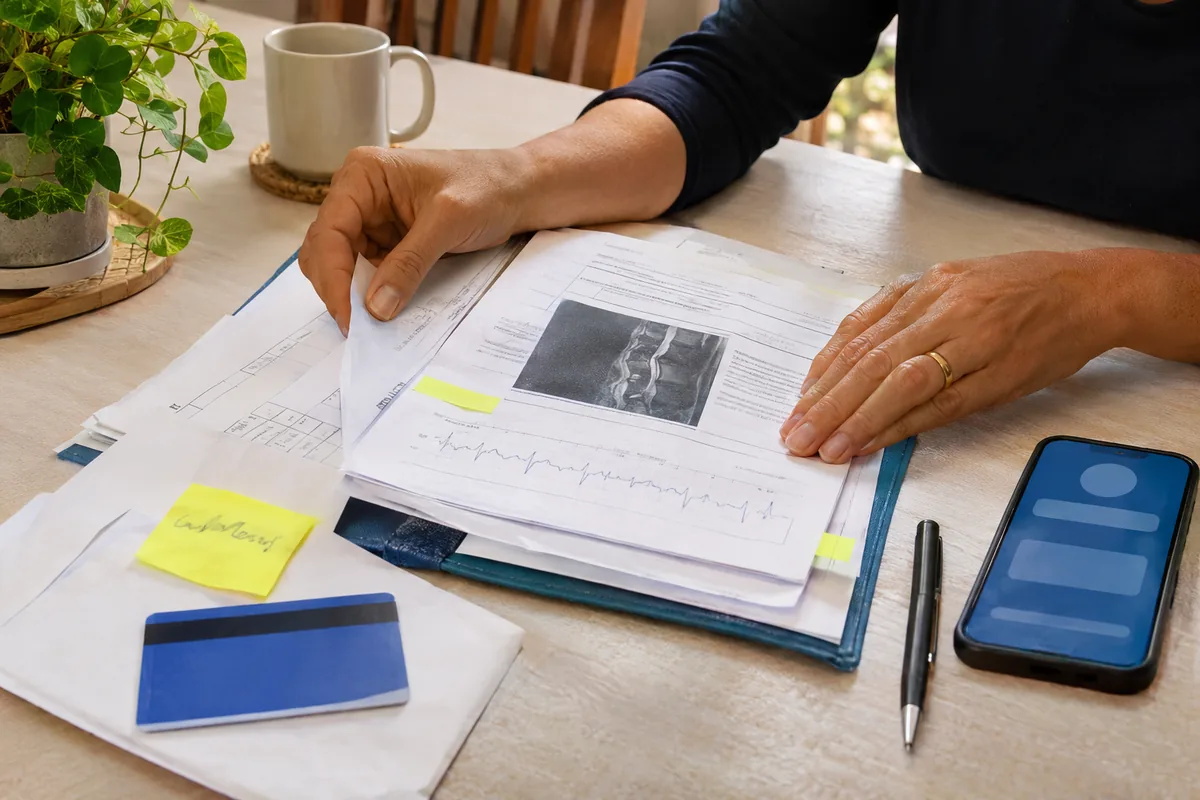
Se a cirurgia já estava marcada, preserve também mensagens do hospital, pedidos de internação, comprovantes de deslocamento e qualquer comunicação sobre cancelamento. Não altere documentos nem acrescente informações que o médico não registrou. Quando algo estiver incompleto, peça uma complementação verdadeira e datada.
Como contestar a recusa na operadora e na ANS
Com os documentos em mãos, solicite reanálise pelo canal indicado pela operadora. A contestação da cirurgia negada deve ser objetiva: identifique o pedido, transcreva o motivo da recusa, apresente o ponto clínico que não foi considerado e anexe o relatório atualizado. Evite mensagens vagas. O objetivo é criar um registro claro do problema e permitir que a operadora responda ao argumento correto.
Se não houver solução depois que o plano de saúde negou cirurgia, o beneficiário pode registrar reclamação na ANS. O canal oficial recebe demandas sobre possíveis práticas irregulares e utiliza o protocolo do contato prévio com a operadora. A reclamação administrativa pode produzir uma resposta rápida, mas não substitui a avaliação judicial quando existe risco clínico incompatível com a espera.
Outra possibilidade é procurar o Procon, especialmente quando a controvérsia envolve informação deficiente, cláusula contratual ou falha de atendimento. Em cada canal, guarde o número da demanda e a resposta. Se o caso evoluir, esses registros demonstram o que foi pedido, quando a operadora tomou ciência e como justificou sua posição.
Quando a negativa envolve urgência ou emergência
Uma cirurgia urgente recusada exige descrição médica precisa. “Urgente” não é apenas uma expressão usada pelo paciente: o relatório deve indicar o quadro, o risco de agravamento, a razão para não aguardar e o prazo clínico recomendado. Em uma emergência, a prioridade é obter atendimento seguro. Discussões sobre autorização e reembolso devem ser documentadas, mas não podem levar o paciente a adiar cuidados indispensáveis por conta própria.
A Lei nº 9.656/1998 prevê cobertura obrigatória nos casos de emergência e urgência, observadas as regras legais e contratuais. A análise pode envolver carência, tipo de plano e circunstâncias concretas. Por isso, quem recebe uma negativa próxima da data da cirurgia deve reunir o relatório médico, a recusa formal e os protocolos no mesmo dia, sem depender apenas de novas ligações informais.
Quando procurar advogado e avaliar medida judicial
Uma análise jurídica é especialmente relevante quando a operadora mantém a recusa de uma cirurgia urgente após reanálise, o procedimento está marcado, há risco de dano irreversível ou a justificativa contradiz o contrato e a documentação médica. O advogado examina a cobertura, a prova clínica, o histórico dos protocolos e a providência adequada ao foro competente.
Em casos compatíveis, pode ser formulado pedido de tutela de urgência, popularmente chamado de “liminar”. A concessão não é automática: o juiz avalia a probabilidade do direito e o perigo de dano. Um relatório médico específico, a negativa escrita e a demonstração do tempo disponível costumam ser mais relevantes do que afirmações genéricas sobre sofrimento.
A discussão sobre eventual indenização também depende das circunstâncias. Nem toda negativa gera dano moral, e o foco inicial deve ser a efetivação do tratamento. Gastos particulares, se houver, precisam ser comprovados com notas, recibos e relatórios. Antes de contratar o procedimento por conta própria, é prudente avaliar os riscos financeiros e as possibilidades de reembolso.
Para entender como uma avaliação especializada organiza contrato, prova médica e prazos, consulte o conteúdo sobre advocacia em direito à saúde. Também pode ser útil comparar a situação com o checklist geral para casos em que o plano de saúde negou cobertura.
Erros que podem enfraquecer o pedido
- Confiar apenas em uma negativa verbal e não pedir o documento formal.
- Enviar à operadora um pedido médico sem justificativa clínica suficiente.
- Perder protocolos, e-mails ou a tela que confirma a data da solicitação.
- Presumir que toda cirurgia indicada é automaticamente coberta, sem conferir o plano.
- Esperar o agravamento do quadro para só então documentar a urgência.
- Pagar despesas elevadas sem guardar orçamento, nota fiscal e comprovante.
- Divulgar dados de saúde em redes sociais como substituto dos canais formais.
- Repetir pedidos idênticos sem enfrentar o fundamento específico da recusa.
Perguntas frequentes sobre cirurgia negada
O plano pode negar uma cirurgia prescrita pelo médico?
Pode haver recusa em situações previstas na lei ou no contrato, mas ela precisa ser formalmente justificada e analisada no caso concreto. A indicação médica é essencial, porém a cobertura também depende do tipo de plano, da carência, do procedimento e das regras aplicáveis. Uma negativa genérica deve ser contestada com documentação.
Quanto tempo o plano tem para autorizar a cirurgia?
O prazo varia conforme o tipo de atendimento e a urgência clínica. A operadora deve fornecer protocolo e resposta dentro das regras da ANS, sem transformar o prazo administrativo em justificativa para ignorar uma emergência. Consulte o prazo aplicável ao procedimento e peça ao médico que registre se a espera é clinicamente segura.
A negativa precisa ser entregue por escrito?
Sim. A regra atual exige que a negativa seja reduzida a termo, com explicação clara do motivo e indicação do fundamento contratual ou legal. Guarde o documento, porque ele permite identificar o ponto exato a ser reavaliado e evita que a justificativa mude sem registro.
É possível pedir uma liminar para autorizar a cirurgia?
É possível pedir tutela de urgência quando os requisitos jurídicos estiverem presentes, mas a decisão depende do juiz. Relatório médico detalhado, negativa formal, contrato, protocolos e prova do risco da demora são documentos relevantes. Nenhum profissional pode garantir antecipadamente que o pedido será aceito.
Posso fazer a cirurgia particular e cobrar do plano?
O reembolso depende das regras contratuais, da disponibilidade da rede e das circunstâncias do atendimento. Antes de assumir uma despesa alta, obtenha orientação sobre os riscos, guarde a negativa, peça orçamento discriminado e preserve notas fiscais e comprovantes. Em emergência, a prioridade continua sendo a segurança do paciente.
Conclusão: transforme a recusa em um caso documentado
Quando o plano de saúde negou cirurgia, a resposta mais segura é substituir a incerteza por documentação: negativa escrita, relatório médico completo, protocolos, contrato e prova da urgência. Esse conjunto permite contestar a operadora, registrar reclamação nos canais competentes e avaliar, se necessário, uma medida judicial.
Se a data estiver próxima, uma avaliação jurídica individual pode organizar as providências sem prometer resultado. A equipe Vieira Braga pode analisar o fundamento da recusa e os documentos disponíveis para indicar o caminho compatível com o caso.


