
Escolher entre recuperação judicial ou extrajudicial depende da viabilidade da empresa, do perfil das dívidas, da disposição dos credores e da urgência de proteção. Os dois instrumentos buscam reorganizar passivos, mas diferem em alcance, formação do plano, intervenção judicial, credores abrangidos e consequências do descumprimento.
A decisão não deve ser tomada apenas pelo custo aparente ou pela ideia de maior sigilo. Uma negociação mais simples pode fracassar quando o passivo é pulverizado; um processo amplo pode ser desnecessário quando poucos credores concentram a dívida e aceitam conversar.
Neste artigo:
- como cada instrumento funciona
- diferenças práticas
- quando a extrajudicial faz sentido
- quando a judicial é mais adequada
- credores e alcance do plano
- documentos e preparação
- como decidir
- custos e riscos da escolha
- perguntas frequentes
O que é recuperação judicial e extrajudicial?
Na recuperação judicial, a empresa apresenta pedido ao Judiciário com documentos que demonstram atividade, crise e estrutura financeira. Se o processamento é deferido, há administrador judicial, editais, verificação de créditos, apresentação de plano e possível assembleia. O plano aprovado ou concedido na forma legal disciplina os créditos sujeitos.
Na recuperação extrajudicial, a empresa negocia previamente com credores e leva o plano à homologação judicial. O procedimento é mais concentrado e permite selecionar espécies de créditos abrangidas dentro dos limites legais. Há modalidade com adesão de todos os alcançados e modalidade que pode estender o plano aos dissidentes da espécie quando preenchido o quórum e os requisitos.
A Lei nº 11.101/2005 disciplina ambos os regimes. A recuperação judicial aparece nos artigos dedicados ao pedido, processamento, plano e concessão; a extrajudicial é tratada a partir do artigo 161. A redação vigente deve ser conferida antes de calcular alcance ou quórum.
- ambas exigem empresa legitimada e atividade viável;
- ambas dependem de diagnóstico financeiro;
- ambas podem reorganizar prazos e valores;
- a judicial possui rito coletivo mais amplo;
- a extrajudicial parte de negociação prévia;
- os credores excluídos não são os mesmos em qualquer cenário;
- a suspensão de cobranças tem regras distintas;
- o descumprimento produz consequências diferentes.
Principais diferenças na prática
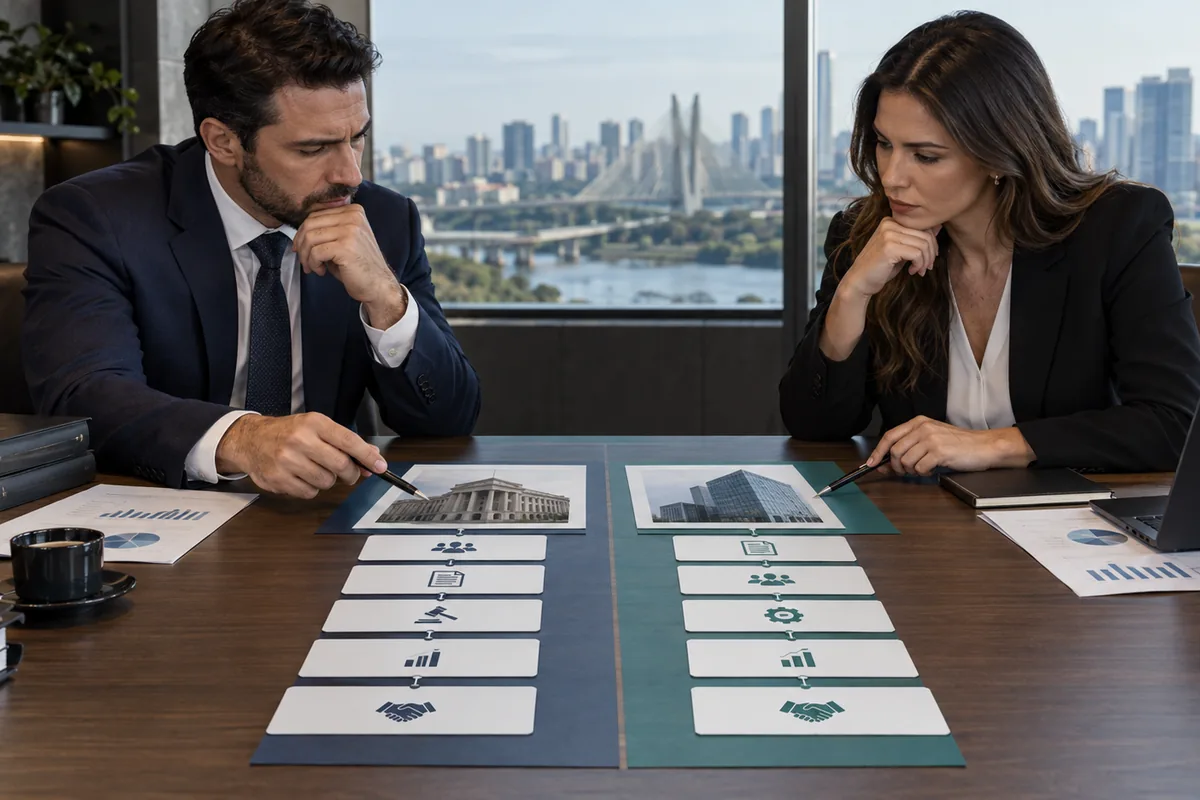
O primeiro contraste é o ponto de partida. Na judicial, o pedido vem antes da aprovação e abre um calendário para plano, objeções e votação. Na extrajudicial, a negociação e as adesões antecedem a homologação. Isso exige que a empresa possua acesso e capacidade de coordenação com os credores escolhidos.
O segundo é o alcance. A judicial sujeita, em regra, os créditos existentes na data do pedido, com exceções legais. A extrajudicial permite delimitar espécies de créditos, mas não inclui tudo. Créditos trabalhistas e tributários, por exemplo, possuem restrições específicas no regime extrajudicial.
- negociação: posterior ao pedido na judicial; anterior à homologação na extrajudicial;
- administração judicial: presente no rito judicial; não reproduzida da mesma forma no extrajudicial;
- verificação de créditos: procedimento coletivo estruturado na judicial;
- assembleia: típica da judicial; a extrajudicial usa adesões e impugnações;
- alcance: mais abrangente na judicial e selecionável na extrajudicial;
- publicidade: ambos podem chegar ao Judiciário e se tornar públicos;
- custo: depende da complexidade, passivo e litigiosidade;
- tempo: a extrajudicial pode ser mais direta quando há consenso suficiente;
- descumprimento: efeitos não são idênticos entre os regimes;
- proteção: suspensão e atos de constrição seguem regras próprias.
Quando a recuperação extrajudicial é indicada?
Ela tende a funcionar melhor quando a dívida está concentrada, os credores relevantes são identificáveis e existe espaço para negociação organizada. A empresa pode desenhar plano para certas espécies, negociar condições e buscar homologação para dar força judicial e alcançar dissidentes dentro dos limites legais.
O procedimento exige transparência suficiente para gerar adesão. Credores avaliarão caixa, garantias, tratamento, cenário de falência e capacidade de pagamento. Um plano curto não é necessariamente simples: quórum, homogeneidade, exclusões, documentação e comunicação precisam ser controlados.
- mapear espécies de crédito e valores;
- identificar quem pode integrar o plano;
- projetar pagamentos sustentáveis;
- negociar minuta e garantias;
- obter adesões documentadas;
- verificar quórum legal;
- preparar pedido de homologação;
- responder a impugnações;
- cumprir condições precedentes;
- monitorar pagamentos após a sentença.
Em maio de 2026, o Superior Tribunal de Justiça reafirmou, em caso analisado, que plano extrajudicial não afetou credores não aderentes fora do acordo. O desenho da modalidade, o quórum e os credores efetivamente abrangidos são decisivos; não se deve presumir efeito universal.
Quando a recuperação judicial é mais adequada?
O rito judicial pode ser necessário quando o passivo é disperso, há muitas execuções e a solução precisa coordenar classes diferentes. O processamento cria estrutura comum de informação, verificação e deliberação. Isso não elimina conflitos, mas reduz o risco de acordos incompatíveis feitos isoladamente.
Também faz sentido quando a empresa precisa de instrumentos próprios do regime judicial para proteger atividade viável enquanto apresenta o plano. Suspensões possuem limites, prazos e exceções; créditos tributários e posteriores não recebem tratamento idêntico. A recuperação não substitui capital de giro nem gestão.
Ao escolher recuperação judicial ou extrajudicial, a empresa deve considerar se consegue reunir adesões antes de obter proteção. Se medidas de credores ameaçam a operação e o diálogo está fragmentado, aguardar consenso prévio pode ser inviável. Por outro lado, litígio amplo aumenta custo, publicidade e exigência de informação.
O artigo sobre como funciona o pedido de recuperação judicial detalha documentos, processamento, plano e assembleia. Esse calendário deve ser comparado com o estágio real da crise.
Credores, quórum e efeitos do plano
Na judicial, credores sujeitos são organizados por classes e votam conforme critérios legais quando há assembleia. O plano aprovado e concedido pode vincular dissidentes. Na extrajudicial, o devedor define espécies alcançadas e reúne adesões; a possibilidade de extensão depende dos requisitos do artigo 163 e da homologação.
Não basta contar assinaturas. É necessário validar valor dos créditos, relação entre partes, impedimentos e base de cálculo. Cessões, garantias, pagamentos e créditos em discussão podem alterar o quórum. A planilha deve ser reconciliada com contratos e documentos.
Credores precisam comparar condições com alternativas. Deságio, prazo, correção, garantia, fonte de pagamento e tratamento entre semelhantes importam nos dois regimes. Na extrajudicial, quem está fora pode manter seus direitos; na judicial, a sujeição não depende apenas de adesão individual.
Para a perspectiva do titular, consulte os direitos dos credores na recuperação judicial. A estratégia varia conforme sujeição, classe, garantia e existência de coobrigados.
Documentos e preparação necessários
Os dois caminhos exigem demonstrações financeiras confiáveis, fluxo de caixa, mapa de passivos, garantias, processos e contratos. A judicial possui lista legal de documentos para a petição. A extrajudicial depende de plano, adesões, justificativas, relações de credores abrangidos e documentos para homologação.
Uma base única evita que números apresentados a credores contradigam informações judiciais. Defina data de corte, critérios de atualização e responsável. O plano deve explicar fonte de pagamento e mudanças operacionais, não apenas distribuir parcelas.
- demonstrações contábeis e gerenciais;
- fluxo de caixa realizado e projetado;
- relação completa de dívidas;
- classificação por espécie e sujeição;
- contratos, garantias e coobrigados;
- ações e atos de constrição;
- ativos livres, onerados e essenciais;
- obrigações trabalhistas e fiscais;
- proposta de tratamento e cenários;
- governança para execução do plano.
Como decidir entre os dois caminhos?
Comece por viabilidade, não por instrumento. Se a operação não gera resultado mesmo sem o passivo antigo, nenhum regime corrige sozinho o modelo. Depois, analise concentração da dívida, urgência, litigiosidade, garantias, caixa, reputação e capacidade de obter adesões.
- passivo concentrado e diálogo ativo: favorecem avaliar a extrajudicial;
- muitos credores e execuções: podem exigir coordenação judicial;
- necessidade urgente de proteção: reduz tempo para adesões prévias;
- espécies selecionáveis: podem permitir plano extrajudicial focado;
- créditos excluídos relevantes: exigem solução paralela;
- falta de caixa corrente: ameaça qualquer opção;
- governança fraca: precisa ser corrigida antes ou junto do processo;
- dados inconsistentes: impedem cálculo confiável de quórum.
Uma matriz de decisão pode atribuir risco e custo a cada cenário. Compare não só honorários e tempo, mas probabilidade de adesão, efeito sobre operação, exposição de sócios, continuidade de contratos e possibilidade de falência. A escolha entre recuperação judicial ou extrajudicial deve ser revisada se fatos mudarem.
Custos, riscos e sinais de uma escolha mal calibrada
O custo total não se resume às despesas do processo. Inclui equipe financeira, assessoria jurídica, negociação, preparação de documentos, eventual administrador judicial, perda de foco da gestão e impacto comercial. Também deve considerar o custo de chegar tarde: bloqueios, ruptura de fornecimento, vencimento antecipado de contratos e destruição do capital de giro podem tornar inútil uma alternativa que antes era viável.
Na via extrajudicial, o risco mais comum é superestimar a adesão. Uma promessa informal não equivale a assinatura válida, e a concentração aparente pode mudar quando créditos são cedidos, atualizados ou questionados. A empresa precisa testar quórum por espécie, identificar relações entre credores e manter um cenário de contingência caso as adesões não cheguem a tempo.
Na via judicial, um erro recorrente é buscar proteção sem preparar a operação para cumprir obrigações correntes. O processo organiza o passivo sujeito, mas não cria receita nem substitui gestão. Se fornecedores essenciais interrompem entregas, clientes deixam de comprar ou a empresa continua gerando prejuízo operacional, o plano perde credibilidade e o caixa pode acabar antes da deliberação.
- projeções sem premissas e sem teste de sensibilidade;
- passivo relevante fora do instrumento escolhido;
- ausência de responsável pela execução do plano;
- dependência de venda de ativo sem avaliação ou prazo;
- parcelas incompatíveis com a geração de caixa;
- garantias prometidas sem disponibilidade jurídica;
- credores estratégicos tratados como simples números;
- falta de plano alternativo para atraso ou rejeição.
A melhor decisão é aquela que permanece executável em um cenário menos favorável. Antes do protocolo ou da coleta final de assinaturas, simule queda de receita, aumento de custo, atraso na venda de ativos e menor adesão. Se o plano só funciona no cenário otimista, a estrutura precisa ser revista.
Perguntas frequentes
A recuperação extrajudicial acontece sem juiz?
A negociação ocorre fora do processo, mas o plano pode ser levado à homologação judicial. O juiz examina requisitos e impugnações; a extrajudicial não significa ausência absoluta de atuação do Judiciário.
Qual modalidade é mais rápida?
A extrajudicial pode ser mais direta quando credores relevantes já negociam e o quórum é alcançável. Sem adesão, dados confiáveis ou plano viável, a tentativa pode consumir tempo sem resolver a crise.
Todos os credores entram na extrajudicial?
Não. A lei exclui certas categorias e permite delimitar espécies. O plano precisa identificar quem é abrangido e cumprir requisitos para eventual extensão a dissidentes da mesma espécie.
Há suspensão de execuções nos dois casos?
Existem regras diferentes de suspensão, alcance e prazo. Não se deve presumir que o simples início de uma negociação extrajudicial bloqueia cobrança de credor fora do acordo.
O descumprimento gera falência automaticamente?
As consequências variam. Na judicial, a lei prevê hipóteses de convolação; na extrajudicial, o regime não reproduz automaticamente o mesmo efeito. Plano, sentença e medida adotada precisam ser analisados.
É possível negociar antes de decidir?
Sim. Conversas estruturadas ajudam a medir adesão e objeções. Contudo, devem respeitar urgência, confidencialidade e igualdade aplicável, sem comprometer a alternativa judicial caso o consenso não seja suficiente.
Conclusão
A escolha entre recuperação judicial ou extrajudicial exige comparar alcance, adesão, urgência, credores excluídos, proteção e capacidade de cumprimento. A extrajudicial pode ser eficiente quando a negociação está madura; a judicial oferece coordenação mais ampla quando a crise é dispersa e litigiosa.
O melhor caminho nasce de diagnóstico econômico e jurídico integrado. Com dados confiáveis e cenários, a empresa consegue negociar cedo, preservar alternativas e evitar que o instrumento escolhido apenas adie uma crise sem solução.


