
A restituição do Imposto de Renda devolve ao contribuinte o valor pago ou retido além do imposto efetivamente apurado na declaração. Em 2026, a Receita Federal concluiu os quatro lotes regulares previstos até agosto e continua processando situações residuais, declarações retificadas e pendências liberadas.
Receber depende de três etapas diferentes: a declaração precisa indicar saldo a restituir, ser processada sem pendências e entrar em um lote bancário. Depois disso, os dados de pagamento devem estar válidos. Este guia explica a fila, as prioridades, o Pix, a malha, a retificação e o que fazer quando o crédito não cai.

O que você encontrará
- Como nasce a restituição
- Processamento e fila
- Ordem de prioridade em 2026
- Pix e conta bancária
- Malha fiscal e pendências
- Retificação e diferença de valor
- O que fazer se não caiu
- Perguntas frequentes
Como surge o direito à restituição
Durante o ano-calendário, o imposto pode ser retido na fonte ou recolhido em antecipações. Na declaração de ajuste, rendimentos, deduções, dependentes, pagamentos e retenções são consolidados. Se as antecipações superarem o imposto devido, o programa apura saldo a restituir. Se forem menores, surge imposto a pagar.
O valor não é prêmio nem benefício concedido por ordem de chegada. Ele resulta do cálculo fiscal e precisa ser sustentado pelos documentos. Informes de rendimentos, recibos de despesas dedutíveis, comprovantes de previdência, pensão, livro-caixa e retenções devem corresponder aos dados enviados por fontes pagadoras e prestadores.
- Rendimentos tributáveis e isentos.
- Imposto retido por cada fonte.
- Pagamentos mensais e carnê-leão.
- Deduções legalmente admitidas.
- Dependentes e alimentandos.
- Ganhos sujeitos a apuração separada.
- Saldo pago em quotas.
- Compensações de exercícios anteriores quando cabíveis.
Antes de enviar, compare a declaração com a pré-preenchida e com os documentos originais. Aceitar automaticamente um dado importado não transfere a responsabilidade pelo conteúdo. Divergências precisam ser resolvidas ou explicadas, porque podem interromper o processamento e adiar a inclusão em lote.
Processamento, fila e lote são etapas diferentes
Depois da transmissão, a declaração passa por cruzamentos e pode aparecer como em processamento, processada, com pendências, em análise ou retificada. A situação “processada” confirma a conclusão do processamento, mas não impede revisão posterior. A restituição somente segue para a fila quando não existem pendências que bloqueiem o pagamento.
A página oficial de lotes da Receita Federal explica que o Tesouro disponibiliza recursos e a Receita forma lotes bancários. Estar em fila não significa conhecer a data exata antes da consulta individual. A ordem combina prioridade e data da última declaração processada sem pendências.
Quem tem prioridade para receber em 2026
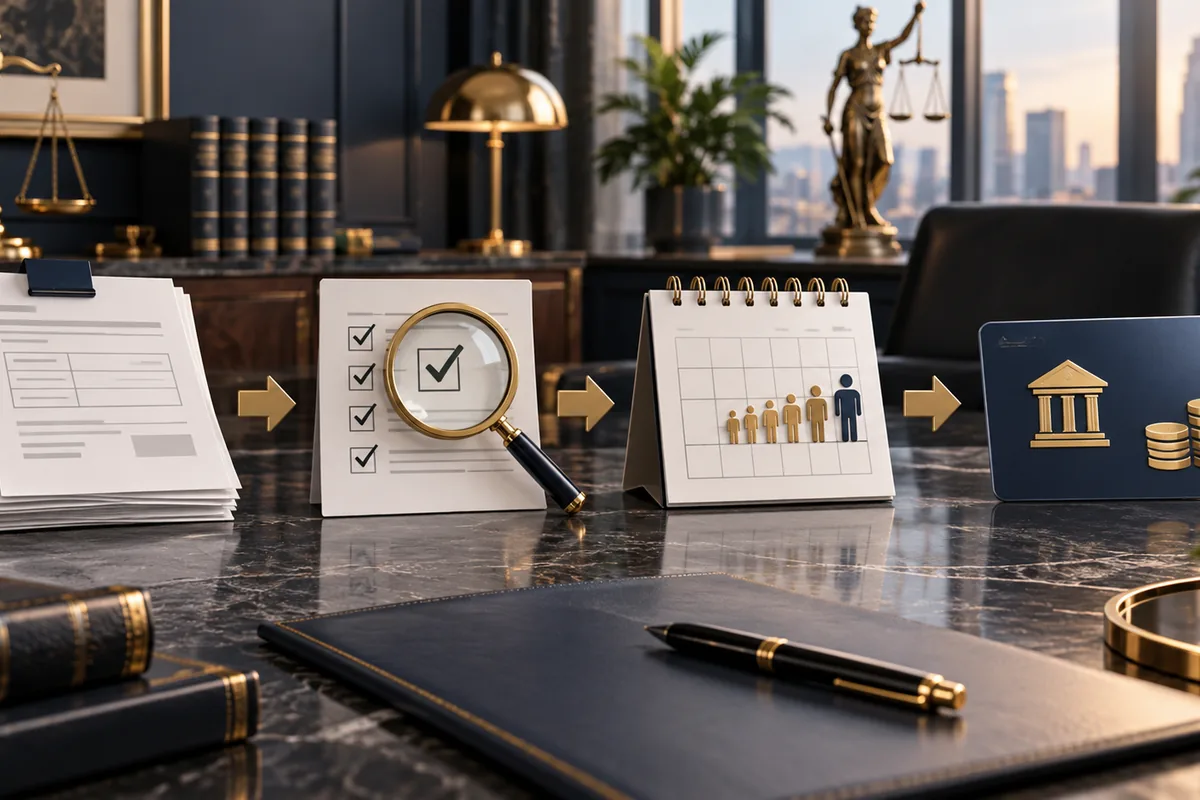
A Receita organiza a fila por grupos. Primeiro vêm as prioridades legais; depois, critérios associados ao uso da declaração pré-preenchida e do Pix; por fim, os demais contribuintes. Dentro do mesmo grupo, prevalece a data da última declaração transmitida, processada e sem pendências.
- Pessoas com 80 anos ou mais.
- Pessoas com 60 anos ou mais, pessoas com deficiência ou moléstia grave.
- Contribuintes cuja maior fonte de renda seja o magistério.
- Quem usou a pré-preenchida e indicou Pix.
- Quem usou a pré-preenchida ou indicou Pix.
- Demais contribuintes, pela ordem aplicável.
Retificar pode alterar a posição porque a Receita considera a data da última declaração processada e sem pendências. Isso não significa que um erro deva permanecer para preservar fila. Uma declaração correta evita bloqueio e risco fiscal. A prioridade legal também precisa estar refletida nos dados e documentos do contribuinte.
Em 2026, os quatro lotes regulares foram programados de maio a agosto. A Receita informou em agosto que o cronograma desses quatro primeiros lotes havia sido cumprido. Declarações de exercícios anteriores, liberações de malha e casos residuais podem aparecer em lotes posteriores, conforme processamento e disponibilidade.
Como receber por Pix ou conta bancária
A restituição pode ser paga por Pix, desde que a chave seja o CPF do titular da declaração, ou em conta corrente, poupança ou de pagamento também pertencente ao titular. Chave de telefone, e-mail ou aleatória não serve para esse crédito. Conta salário não é aceita.
Segundo a página oficial sobre dados bancários da restituição, a conta precisa estar ativa e no nome do declarante. Antes da liberação, é possível alterar dados pelo serviço correspondente ou por retificação. Depois da liberação, o caminho depende de há quanto tempo o pagamento foi enviado.
- Confirme titularidade pelo CPF.
- Verifique agência, conta e dígito.
- Não informe conta encerrada.
- No Pix, use apenas a chave CPF.
- Acompanhe a declaração em canal oficial.
- Desconfie de mensagens que pedem taxa para liberar restituição.
O que acontece quando a declaração cai em malha
A malha fiscal indica que a Receita encontrou inconsistência que exige análise. Enquanto a declaração permanece nessa situação, a restituição não é paga. O contribuinte deve consultar a pendência, revisar seus documentos e decidir se existe erro a retificar ou se os dados estão corretos e precisam ser comprovados.
Se ainda não houve intimação ou procedimento fiscal, a retificação pode corrigir erro. Quando as informações estão corretas, pode ser possível entregar documentos antecipadamente, conforme o serviço disponível. Depois de intimação, a resposta deve observar o processo e o prazo indicados. Enviar nova declaração sem entender a divergência pode criar outras inconsistências.
- Rendimento omitido ou divergente.
- Despesa médica não confirmada.
- Dependente informado por mais de uma pessoa.
- Previdência ou pensão com dados incompatíveis.
- Retenção não reconhecida pela fonte.
- Diferença em atividade rural ou ganho de capital.
- Informação bancária ou cadastral incompleta.
Guarde comprovantes por exercício e produza uma conciliação simples entre declaração, fonte pagadora e extrato. Se a pendência se transformar em lançamento, avalie a defesa administrativa e, quando houver ilegalidade documental específica, o mandado contra autuação fiscal.
Retificação pode aumentar ou reduzir a restituição
A declaração retificadora substitui integralmente a anterior. Ela deve conter todas as informações, e não apenas o campo corrigido. A Receita orienta que a retificação pode ser feita em até cinco anos se não houver procedimento fiscal iniciado. Após o prazo regular, não é possível trocar entre desconto simplificado e deduções legais.
Se a retificação aumentar o saldo a restituir antes do pagamento, o valor corrigido seguirá o processamento. Se a restituição original já foi paga e a nova for maior, a diferença poderá ser depositada conforme o processamento. Se a retificação reduzir um valor já recebido, poderá haver notificação para devolução.
Quando a declaração original indicava imposto a pagar e a retificação reduz esse montante após pagamentos, o valor pago a maior pode exigir pedido eletrônico de restituição ou compensação. O guia da Receita sobre pagamento após retificação separa esses resultados.
Como o valor é atualizado
A Receita informa que o saldo da declaração é atualizado pela Selic acumulada a partir do mês seguinte ao prazo final de entrega até o mês anterior ao pagamento, acrescida de 1% no mês do depósito. Depois de encaminhado ao banco, o valor não continua sendo atualizado apenas porque o contribuinte demorou a resgatá-lo.
A atualização exibida em cada lote pode variar conforme a data e o exercício. Para conferir, compare o valor original da declaração, a situação no extrato e o valor creditado. Diferenças podem resultar de retificação, compensação de ofício, atualização ou alteração no processamento.
Restituição liberada, mas não caiu: o que fazer
Primeiro, confirme no extrato se o valor foi efetivamente enviado ao banco. Depois, confira titularidade e situação da conta. Se o pagamento foi liberado há menos de um ano e voltou por dado inválido, a Receita orienta o reagendamento pelo Banco do Brasil. Após um ano, o contribuinte deve pedir a restituição não resgatada à Receita.
- Confirme o status exato no extrato.
- Compare CPF e titularidade da conta.
- Verifique se a chave Pix CPF está ativa.
- Cheque se o banco recusou o crédito.
- Reagende quando o pagamento tiver menos de um ano.
- Use o pedido de restituição não resgatada após esse período.
- Guarde o protocolo e acompanhe em canal oficial.
Se houver compensação de ofício com débito, o extrato indicará procedimento próprio. Não trate ausência de crédito como golpe ou erro antes de verificar o status. Da mesma forma, nunca pague taxa ou forneça senha em link recebido por mensagem: a consulta é feita nos canais oficiais.
Monte um registro com data da consulta, situação exibida, valor, banco informado e protocolo. Se a conta foi encerrada, não tente usar dados de terceiro: o pagamento precisa permanecer ligado ao CPF do titular. Em caso de espólio, menor ou contribuinte no exterior, consulte o procedimento específico antes de alterar a declaração ou solicitar novo crédito.
Quando o problema for o valor, e não o depósito, volte ao cálculo. Compare imposto retido, quotas pagas, deduções e eventual compensação. A diferença pode ter origem em retificação, revisão da Receita ou correção pela Selic. Só depois dessa conciliação é possível definir se existe erro a corrigir ou simples diferença de atualização.
Perguntas frequentes
Quem entregou cedo sempre recebe primeiro?
Não necessariamente. A prioridade considera primeiro os grupos legais e os critérios da pré-preenchida e do Pix. Dentro do mesmo grupo, a data da última declaração processada sem pendências ajuda a ordenar. Uma retificação posterior pode alterar essa data, e uma pendência bloqueia a inclusão em lote até ser resolvida.
Qualquer chave Pix pode receber?
Não. Para restituição do Imposto de Renda, a chave Pix deve ser o CPF do titular da declaração e estar vinculada a conta válida. Chaves de telefone, e-mail ou aleatórias não são aceitas. Também é possível usar conta bancária admitida, desde que pertença ao mesmo CPF.
Estar “processada” garante o próximo lote?
A situação processada é importante, mas não garante uma data específica. A declaração precisa ter saldo a restituir, estar sem pendências e respeitar a ordem de prioridade. A consulta individual informa quando houve inclusão. Lotes também dependem dos recursos disponibilizados para pagamento.
Posso corrigir a conta sem retificar toda a declaração?
Antes da liberação, existe serviço para alteração de dados bancários e também pode haver retificação, conforme a situação. Depois que o valor foi encaminhado, o procedimento muda: normalmente será necessário reagendar ou pedir restituição não resgatada, de acordo com o tempo decorrido.
Como revisar um valor de restituição incorreto?
Compare declaração, recibo, informes, retenções e memória do cálculo. Se houver erro do contribuinte e a retificação ainda for permitida, envie declaração completa corrigida. Se existir procedimento fiscal, lançamento ou negativa, use o canal indicado e avalie a estratégia explicada no guia sobre revisão do Imposto de Renda.
Conclusão: acompanhe o processo, não só o calendário
A restituição do Imposto de Renda depende de cálculo correto, processamento sem pendência, posição na fila e dados bancários válidos. O calendário informa datas de lotes, mas não substitui a consulta individual. Em 2026, os lotes regulares previstos foram cumpridos até agosto, enquanto situações residuais continuam a exigir acompanhamento.
Se o valor, a pendência ou o pagamento não corresponderem aos documentos, organize o exercício inteiro antes de agir. Uma revisão técnica pode identificar se basta retificar, comprovar dados, pedir restituição específica ou contestar um ato fiscal.


