
A restituição de impostos pagos a mais é o direito de reaver valor recolhido sem obrigação ou acima do montante correto. O pedido precisa identificar o pagamento, demonstrar o valor efetivamente devido e respeitar prazo, legitimidade e procedimento. Apenas apontar que a carga tributária foi alta não cria crédito.
Este guia concentra os pontos jurídicos que mais causam perda de prazo ou indeferimento: quem pode pedir, quando começa a contagem, quais documentos sustentam o indébito, como escolher a via e o que fazer diante de uma decisão desfavorável.

Pontos essenciais do pedido
- Quando existe direito à restituição
- Quem pode pedir
- Como analisar o prazo
- Quais provas reunir
- Qual via escolher
- Como calcular e atualizar
- Como acompanhar e contestar
- Perguntas frequentes
Quando existe direito à restituição?
O Código Tributário Nacional prevê restituição quando há cobrança ou pagamento espontâneo de tributo indevido ou maior que o devido, erro na identificação do sujeito, alíquota, cálculo ou documento, e reforma ou rescisão de decisão condenatória. A hipótese concreta precisa ser enquadrada e comprovada.
Pagamento duplicado é o exemplo mais simples: duas saídas bancárias ligadas à mesma obrigação. Situações de base de cálculo indevida ou benefício fiscal exigem passo adicional, pois a empresa deve demonstrar qual regra afasta a parcela e refazer a apuração.
Também é importante separar tributo de multa, juros e outras receitas. O valor recolhido em uma guia pode conter componentes com tratamento distinto. O pedido deve explicar cada parcela, evitando pretender restituição integral quando apenas parte é indevida.
A restituição não devolve uma estimativa de economia: ela devolve um pagamento identificado cuja obrigação correta foi menor ou inexistente.
Consulte os artigos 165 a 169 do Código Tributário Nacional como ponto de partida. Leis do tributo, normas administrativas e decisões judiciais completam a análise.
Quem tem legitimidade para pedir?
Em regra, pede quem suportou juridicamente o pagamento. O CNPJ ou CPF, a guia e a obrigação precisam ser conferidos. Pagamento feito por matriz para débito de filial, sucessão, incorporação, espólio e baixa cadastral podem exigir documentos de representação e análise da titularidade.
Nos tributos que, por sua natureza, comportam transferência do encargo financeiro, o artigo 166 do CTN impõe cautela: a restituição pode depender da prova de que o requerente assumiu o encargo ou de autorização expressa de quem o suportou. O objetivo é evitar enriquecimento de quem apenas repassou o custo.
A procuração também deve corresponder ao serviço. Quem prepara o cálculo não necessariamente possui poderes para transmitir, receber comunicação ou atuar em processo. Verifique validade, perfil e responsáveis substitutos antes do protocolo.
Qual é o prazo para pedir restituição?
O CTN estabelece, em linhas gerais, prazo de cinco anos para pleitear restituição, mas o termo inicial precisa ser identificado conforme a hipótese. Em pagamento indevido, a data da extinção do crédito costuma ser central. Em reforma de decisão, o marco pode ser definitivo o ato que a alterou.
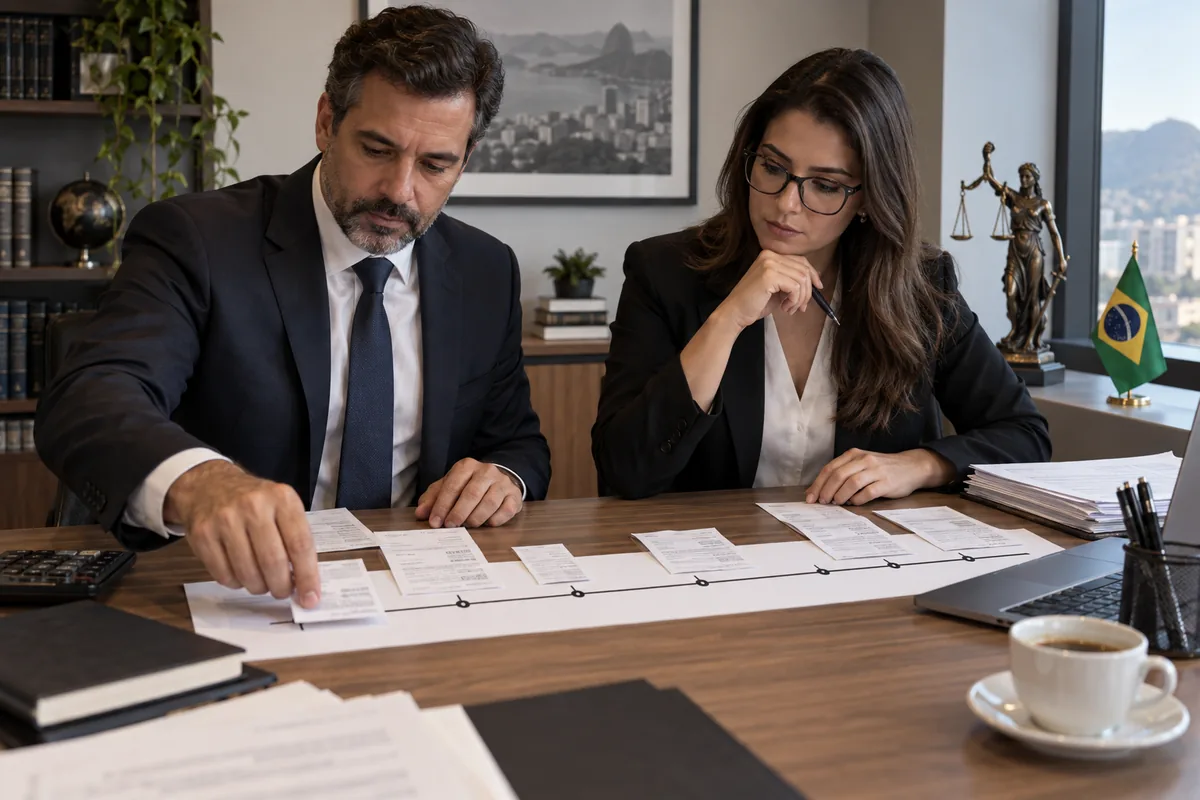
Não conte prazo apenas por exercícios fiscais. Monte uma linha do tempo por pagamento: competência, vencimento, data efetiva, retificação, decisão e protocolo. Um único pedido pode reunir parcelas com datas distintas; a mais antiga não deve ser escondida por uma data média.
| Evento | Registro necessário | Risco |
|---|---|---|
| Apuração | Competência e declaração | Confundir período com pagamento |
| Recolhimento | Data bancária e guia | Perder o marco individual |
| Retificação | Recibos anterior e novo | Supor que reinicia todo prazo |
| Decisão | Data e definitividade | Usar marco inadequado |
| Pedido | Protocolo | Não provar tempestividade |
Créditos sujeitos a ressarcimento, decisão judicial ou regime específico podem ter disciplina própria. Por isso, a regra de cinco anos não deve virar resposta automática. Confirme o fato gerador, a espécie do crédito e a norma vigente no período.
Quais documentos provam imposto pago a mais?
A prova liga três pontos: obrigação correta, pagamento realizado e diferença pedida. Para isso, reúna declaração ou escrituração, guia, comprovante bancário, memória de cálculo e fundamento jurídico. Notas, contratos, folhas, retenções e decisões complementam conforme o tributo.
- Guia de arrecadação com código, período e contribuinte.
- Comprovante bancário que confirme liquidação.
- Declaração original e eventual retificação.
- Memória do valor correto e da diferença.
- Documentos fiscais ou trabalhistas da apuração.
- Razão contábil e conciliação financeira.
- Fundamento legal ou decisão aplicável.
- Histórico de pedidos e compensações do mesmo crédito.
A memória deve ser aberta e reproduzível. Identifique bases, alíquotas, deduções, atualização e saldo. Se o pedido abranger centenas de operações, crie índice e trilha até o documento, em vez de entregar apenas total consolidado.
Retificações devem ser justificadas e conciliadas. Alterar uma obrigação para criar crédito pode repercutir em outros tributos, períodos e certidões. Preserve o arquivo original e registre quem aprovou cada mudança.
Pedido administrativo ou ação judicial?
A via administrativa costuma ser adequada quando a hipótese e o sistema comportam o pedido e a prova está disponível. Na esfera federal, o serviço Obter restituição, ressarcimento ou reembolso de tributos federais direciona ao PER/DCOMP e ressalva que nem todos os créditos usam esse canal.
A ação judicial pode ser necessária quando há controvérsia jurídica, resistência administrativa ou necessidade de reconhecer o direito. Ela não dispensa cálculo e documentos. Também exige escolha coerente entre restituição por precatório/RPV e compensação, conforme o pedido e a decisão.
Não protocole as duas vias sem analisar litispendência, renúncia, duplicidade e efeitos processuais. Um mapa de pedidos deve mostrar o que está em discussão, quais períodos e qual destino se pretende para cada parcela.
Como calcular e atualizar o valor
Comece pelo valor pago e refaça a obrigação com as regras da competência. A diferença é o principal; a atualização segue a norma aplicável ao ente e à hipótese. Não misture índice usado em condenação judicial com rotina administrativa sem confirmar o fundamento.
Desconte restituições, compensações, cancelamentos e ajustes anteriores. O saldo deve ser controlado por origem. Se um crédito foi usado parcialmente, cada movimento precisa indicar protocolo, data, valor e saldo posterior.
- Identifique pagamento e obrigação.
- Reconstrua a apuração correta.
- Calcule a diferença por evento.
- Aplique atualização autorizada.
- Desconte utilizações anteriores.
- Revise fórmulas por pessoa independente.
- Concilie com contabilidade.
- Trave a versão transmitida.
Para entender os caminhos financeiros, veja o guia sobre como recuperar impostos pagos em excesso. Se a intenção for usar o crédito contra débitos, consulte também as regras da compensação tributária.
Como acompanhar e reagir à decisão
Guarde recibo, número do processo e cópia do pedido. Monitore caixa postal e situação cadastral. Exigências podem pedir demonstração do pagamento, composição do crédito ou correção de dados; responda dentro do prazo e com índice que dialogue com cada pergunta.
Se houver deferimento parcial ou indeferimento, identifique o fundamento. Ausência de prova, ilegitimidade, decadência, erro de cálculo e discordância jurídica exigem estratégias distintas. A impugnação deve enfrentar a razão concreta, não apenas repetir que o pagamento foi indevido.
Atualize contabilidade e controle após qualquer decisão ou pagamento. Um pedido indeferido não pode continuar contabilizado como disponível sem avaliação. Da mesma forma, valor restituído deve baixar o saldo para impedir novo uso.
Governança para vários pedidos
Empresas com volume devem usar cadastro único de créditos, responsáveis e prazos. O painel precisa distinguir hipótese em estudo, valor validado, pedido transmitido, decisão, pagamento e saldo. Essas etapas não são equivalentes e produzem níveis diferentes de certeza.
Faça auditoria trimestral de amostra. Refazer o caminho de alguns pedidos revela falhas de parametrização, duplicidade, fórmulas e documentação. Se o erro for sistêmico, suspenda novas transmissões semelhantes até dimensionar o impacto.
Defina ainda uma política de documentos mínimos. Nenhum pedido deve seguir sem identificação do pagamento, obrigação correta, memória, fundamento, prazo e responsável. Exceções precisam ser aprovadas e justificadas. Esse gate evita que urgência financeira substitua a comprovação.
O calendário deve emitir alertas antes do prazo final, com margem para obter extratos, recuperar arquivos antigos e revisar procurações. Se a empresa depende de contador externo, estabeleça data de entrega anterior ao vencimento jurídico e confirme o conteúdo recebido.
Em grupos empresariais, mantenha titularidade separada por CNPJ. A centralização administrativa não autoriza usar indistintamente pagamentos de empresas diferentes. Reorganizações societárias exigem mapa de sucessão, documentos registrados e análise de quem assumiu direitos e obrigações.
Controle também o que foi informado ao auditor e à administração. Valor potencial, provável e protocolado não devem aparecer como a mesma coisa. Relatórios executivos precisam indicar estágio, evidência, prazo, risco e próximo passo, evitando antecipar receita incerta.
Quando houver pagamento da restituição, confira beneficiário, valor e atualização antes da baixa. Diferenças devem ser reconciliadas com a decisão. Arquive comprovante do crédito bancário e atualize o saldo no mesmo dia para bloquear reutilização.
Nos indeferimentos, registre uma causa padronizada: prazo, legitimidade, falta de prova, erro de cálculo, vedação ou mérito jurídico. A classificação permite descobrir padrões e corrigir a origem. Recorrer de tudo sem esse diagnóstico consome prazo e mantém falhas recorrentes.
Por fim, conserve o dossiê pelo período necessário à fiscalização e aos controles internos. Organize versões, recibos e decisões em pasta imutável. Um protocolo antigo sem os arquivos que o sustentaram deixa a empresa vulnerável justamente quando precisa explicar o crédito.
Perguntas frequentes
O prazo é sempre de cinco anos?
O CTN traz regra geral de cinco anos, mas o termo inicial e normas específicas precisam ser confirmados. Pagamento, decisão e natureza do crédito podem alterar a análise.
A retificação reinicia o prazo?
Não se deve presumir isso. A retificação corrige informação, mas o marco do direito depende da hipótese legal. Analise a data do pagamento e os eventos relevantes.
Posso pedir sem o comprovante bancário?
O pagamento precisa ser demonstrado por registros confiáveis. Quando o comprovante não está disponível, procure extratos e consultas oficiais capazes de identificar a liquidação antes de protocolar.
Restituição e compensação podem usar o mesmo saldo?
Não simultaneamente. Cada utilização reduz o saldo. O controle deve impedir pedido de devolução e compensação sobre a mesma parcela.
Prazo e prova definem a viabilidade
A restituição de impostos pagos a mais depende de um pagamento individualizado, obrigação correta reconstruída, requerente legítimo e pedido tempestivo. Um dossiê claro, completo, consistente e cronologicamente organizado melhora a análise e reduz significativamente o risco de perder o direito por desorganização interna.
O Vieira Braga Advogados pode avaliar prazo, legitimidade, documentos, cálculo e estratégia administrativa ou judicial, além de apoiar impugnações quando houver indeferimento.
Para a triagem, separe as guias e comprovantes por data, as declarações correspondentes, a explicação do erro e qualquer pedido anterior. Informe se o valor foi repassado a terceiro, se houve reorganização societária e se existe processo administrativo ou judicial relacionado.
Com esse conjunto, é possível construir a linha do tempo, identificar parcelas ainda tempestivas e escolher a medida adequada. Se faltarem registros, a prioridade deve ser recuperar a prova em fontes oficiais e contábeis antes de protocolar uma alegação incompleta, inclusive verificando recibos, extratos, procurações e decisões anteriores do mesmo crédito.


