
Elisão fiscal e evasão fiscal não são duas versões da mesma estratégia. A primeira descreve a organização lícita de negócios e escolhas permitidas pela lei; a segunda envolve ocultação, falsidade, omissão ou outro meio ilícito para impedir ou reduzir a cobrança de tributo. Entre ambas existe uma zona de risco: operações formalmente corretas, mas artificiais ou desconectadas do que aconteceu na prática.
A diferença não pode ser definida apenas pela ideia de agir “antes” ou “depois” do fato gerador. O momento ajuda, mas a legalidade dos atos, a correspondência entre forma e realidade, a documentação e o correto cumprimento das obrigações são igualmente decisivos. Este guia organiza esses critérios e mostra como avaliar uma operação sem transformar planejamento tributário em promessa de economia automática.
- Elisão, evasão e elusão em resumo
- Cinco critérios de diferenciação
- Exemplos práticos
- Dossiê de evidências
- Comunicação da Receita
- Revisão de uma operação
- Perguntas frequentes

Elisão, evasão e elusão em resumo
- Elisão fiscal: escolha lícita, sustentada por atos reais e praticada dentro das alternativas admitidas pela legislação.
- Evasão fiscal: redução ou supressão ilegal do tributo por omissão, fraude, documento falso, escrituração inexata ou conduta semelhante.
- Elusão ou planejamento abusivo: aparência de licitude construída com artificialidade, simulação ou desconexão entre o negócio declarado e a realidade.
Material educativo da Receita Federal apresenta exatamente essa gradação. Ela é útil como ponto de partida, mas o enquadramento jurídico depende dos fatos e das regras aplicáveis a cada tributo e operação.
Os cinco critérios que realmente diferenciam as condutas
1. Licitude do meio escolhido
Uma economia tributária não é ilícita só porque reduz a arrecadação. Optar por regime permitido, usufruir benefício cujos requisitos foram cumpridos, reorganizar uma atividade real ou deixar de praticar um negócio são exemplos possíveis de elisão. O ponto inicial é identificar a base legal e verificar se todas as condições materiais e formais foram atendidas.
2. Verdade das informações e documentos
A Lei nº 8.137/1990 descreve como crimes contra a ordem tributária condutas como omitir informação, prestar declaração falsa, inserir elementos inexatos em livros, falsificar documentos ou deixar de emitir nota fiscal quando obrigatória. Contrato, nota, pagamento, entrega e registro contábil devem contar a mesma história.
3. Correspondência entre forma e realidade
Não basta atribuir um nome conveniente à operação. Se um contrato diz “prestação de serviços”, mas os elementos concretos revelam outra relação; se uma sociedade existe apenas no papel; ou se recursos circulam e retornam sem função econômica demonstrável, o Fisco pode questionar a forma apresentada. A análise deve reconstruir o que ocorreu, quem decidiu, quem recebeu e qual obrigação foi efetivamente executada.
4. Momento da decisão
Na elisão clássica, o contribuinte escolhe uma alternativa lícita antes de consolidar os fatos relevantes. Na evasão, tenta esconder ou alterar as consequências de uma operação já realizada. Porém, a antecedência isolada não salva uma estrutura falsa: preparar previamente documentos para ocultar a realidade continua sendo ilícito. O tempo é evidência, não salvo-conduto.
5. Coerência operacional e probatória
Quanto maior a distância entre o desenho jurídico e a rotina do negócio, maior o risco. Atas, contratos, sistemas, estoque, capacidade das partes, fluxos bancários, pessoas envolvidas e entrega devem ser compatíveis. A defesa de uma operação começa na execução correta, não na produção tardia de justificativas depois de uma intimação.
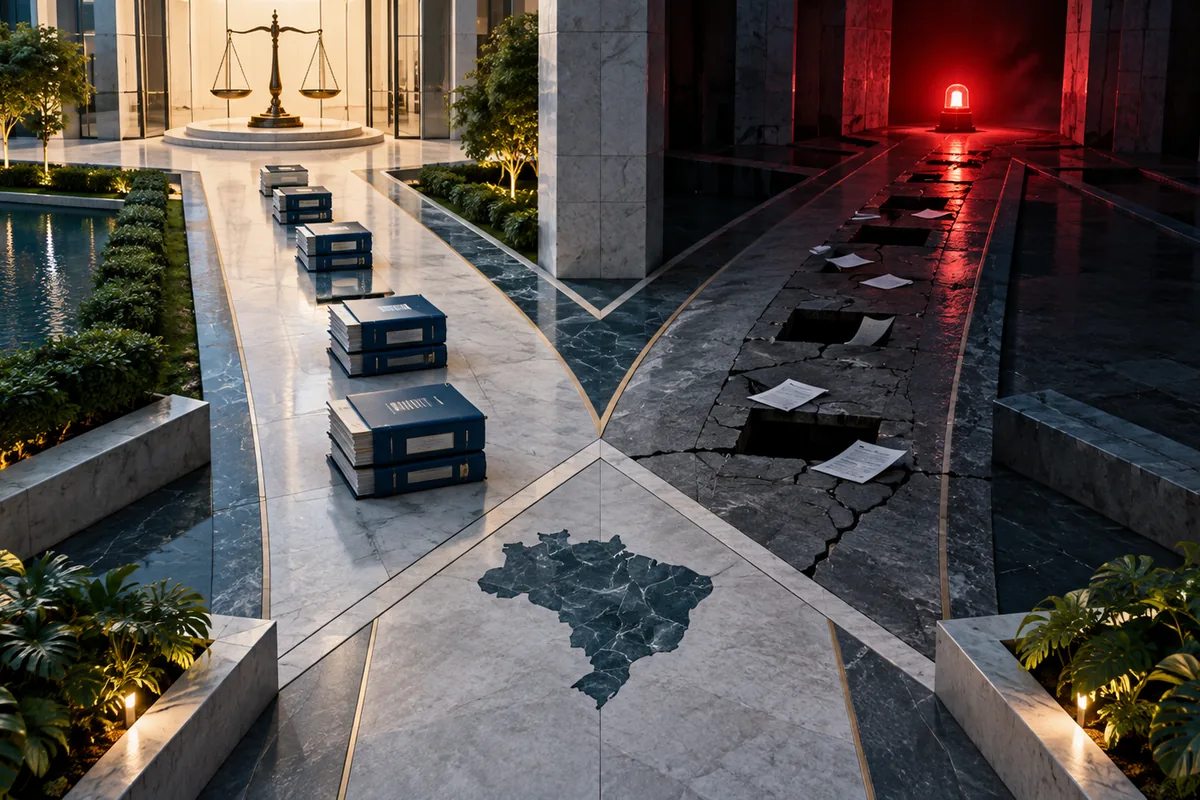
Exemplos práticos: o que muda de um caso para outro
- Escolha de regime: comparar Simples, lucro presumido e lucro real com projeções verdadeiras pode ser elisão. Subfaturar receitas para permanecer num limite é evasão.
- Benefício fiscal: cumprir requisitos e manter comprovação é elisão. Simular atividade, localização ou investimento para obter o benefício é conduta de alto risco.
- Crédito tributário: apropriar crédito permitido e documentado pode ser legítimo. Usar documento inidôneo ou despesa inexistente caracteriza caminho ilícito.
- Reorganização societária: uma reorganização real, executada e coerente pode produzir efeitos tributários. Entidades sem função, contratos circulares ou atos incompatíveis com a prática exigem revisão.
- Distribuição de resultados: observar escrituração, deliberações e requisitos é indispensável. Rotular pagamento sem correspondência contábil não muda sua natureza.
Esses exemplos não funcionam como respostas automáticas. A mesma categoria pode comportar uma operação legítima ou inválida conforme os fatos. Por isso, um planejamento tributário estruturado precisa comparar alternativas, mapear riscos e acompanhar a implementação, em vez de se limitar ao cálculo da economia.
Propósito negocial: importante, mas não é uma fórmula mágica
O debate sobre propósito negocial aparece com frequência nos julgamentos administrativos. A jurisprudência não é uma frase única: existem decisões com fundamentos e resultados distintos. Estudo publicado pelo CARF mostra a evolução do tema e a relevância de perguntas sobre licitude, simulação, finalidade, coerência e inserção da operação no empreendimento.
Na prática, não convém tratar “propósito” como documento produzido para o arquivo nem acreditar que qualquer razão comercial legitima qualquer estrutura. É melhor demonstrar quais problemas o negócio resolveu, como foi aprovado, que efeitos não tributários gerou, quais recursos foram mobilizados e se a operação continuou funcionando conforme o desenho apresentado.
Dossiê de evidências: o que deve existir antes da fiscalização
- memória da decisão, alternativas avaliadas e premissas financeiras;
- base legal do tratamento e requisitos conferidos;
- contratos assinados antes da execução, com objeto compatível com a realidade;
- notas fiscais, comprovantes, registros contábeis e bancários conciliados;
- evidências de entrega, capacidade operacional e atuação das partes;
- atas, aprovações internas, comunicações e responsáveis identificados;
- cadastros fiscais e declarações coerentes entre si;
- monitoramento posterior para verificar se as premissas permaneceram verdadeiras.
Esse conjunto precisa nascer junto com a operação. Criar atas retrospectivas, ajustar datas ou preencher lacunas com documentos que não retratam a execução amplia o problema. Quando houver falha verdadeira, a resposta adequada começa por preservar os registros existentes, delimitar o erro e avaliar a forma legal de correção.
Recebi uma comunicação da Receita: isso já significa evasão?
Não. Divergência, aviso de malha ou comunicação de conformidade não equivale automaticamente a acusação criminal. A Receita mantém ações de conformidade voltadas à identificação e à correção de inconsistências. Em 2026, o programa de adaptação a IBS e CBS também preserva mecanismos de autorregularização para contribuintes que atendam às comunicações e corrijam falhas nos termos aplicáveis.
A empresa não deve, porém, retificar tudo de imediato sem entender a origem da diferença. Primeiro, confirme autenticidade, período, tributo, cruzamento utilizado e prazo. Depois, reconcilie escriturações, declarações, documentos e pagamentos. A correção espontânea pode ser útil quando há erro, mas uma retificação precipitada também pode criar inconsistências novas ou abandonar uma posição juridicamente sustentável.
Como revisar uma operação suspeita sem agravar o risco
- Congele a narrativa: preserve documentos, mensagens, sistemas e versões existentes.
- Reconstrua a cronologia: identifique decisão, assinatura, execução, pagamento, escrituração e declaração.
- Separe erro de conduta: falha de cadastro, interpretação controversa, documento ausente e informação falsa não são a mesma coisa.
- Calcule a exposição: avalie principal, multa, juros, períodos e efeitos em outras obrigações.
- Escolha o canal: retificação, autorregularização, resposta à intimação ou defesa dependem do estágio do caso.
- Corrija a governança: elimine a causa do problema e estabeleça revisão, alçada e conciliação.
Uma análise jurídica independente é especialmente recomendável quando há suspeita de documento inexato, valores relevantes, pessoas físicas envolvidas, múltiplas empresas, operações recorrentes ou fiscalização já iniciada. O objetivo é proteger a verdade dos fatos, evitar destruição de evidências e definir a resposta adequada ao procedimento existente.
Prevenção: controle que transforma a teoria em conformidade
A fronteira entre elisão fiscal e evasão fiscal torna-se mais clara quando a empresa trabalha com controles prévios. Cadastros corretos, contratos revisados, emissão de notas, segregação de funções, conciliações e análise periódica reduzem a chance de a operação real se afastar do tratamento declarado. Também permitem detectar cedo um erro sem depender de uma intimação.
Para estruturas novas, use um parecer curto com fatos, fundamento, requisitos, riscos e responsáveis. Para estruturas recorrentes, crie testes mensais. E, sempre que houver mudança de atividade, margem, fornecedor, cliente ou legislação, reavalie. O artigo sobre documentos e riscos na elisão fiscal aprofunda essa rotina de auditabilidade.
Sinais de alerta que pedem revisão imediata
Alguns indícios não provam, sozinhos, a existência de evasão, mas justificam interromper a rotina e investigar. Entre eles estão contratos assinados depois da entrega, notas com descrição genérica, pagamentos a pessoa diferente do fornecedor, margens incompatíveis com o setor, empresas sem equipe ou estrutura, documentos idênticos usados em operações distintas e divergências repetidas entre escrituração e declaração.
Também merece atenção a recomendação que só pode ser explicada oralmente ou depende de esconder do contador uma parte do fluxo. Uma estrutura legítima deve ser traduzida em fatos verificáveis e obrigações coordenadas. Se o benefício desaparece quando a operação é descrita integralmente, há um problema que precisa ser avaliado antes de nova execução.
Outro alerta é a economia desproporcional ao risco ou à mudança operacional. Promessas de crédito imediato, redução garantida ou solução “sem alterar nada” exigem conferência rigorosa da base legal, dos documentos e do responsável técnico. A empresa deve saber qual tributo foi afetado, em que período, por qual fundamento e como o tratamento aparecerá nas declarações.
A resposta preventiva não é apagar arquivos nem refazer retrospectivamente a narrativa. Preserve o acervo, limite acessos, identifique quem participou e produza uma análise independente. Dependendo do estágio, pode haver espaço para correção, autorregularização ou defesa; escolher o caminho exige conhecer os fatos sem maquiá-los.
Perguntas frequentes
Economizar tributos é ilegal?
Não. A empresa pode escolher alternativas lícitas e cumprir os requisitos de regimes e benefícios. O risco surge quando a economia depende de omissão, falsidade, simulação, documento inidôneo ou descumprimento das condições legais. A economia precisa decorrer da regra aplicável e de fatos verdadeiros, não da ocultação da operação.
Agir antes do fato gerador garante que seja elisão?
Não. A antecedência é um elemento relevante, mas não legitima atos falsos ou artificiais. É preciso verificar licitude, realidade, coerência, documentação e cumprimento das obrigações aplicáveis. Preparar antes um contrato que não corresponde ao negócio efetivo continua sendo um problema.
Qual é a diferença entre evasão e erro?
O erro pode decorrer de falha operacional ou interpretação, enquanto a evasão envolve conduta ilícita descrita pela legislação. A classificação exige fatos, documentos, intenção demonstrável e contexto; não deve ser feita apenas pelo valor da divergência. Mesmo um erro precisa ser corrigido pelo procedimento apropriado.
Devo retificar assim que receber um aviso?
Primeiro confirme o conteúdo, o prazo e a causa da divergência. Se houver erro, a correção deve ser coordenada entre declarações e escriturações. Se a posição for defensável, reúna a prova e avalie a resposta adequada.
Conclusão: legalidade precisa aparecer nos fatos
A diferença entre elisão fiscal e evasão fiscal não se resolve com o nome dado ao negócio. Ela aparece na lei aplicável, no momento da decisão, na realidade econômica, na verdade documental e na coerência das obrigações. Uma operação lícita deve resistir à pergunta mais simples da fiscalização: os documentos refletem exatamente o que aconteceu?
Se existe dúvida sobre uma estrutura, aviso fiscal ou documentação incompleta, reúna a cronologia antes de agir. A revisão jurídica pode separar erro corrigível, interpretação defensável e exposição que exige resposta imediata.

