Para evitar problemas na compra de imóveis, o comprador precisa investigar o bem, o vendedor e a forma de pagamento antes de assinar ou transferir valores. Uma visita agradável e um contrato bem diagramado não revelam penhoras, indisponibilidades, débitos, divergência de área ou disputa de posse.
A diligência deve ser proporcional ao negócio. Apartamento usado, casa sem averbação completa, imóvel financiado, bem herdado, unidade locada e compra de pessoa jurídica exigem verificações diferentes. O objetivo não é colecionar certidões sem critério, mas identificar riscos que alteram preço, prazo ou segurança da transferência.
Este guia apresenta uma sequência prática: matrícula, vendedor, condomínio, tributos, posse, vistoria, contrato, pagamento, escritura e registro. Cada etapa responde a uma pergunta concreta antes de o comprador assumir a obrigação.
Roteiro: matrícula · vendedor · débitos · posse · vistoria · contrato · registro · dúvidas frequentes.
1. Comece pela matrícula atualizada
A matrícula é o histórico jurídico do imóvel no Registro de Imóveis. Ela identifica proprietários, descrição, área, construções averbadas, hipotecas, alienação fiduciária, usufruto, penhora, indisponibilidade e outras restrições. Peça certidão atualizada diretamente pela serventia ou central autorizada, não apenas uma cópia antiga enviada pelo vendedor.
Compare endereço, número da unidade, vaga, área e cadastro municipal. Em casas, confira se a construção está averbada. Em apartamentos, veja se vaga e depósito têm matrícula própria ou integram a unidade. Diferenças entre realidade e registro podem impedir financiamento, elevar custos ou exigir regularização anterior.
O CNJ descreve os serviços eletrônicos do registro de imóveis, incluindo pedido de certidões e visualização de matrícula. Use canais oficiais e confirme a serventia competente.
2. Verifique quem vende e se pode vender
O nome do vendedor deve coincidir com o titular registrado ou existir instrumento válido que autorize a alienação. Confira estado civil, regime de bens, procurações, inventário, representação societária e eventuais consentimentos necessários. Procuração precisa ser atual, específica e compatível com o ato.
Certidões pessoais ou empresariais não devem ser pedidas mecanicamente. A análise busca processos, execuções, insolvência, fraude contra credores ou restrições capazes de atingir o negócio. Um resultado positivo não cancela automaticamente a compra; é preciso ler objeto, valor, fase e relação com o patrimônio.
Se o vendedor é empresa, examine contrato social, administradores e poderes. Se o bem veio de herança ou divórcio, confirme partilha e registro. Quando há múltiplos proprietários, todos devem participar na forma adequada. A pressa em “deixar para regularizar depois” costuma transferir ao comprador um problema que deveria anteceder o pagamento.
3. Confira condomínio, tributos e contas vinculadas
Peça declaração do condomínio, atas recentes e informação sobre rateios extraordinários. Uma taxa mensal regular não mostra obra aprovada, ação judicial ou despesa futura. Defina no contrato quem responde por cotas, multas e rateios aprovados antes da posse.
Débitos condominiais merecem atenção porque acompanham a unidade. O artigo 1.345 do Código Civil estabelece responsabilidade do adquirente pelos débitos do alienante perante o condomínio, inclusive multas e juros. O STJ explica a responsabilidade condominial na compra não registrada e a influência de propriedade, posse e ciência do condomínio.
Consulte também IPTU, taxas municipais e cadastro. Verifique consumo de água, gás e energia quando puderem afetar a entrega ou exigir regularização. O contrato deve prever retenção ou quitação quando existir débito conhecido, sem confiar apenas na promessa de pagamento futuro.
4. Descubra quem ocupa o imóvel
Visite o imóvel e identifique quem detém as chaves. O proprietário pode ter alugado, cedido, emprestado ou prometido vender a terceiro. Se houver locação, analise prazo, cláusula de vigência, registro e direito de preferência. Comprar não garante retirada imediata do inquilino.
Em imóvel vazio, registre a condição e combine entrega. Em bem ocupado pelo vendedor, fixe data, penalidade e procedimento de desocupação. Se houver terceiro sem título claro, investigue antes; a futura posse pode exigir acordo ou medida judicial.
Não confunda propriedade e posse. Pelo Código Civil, a transferência da propriedade imobiliária entre vivos ocorre com o registro do título. A posse pode ser entregue antes ou depois, conforme o contrato. Cada marco deve ter data, condição e responsabilidade por despesas.
5. Faça vistoria técnica e documental
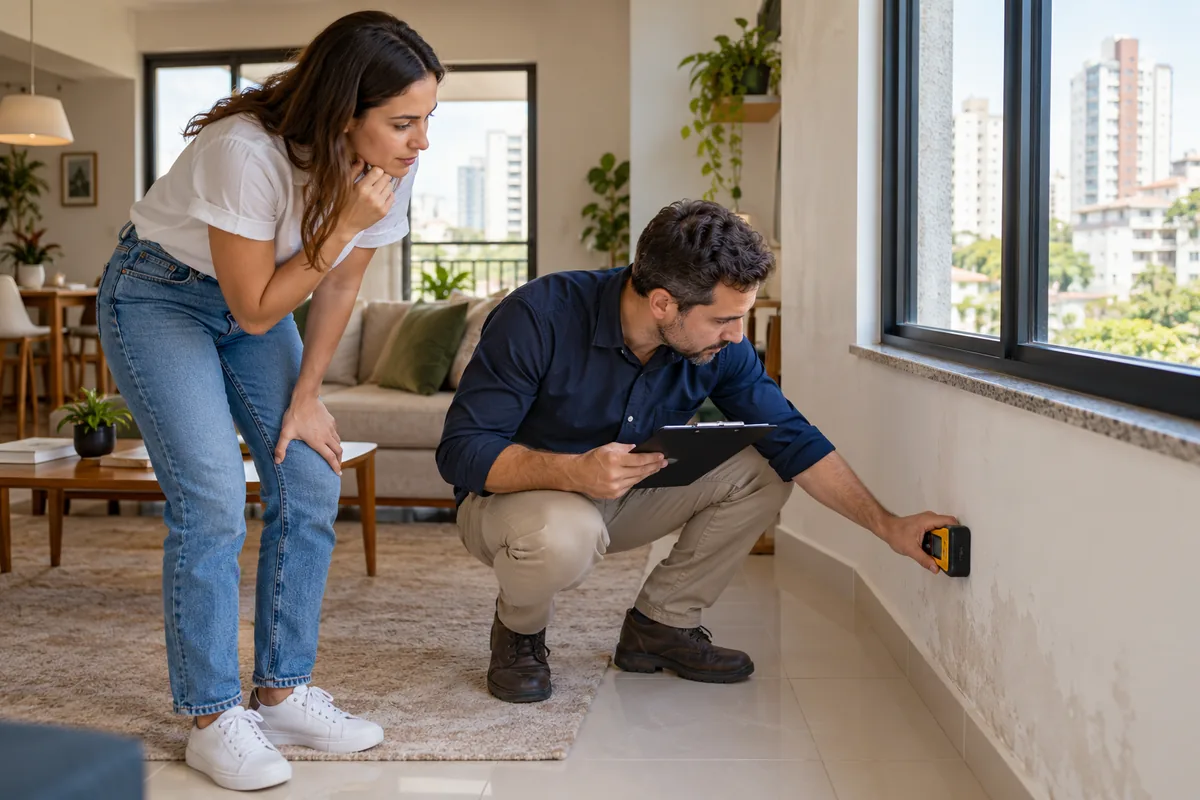
A vistoria deve avaliar estrutura aparente, umidade, instalações, esquadrias, cobertura, áreas comuns e reformas. Em imóveis antigos ou com sinais de intervenção, profissional técnico pode identificar custo que uma visita comercial não mostra. Pergunte por projetos, licenças e responsabilidade técnica.
- teste torneiras, descargas, ralos, tomadas e disjuntores;
- observe manchas, fissuras, odor de umidade e pintura recente localizada;
- confira janelas, portas, pisos e ruídos;
- meça ambientes quando a área for decisiva;
- compare reformas com planta e convenção;
- inspecione vaga, depósito e áreas acessórias;
- fotografe bens que permanecerão no imóvel;
- estime reparos antes de fechar o preço.
Registre no contrato defeitos conhecidos e prazo de correção. O vendedor deve prestar informações, mas o comprador não deve ignorar sinais visíveis. A vistoria inicial também facilita demonstrar o estado da unidade no momento da entrega.
6. Escreva condições, prazos e saídas
Proposta, sinal e compromisso já podem criar obrigações. Antes de transferir arras, saiba quando o valor será devolvido ou perdido. Condicione a continuidade à aprovação documental, financeira ou técnica quando essas etapas ainda estiverem pendentes.
O contrato deve identificar partes e imóvel, preço, forma de pagamento, posse, débitos, bens incluídos, documentação, escritura, registro, tributos, comissão, inadimplemento e resolução. Evite cláusula que declare quitação ou plena ciência de algo que não foi entregue.
Inclua prazo para o vendedor apresentar documentos e sanar impedimentos. Se houver financiamento, defina o que ocorre em caso de recusa bancária ou avaliação inferior. Se o imóvel ainda tem saldo financiado, descreva quitação, interveniência do credor e liberação da garantia.
7. Proteja o fluxo de pagamento
Associe parcelas a marcos verificáveis: aprovação das certidões, assinatura, quitação da garantia, escritura, entrega da posse e protocolo do registro. Evite pagar integralmente quando ainda existe impedimento sem mecanismo seguro de retenção.
Confirme titularidade da conta e finalidade de cada transferência. Não aceite alteração de dados bancários por mensagem isolada sem validação por outro canal. Fraudes de intermediação e invasão de e-mail exploram exatamente a urgência do fechamento.
Calcule ITBI, escritura, registro, financiamento e eventuais regularizações. O preço de compra não é o custo final. Reserve margem para condomínio, mudança, reforma e período entre pagamento e posse.
8. Termine com escritura e registro
Em negócios que exigem escritura pública, o compromisso particular não substitui o título definitivo. Mesmo depois da escritura, a propriedade só se transfere com o registro na matrícula. Entregar o documento ao cartório e acompanhar exigências é parte do fechamento.
Depois do registro, atualize condomínio, município, seguros e prestadores. Guarde matrícula, contrato, escritura, comprovantes e vistoria. Se houver financiamento, confira a averbação da garantia e as condições para futura quitação.
Para aprofundar a diferença entre os instrumentos, veja escritura ou contrato de compra e venda. Se o negócio envolve construção futura, use o checklist específico para comprar imóvel na planta com segurança.
Checklist final antes de assinar
- matrícula atualizada conferida com o imóvel real;
- titularidade e poderes do vendedor validados;
- ônus e processos relevantes analisados;
- condomínio e tributos apurados;
- ocupação, posse e chaves definidas;
- vistoria e orçamento de reparos concluídos;
- financiamento e custo total simulados;
- contrato revisado com condições de saída;
- pagamentos vinculados a marcos seguros;
- escritura e registro planejados até a conclusão.
Como transformar a diligência em decisão
Ao fim das buscas, classifique cada achado em quatro grupos: resolvido, pendente documental, risco econômico negociável e impedimento. Uma certidão faltante é diferente de uma penhora ativa; uma infiltração orçada é diferente de uma disputa sobre a titularidade. A classificação impede que todos os alertas recebam o mesmo peso.
Para cada pendência, atribua responsável, documento de solução e prazo. Se o vendedor deve quitar débito, vincule parte do preço à baixa. Se precisa averbar construção, condicione escritura ou financiamento à regularização. Se o problema físico é aceito, ajuste preço e descreva o estado para evitar alegação posterior de desconhecimento.
Não confunda ausência de certidão exigida pelo comprador com impedimento automático ao registro. Em 2025, o CNJ reafirmou que certidões negativas fiscais não podem ser condição para o cartório registrar a compra e venda. Isso não torna a situação fiscal irrelevante para a análise privada do risco; apenas separa exigência registral de diligência do comprador.
Produza um resumo final de uma página com preço, custo total, data de posse, documentos conferidos, pendências e condições para liberação do dinheiro. Esse resumo não substitui o contrato, mas ajuda o comprador a verificar se o instrumento definitivo preserva as decisões tomadas durante a negociação.
Se uma informação essencial não puder ser confirmada, trate a incerteza como dado do negócio. É possível pedir prazo, garantia, retenção ou encerrar a negociação. O erro mais caro costuma ocorrer quando a urgência comercial é usada para transformar falta de informação em confiança. Registre a decisão e os documentos que a sustentaram para preservar a rastreabilidade do fechamento.
Perguntas frequentes sobre problemas na compra de imóveis
Uma matrícula sem ônus garante compra segura?
É um dado central, mas não suficiente. Também é necessário examinar vendedor, posse, débitos, estado físico, contrato e forma de pagamento. Riscos pessoais ou materiais podem não aparecer na matrícula, especialmente quando dependem de ocupação, condomínio ou condição da construção.
Quem paga dívida antiga de condomínio?
A dívida condominial acompanha a unidade e pode alcançar o adquirente, sem prejuízo de regresso contra o vendedor. Por isso, a quitação deve ser confirmada e tratada expressamente antes do fechamento, com declaração atual e mecanismo de retenção se houver saldo.
Posso comprar imóvel com financiamento ativo?
Pode haver operação estruturada com o credor, quitação ou novo financiamento. O comprador não deve pagar supondo que a garantia desaparecerá automaticamente; a baixa precisa integrar o fluxo documental e o dinheiro deve seguir a forma aprovada pela instituição financeira.
Contrato particular transfere a propriedade?
Não por si só. Ele pode gerar direitos obrigacionais, mas a propriedade imobiliária se transfere com o registro do título adequado na matrícula, observadas as exigências legais.
Certidão positiva impede a compra?
Não automaticamente. É preciso analisar processo, valor, fase, patrimônio e risco de atingir o negócio. Algumas ocorrências são irrelevantes; outras exigem solução, garantia ou desistência.
Quando devo pagar o sinal?
Depois de entender o que foi verificado, quais condições ainda pendem e quando o sinal será devolvido ou retido. A proposta deve vincular pagamento a critérios claros.
Conclusão
Evitar problemas na compra de imóveis significa fechar, com segurança, três cadeias: jurídica, material e financeira. A matrícula precisa corresponder ao bem; o vendedor precisa poder transferi-lo; e pagamento, posse, escritura e registro devem ocorrer em sequência controlada.
Quando a diligência encontra uma pendência, a solução pode ser simples — documento, retenção, prazo ou ajuste de preço. O risco cresce quando o comprador paga primeiro e tenta entender depois. Revisão antecipada preserva poder de negociação e torna a aquisição mais previsível.