
A negativação indevida ocorre quando uma informação incorreta ou uma dívida inexigível leva à inclusão do consumidor em cadastro restritivo. Pode haver erro de pessoa, débito já pago, serviço não contratado, fraude, valor divergente ou ausência dos requisitos para a anotação.
O primeiro passo é obter o relatório que identifica credor, contrato, valor e data. Depois, compare a anotação com seus documentos, peça correção ao credor e ao cadastro e preserve protocolos. A retirada urgente e uma eventual reparação são questões relacionadas, mas não idênticas.
Como agir com método
- Confirmar a origem da anotação
- Identificar por que ela é indevida
- Reunir provas suficientes
- Pedir correção do cadastro
- Agir em caso de fraude
- Avaliar consequências e danos
- Verificar inscrições anteriores
- Perguntas frequentes
Como confirmar qual empresa negativou o nome?
Consulte o cadastro de proteção ao crédito por canal oficial e baixe o relatório ou certificado. Não se limite ao score: procure razão social do credor, valor, data de inclusão, referência do contrato e situação atual. Esses campos delimitam o que precisa ser contestado.
Uma mesma empresa pode manter contratos diferentes, e um valor aproximado não identifica a obrigação. Compare CPF, número do contrato, produto, vencimento e histórico de pagamentos. Se o credor é desconhecido, pesquise se houve cessão da dívida ou mudança de nome empresarial antes de concluir que se trata de fraude.
Guarde a data exata da consulta. O registro pode ser retirado depois, e a prova posterior talvez não mostre o período em que esteve ativo. Se você descobriu a restrição ao tentar crédito, preserve também a recusa, a proposta alterada ou a mensagem recebida.
Em quais situações a anotação pode estar errada?
Os casos mais comuns envolvem dívida paga, contratação inexistente, fraude de identidade, cobrança depois do cancelamento, valor incorreto, duplicidade e erro de CPF. Também pode haver discussão sobre comunicação ao consumidor, prazo de permanência e legitimidade do credor.
| Hipótese | Documento central | Pedido inicial |
|---|---|---|
| Dívida paga | Comprovante vinculado ao contrato | Baixa e retirada |
| Serviço não contratado | Prova de ausência de consentimento | Instrumento da contratação |
| Fraude | Dados divergentes e registros | Bloqueio e investigação |
| Valor errado | Fatura e memória de cálculo | Correção do saldo |
| Duplicidade | Relatório com duas anotações | Identificação de cada origem |
A orientação do Procon de Santa Catarina cita conta já paga, serviço não contratado e fraude entre situações relevantes e recomenda reunir documentos, conversas, e-mails, gravações e certificado da anotação.
Quais provas ajudam a corrigir o cadastro?
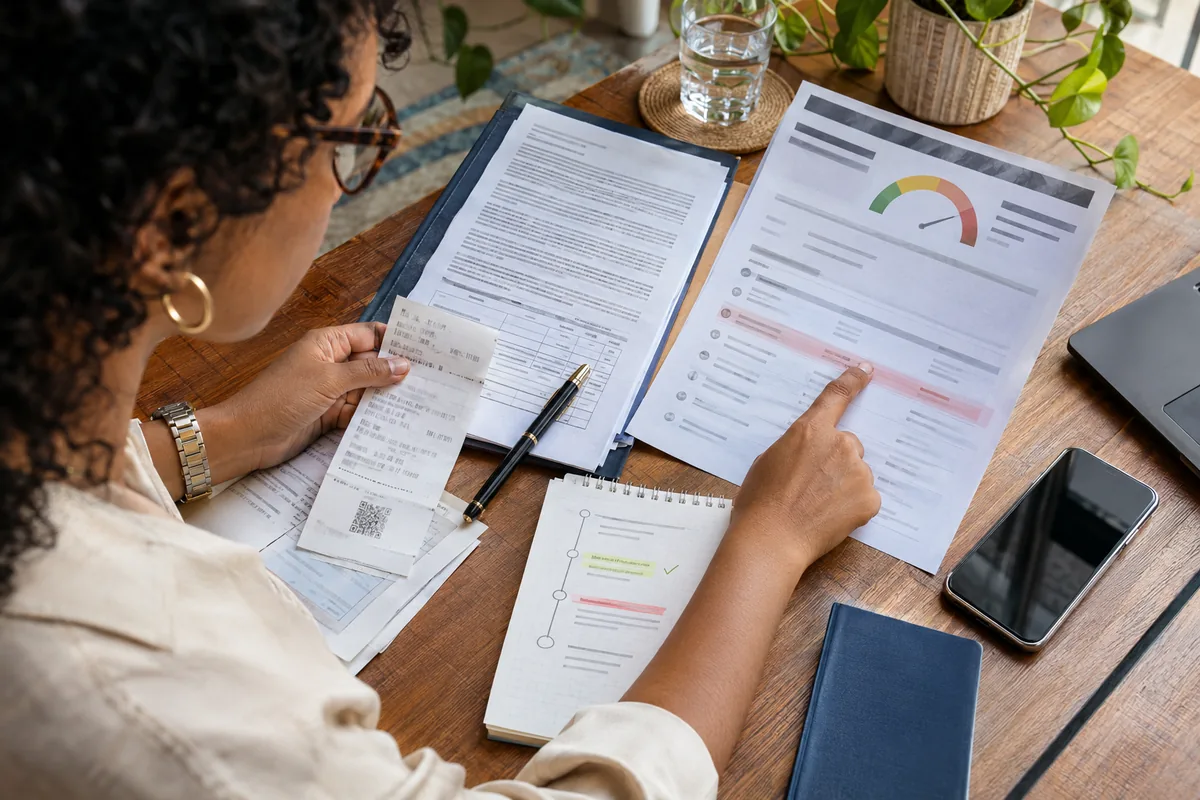
A prova varia conforme o motivo. Para pagamento, use comprovante concluído, extrato e fatura vinculada. Para cancelamento, apresente protocolo e data de efeito. Para fraude, reúna divergências de telefone, endereço, assinatura, canal e autenticação, além dos registros realizados depois da descoberta.
- Relatório do cadastro com a anotação.
- Documento de cobrança ou contrato indicado.
- Comprovantes de pagamento e extratos.
- Protocolos, e-mails e respostas do credor.
- Comprovante de cancelamento, se aplicável.
- Registro de perda, roubo ou fraude, quando pertinente.
- Provas de recusa de crédito ou custo maior.
- Linha do tempo com datas e valores.
Evite enviar fotos cortadas que ocultem favorecido, status ou identificador. Ao mesmo tempo, proteja dados sem relação com o caso. Mantenha os arquivos originais, pois autenticidade e contexto podem ser discutidos. Nomeie cada documento pela data e pelo evento.
Como pedir a retirada da informação incorreta?
Contate o credor indicado e formule pedido preciso: reconhecer a inexistência ou quitação do débito, cancelar a cobrança, solicitar retirada da anotação e confirmar a comunicação ao cadastro. Informe o identificador do relatório e peça protocolo, prazo e resposta escrita.
O artigo 43 do Código de Defesa do Consumidor assegura acesso às informações e às fontes do cadastro. Ao encontrar inexatidão, o consumidor pode exigir correção; o arquivista deve comunicar a alteração aos destinatários das informações incorretas no prazo legal.
Também registre contestação no próprio cadastro quando o canal permitir. Se credor e birô apontarem um para o outro, mantenha protocolos de ambos. O objetivo não é apenas ocultar temporariamente a consulta, mas corrigir a fonte para evitar reinclusão.
Sem solução, procure ouvidoria, consumidor.gov.br e Procon. Se houver urgência, como financiamento prestes a vencer, compra essencial ou restrição ativa sem resposta, obtenha orientação jurídica sobre medida adequada. Não invente prazo nem garanta resultado sem examinar os documentos.
O que fazer quando a dívida decorre de fraude?
Peça ao credor cópia do instrumento de contratação e dos dados usados: telefone, e-mail, endereço, assinatura, gravação e método de autenticação. Solicite bloqueio de novas operações e correção cadastral. Troque senhas e verifique outros produtos da mesma instituição.
Registre boletim de ocorrência quando houver indícios de uso indevido de identidade, informando apenas fatos conhecidos. O registro ajuda a documentar a descoberta, mas não substitui a contestação ao fornecedor nem prova, sozinho, toda a fraude.
Consulte outros cadastros e contas para verificar se o episódio é isolado. Não pague um contrato desconhecido apenas para “limpar o nome” sem avaliar o efeito: o pagamento pode não resolver a origem e ainda dificultar a recuperação do valor. Priorize bloqueio e apuração.
Toda inscrição incorreta gera indenização?
A retirada da informação e a indenização são pedidos distintos. A existência de dano moral depende da irregularidade e das circunstâncias. Negativação ativa pode produzir dano presumido em diversos casos, mas há exceções relevantes e discussão sobre registros anteriores legítimos.
Preserve impactos concretos: crédito recusado, taxa maior, contrato perdido, exposição ou necessidade de providência urgente. Eles ajudam a demonstrar extensão do problema, embora nem sempre sejam requisito. Evite alegações genéricas quando existe documento que mostra data e efeito.
Se você pagou novamente uma dívida inexistente ou já quitada, pode haver discussão sobre restituição além da retirada do registro. Veja o guia sobre dívida já paga e prova da baixa. Não confunda pagamento indevido com dano moral.
Por que inscrições anteriores precisam ser verificadas?
A existência de outro registro não torna legítima a anotação errada; o direito à correção permanece. Contudo, pode afetar a análise de indenização. A Súmula 385 do STJ trata da anotação irregular quando há inscrição legítima preexistente, ressalvando o cancelamento.
Por isso, obtenha o relatório completo e identifique a ordem cronológica. Não presuma que toda anotação anterior é válida ou inválida. O STJ registra decisões que analisam particularidades e verossimilhança de contestações; a situação exige exame do conjunto, não aplicação mecânica de uma frase.
A página do STJ sobre conflitos entre proteção ao crédito e defesa do consumidor explica a orientação e exemplos de flexibilização. Uma avaliação jurídica deve considerar datas, legitimidade e decisões sobre cada registro.
Quais erros atrapalham a solução?
O primeiro é negociar a dívida sem antes confirmar sua origem. Um acordo pode criar reconhecimento ou pagamento que não corresponde à intenção do consumidor. Peça documentos e memória de cálculo antes de aceitar proposta, sobretudo quando o credor é desconhecido.
Outro erro é confiar apenas no score. Ele pode variar por muitos fatores e não substitui o relatório das anotações. A prova deve mostrar exatamente o registro questionado. Também não publique relatórios completos em redes sociais, pois contêm dados pessoais sensíveis.
- Não apague protocolos depois da retirada.
- Não pague por link recebido de contato não verificado.
- Não aceite explicação sem identificar contrato e valor.
- Não confunda cobrança simples com negativação ativa.
- Não deixe prazo judicial correr esperando atendimento.
- Não encerre a conferência sem nova consulta ao cadastro.
Por fim, não suponha que a baixa em um birô atualiza todos os sistemas. Peça confirmação da fonte, consulte novamente depois do prazo informado e guarde o relatório limpo. Se a informação reaparecer, vincule a nova contestação ao histórico anterior.
Como acompanhar a retirada sem perder a prova?
Depois que o credor reconhecer a negativação indevida, peça documento que identifique a anotação, a data da ordem de baixa e o cadastro destinatário. Uma mensagem vaga de “problema resolvido” pode não ser suficiente se o registro continuar visível ou reaparecer.
Faça nova consulta pelo canal oficial depois do prazo informado e salve o resultado. Se a anotação sumiu, mantenha o relatório anterior e o posterior; juntos, eles demonstram o período e a correção. Se permanece, reabra o protocolo citando a confirmação de baixa e peça justificativa objetiva.
Em caso de recusa de crédito durante a pendência, peça ao estabelecimento um documento simples com data e motivo comunicado, quando possível. Nem toda negativa decorre exclusivamente do cadastro, mas a proximidade temporal pode ser relevante. Preserve também proposta de juros mais altos ou exigência de garantia adicional.
Se a dívida foi vendida ou terceirizada, confirme que todos os agentes receberam a correção. O credor original pode retirar o registro e a cobradora continuar enviando contatos. Nessa situação, solicite atualização da base e, se houver insistência desproporcional, consulte o guia sobre cobranças abusivas de empresas.
Não elimine o histórico depois da baixa. Guarde relatório, contrato, comprovante, contestação e resposta em uma pasta única. A negativação indevida pode produzir efeitos antes de ser removida, e a cronologia será necessária se houver discussão posterior sobre urgência, restituição ou reparação.
Por fim, acompanhe se o próprio credor corrigiu o saldo interno. Um cadastro externo limpo não impede nova cobrança se a origem continua errada. Peça declaração de inexistência, quitação ou correção do contrato, conforme o caso, e confira faturas e área do cliente.
Perguntas frequentes
Como saber quem negativou meu nome?
Consulte o cadastro por canal oficial e baixe o relatório com credor, data, valor e referência. Depois, confirme a identidade empresarial e a origem do contrato.
Pagar a dívida retira o nome imediatamente?
A baixa segue procedimentos e prazos próprios. Guarde o pagamento, peça confirmação ao credor e acompanhe o cadastro. Se não houver correção, formalize reclamação.
Preciso de boletim de ocorrência em fraude?
Ele é recomendável quando há indícios de uso indevido de identidade, mas não substitui prova e contestação. Informe fatos conhecidos, sem suposições.
Outra dívida legítima impede a retirada?
Não. Cada anotação deve ser correta. Um registro legítimo anterior pode influenciar indenização, mas não autoriza manter informação comprovadamente errada.
Posso pedir dano moral?
Pode avaliar esse pedido, mas o resultado depende da irregularidade, da cronologia e de registros anteriores. Preserve a prova e obtenha análise individual.
Corrigir a fonte evita que o registro volte
Para resolver uma negativação indevida, identifique credor, contrato, valor e data, e associe o documento que demonstra o erro. O relatório do cadastro e a linha do tempo são a base do pedido.
Peça retirada e correção da fonte, preserve protocolos e consulte novamente. Se houver fraude, pagamento duplicado, urgência ou processo, adapte a medida e não espere o atendimento administrativo consumir prazos importantes.
A avaliação de indenização por negativação indevida vem depois da prova da irregularidade e da cronologia completa. Inscrições anteriores exigem cuidado, mas não eliminam o direito de corrigir o dado incorreto e acompanhar a atualização em todos os destinatários.


