Contratar um advogado para comprar imóvel não é uma exigência formal em toda aquisição, mas pode ser a medida que transforma documentos dispersos em uma decisão de risco. Cartório, banco, corretor, engenheiro e advogado exercem funções diferentes; nenhum substitui automaticamente o outro.
Em uma compra simples, com matrícula regular, vendedor identificável, pagamento bancário e contrato equilibrado, a assessoria pode ser pontual. Quando há inventário, empresa, procuração, ocupante, penhora, construção não averbada, financiamento ativo, loteamento, cessão ou preço relevante, a análise jurídica ganha maior importância.
Este guia explica quando procurar ajuda, o que pedir no escopo, quais documentos serão revisados, como a diligência se conecta ao contrato e por que a atuação deve começar antes do sinal, não depois do problema.
Roteiro: obrigatoriedade · quando contratar · funções · diligência · contrato · escopo · dúvidas frequentes.
É obrigatório ter advogado para comprar imóvel?
Em uma compra e venda privada comum, a lei não exige que comprador seja representado por advogado apenas para assinar contrato, escritura ou financiamento. Tabelião qualifica o ato notarial, registrador examina o título apresentado e banco avalia crédito e garantia. Essas atividades têm finalidade própria.
A inexistência de obrigação não significa ausência de risco. O cartório não negocia preço, não escolhe cláusulas comerciais e não assume a defesa exclusiva do comprador. O banco verifica sua garantia e capacidade de crédito. O corretor aproxima as partes e presta informações relacionadas à mediação, mas não é o responsável geral por obrigações da construtora ou pelo desenho jurídico da aquisição.
A pergunta útil, portanto, não é apenas “sou obrigado?”, mas “quais riscos deste negócio precisam de análise independente?”. Quanto maior a assimetria de informação, o valor, a irregularidade ou a complexidade, maior a utilidade da assessoria.
Quando a contratação é especialmente recomendável?
Procure orientação antes de pagar sinal quando ocorrer uma ou mais destas situações:
- vendedor atua por procuração ou não coincide com o titular da matrícula;
- imóvel veio de inventário, divórcio, doação ou sucessivas cessões;
- há penhora, usufruto, indisponibilidade, hipoteca ou alienação fiduciária;
- construção, área ou vaga não coincide com o registro;
- existe locatário, ocupante, comodato ou disputa de posse;
- o vendedor é empresa com processos ou situação financeira sensível;
- pagamento inclui permuta, parcelamento direto ou quitação de dívida;
- a compra depende de regularização futura ou aprovação de terceiro;
- é imóvel rural, loteamento, leilão ou unidade na planta;
- o contrato contém renúncias, retenções ou condições pouco compreensíveis.
Mesmo sem sinal de irregularidade, a contratação pode fazer sentido quando a aquisição compromete grande parte do patrimônio familiar. O custo de uma revisão prévia deve ser comparado ao impacto de perder sinal, enfrentar execução, descobrir débito ou não conseguir registrar.
O que advogado, corretor, cartório, banco e engenheiro fazem?
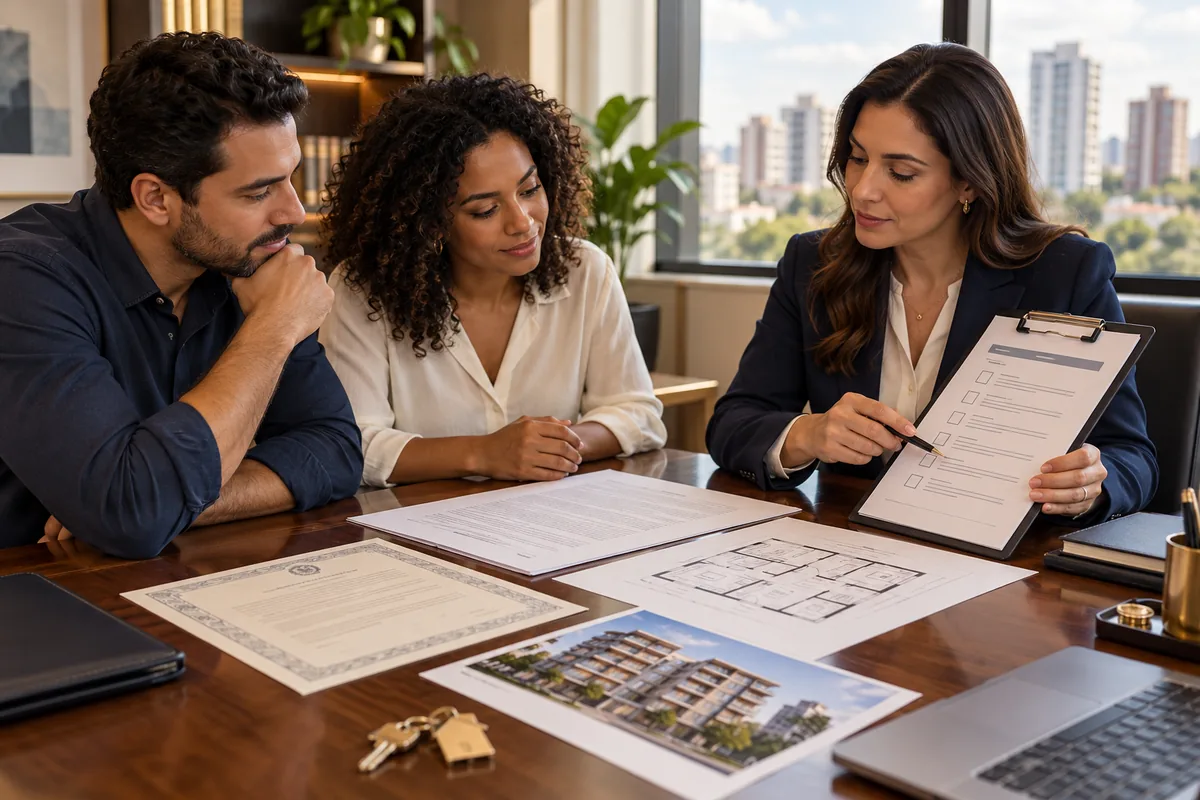
Corretor: aproxima comprador e vendedor, apresenta o imóvel e atua na negociação. Deve informar aspectos relevantes que conhece, mas sua remuneração e função estão ligadas à intermediação.
Tabelião: confere identidade, capacidade, manifestação de vontade e requisitos do ato notarial. A escritura dá forma pública ao negócio quando exigida, mas não substitui uma estratégia contratual individual desde a proposta.
Registrador: qualifica o título e decide se ele pode ingressar na matrícula. O CNJ apresenta o Sistema de Registro Eletrônico de Imóveis, que inclui pedidos de certidão e visualização eletrônica de matrícula.
Banco: analisa crédito, avalia o bem como garantia e estrutura o financiamento. O interesse principal é a segurança da operação de crédito, não revisar todas as consequências privadas para o comprador.
Engenheiro ou arquiteto: examina condição física, projetos, vícios aparentes, medidas e custo de reparo. Sua análise complementa, e não substitui, matrícula, contrato e situação do vendedor.
Advogado: relaciona fatos, certidões, matrícula, contrato, pagamentos, posse e registro aos interesses do cliente. Pode recomendar condição, retenção, garantia, alteração de cláusula ou desistência.
O que entra na diligência jurídica?
O escopo deve ser combinado. Em uma revisão completa, a análise normalmente cobre:
- matrícula atualizada, cadeia de titularidade e ônus;
- identidade, estado civil, poderes e capacidade do vendedor;
- certidões e processos relevantes, interpretados no contexto;
- condomínio, tributos e obrigações que acompanham o bem;
- ocupação, locação, preferência e data de entrega da posse;
- regularidade de construção, incorporação ou loteamento;
- financiamento existente, quitação e baixa de garantia;
- fluxo de pagamento e risco de liberação antecipada;
- proposta, compromisso, escritura e registro;
- condições para prosseguir, corrigir ou encerrar.
Não basta solicitar certidões. É preciso interpretar se a ocorrência pode atingir o imóvel ou caracterizar fraude, se existe patrimônio suficiente e como o contrato neutralizará o risco. A conclusão útil separa pendências irrelevantes, riscos negociáveis e impedimentos.
A diligência também verifica autenticidade e coerência. Em 2024, o STJ decidiu caso de aquisição apoiada em escritura falsa e reconheceu a prevalência do legítimo proprietário quando o registro foi cancelado. Boa-fé é importante, mas não corrige qualquer vício da cadeia.
Como a análise vira proteção no contrato?
Depois de mapear os riscos, o contrato deve convertê-los em condições. Se há financiamento do vendedor, parte do preço pode seguir diretamente para quitação. Se falta averbação, a assinatura definitiva pode depender da regularização. Se há ocupante, posse e penalidade precisam ser objetivas.
Cláusulas importantes incluem identificação precisa do imóvel, preço, sinal, prazos, documentos, débitos, posse, bens incluídos, comissão, tributos, financiamento, inadimplemento, resolução e forma de notificação. Declarações devem corresponder ao que foi realmente verificado.
O fluxo financeiro merece tratamento próprio. Pagamento pode ser associado a certidões válidas, baixa de ônus, assinatura, escritura e protocolo do registro. Alteração de conta bancária precisa de validação independente para reduzir fraude.
O Código Civil estabelece que a propriedade se transfere mediante registro do título. Enquanto ele não ocorre, o alienante continua sendo considerado dono. A regra está no artigo 1.245 do Código Civil. Por isso, a assessoria deve acompanhar o fechamento até o título adequado e não terminar necessariamente na assinatura do compromisso.
O que pedir na contratação?
Combine entregáveis por escrito. Um escopo claro pode incluir reunião inicial, checklist, obtenção ou análise de documentos, relatório de riscos, revisão de minuta, rodada de negociação, acompanhamento da escritura e conferência do registro. Pergunte o que não está incluído, como perícia técnica, despachante, certidões pagas ou ação judicial.
Envie documentos completos e explique objetivo, prazo e forma de pagamento pretendida. O advogado não deve descobrir na véspera que existe ocupante ou permuta. Também informe se já houve sinal, proposta aceita ou assinatura, porque isso altera alternativas.
Peça uma conclusão prática: quais riscos foram encontrados, o que precisa ser resolvido, quais cláusulas devem mudar e qual condição impede o fechamento. Um relatório extenso sem prioridade pode ser menos útil que uma matriz simples com impacto, solução e responsável.
Quando uma consulta pontual pode bastar?
Em negócio padronizado e regular, o comprador pode contratar somente revisão de documentos e minuta. A consulta pontual deve ter limites: informe exatamente o que foi examinado e não trate ausência de pesquisa ampla como aprovação total do imóvel.
Uma alternativa eficiente é dividir por etapas. Primeiro, análise de viabilidade antes do sinal. Depois, diligência aprofundada se a proposta avançar. Por fim, revisão do fechamento. Essa estrutura evita custo desnecessário sem deixar o risco para depois do pagamento.
Consulte nosso roteiro sobre como evitar problemas na compra de imóveis e a explicação sobre diferença entre escritura e contrato de compra e venda para organizar as perguntas.
Como comparar custo e benefício?
Honorários variam conforme valor, prazo, volume de documentos, complexidade e participação na negociação. Compare propostas pelo escopo, não apenas pelo menor preço. Uma revisão superficial não equivale a diligência, negociação e acompanhamento registral.
O benefício não é “garantir que nada dará errado”. É reduzir incerteza, documentar decisões e criar mecanismos para problemas previsíveis. O comprador continua responsável por decidir quanto risco aceita e por fornecer informações verdadeiras.
A assessoria é mais valiosa quando ocorre cedo. Depois de sinal irrevogável ou pagamento integral, o poder de negociação cai e a atuação pode migrar de prevenção para disputa.
Erros comuns ao contratar a revisão
O primeiro erro é enviar apenas a minuta. O contrato pode estar bem escrito e o imóvel ter problema de matrícula, ocupação ou débito. Entregue também proposta, certidões, documentos do vendedor, matrícula, comprovantes e informações sobre a posse.
Outro erro é pedir “aprovação” sem explicar o objetivo. Comprar para morar, alugar, reformar ou desenvolver altera as perguntas. Informe se depende de financiamento, se precisa receber as chaves em data específica e quanto do preço será pago antes do registro.
Também é arriscado contratar depois de aceitar prazo impossível. Uma diligência séria pode exigir certidão atualizada, resposta de condomínio, leitura de processo ou correção de documento. Combine com o vendedor prazo compatível e condição suspensiva enquanto a análise ocorre.
Não omita informação desconfortável. Pagamento informal, parentesco, contrato paralelo, ocupante ou promessa verbal podem alterar totalmente a conclusão. O sigilo profissional permite apresentar o cenário real para receber orientação adequada.
Por fim, não presuma que “sem risco identificado” significa “risco zero”. Pergunte quais fontes foram consultadas, qual data de corte, quais documentos faltaram e quais hipóteses não puderam ser verificadas. Decisão informada inclui compreender os limites da diligência.
Após o fechamento, preserve o relatório, as versões contratuais e a matrícula registrada. Esses documentos ajudam a provar o que foi verificado, quais condições foram cumpridas e quando ocorreu a transferência. A organização deve continuar até a posse e a atualização dos cadastros.
Perguntas frequentes sobre advogado para comprar imóvel
O cartório já não verifica tudo?
O cartório qualifica o ato sob sua competência, mas não negocia cláusulas, preço, posse e distribuição privada de riscos em favor exclusivo do comprador.
O advogado substitui o engenheiro?
Não. Advogado examina riscos jurídicos; engenheiro ou arquiteto avalia condição física e técnica. Em muitos negócios, as análises são complementares.
Devo contratar antes ou depois da proposta?
Preferencialmente antes de sinal ou proposta vinculante. Se isso não ocorreu, envie imediatamente o que foi assinado e os comprovantes para avaliar obrigações existentes.
A análise garante que não haverá problema?
Não existe garantia absoluta. A diligência reduz riscos identificáveis com as fontes disponíveis, propõe proteções e registra limites da informação.
O advogado pode negociar com vendedor e imobiliária?
Pode, se esse serviço estiver no escopo. Deve atuar de forma objetiva, explicando alterações e preservando a decisão comercial do cliente.
Preciso de advogado em imóvel financiado?
Não é obrigatório apenas porque existe banco. Ainda assim, o contrato bancário não necessariamente trata todos os riscos do vendedor, da posse e do negócio.
Conclusão
Um advogado para comprar imóvel é especialmente útil quando a transação envolve risco que cartório, banco, corretor ou vistoria técnica não resolvem sozinhos. A atuação conecta matrícula, vendedor, contrato, dinheiro, posse e registro.
Contrate com escopo claro e cedo o bastante para negociar. A melhor entrega não é um parecer genérico, mas uma decisão estruturada: o que foi verificado, qual risco permanece, como reduzir e em que condição o pagamento pode avançar.